
法人カードは、経費精算や支払い管理を効率化するための便利なツールとして、多くの企業で活用されています。しかし、2023年10月に施行されたインボイス制度をきっかけに、領収書やインボイスの取り扱いについて改めて考える必要が出てきました。この制度では、適格請求書(インボイス)を保存しなければ仕入税額控除が受けられないため、経理業務において対応が求められています。
さらに、法人カードを利用した際に発行される書類の種類や、それぞれの税務上の役割を正しく理解することが重要です。レシートやクレジット売上票が適格請求書に該当しないケースでは、どのように対応すべきか迷う経理担当者も多いでしょう。
法人カードの利用者が直面しがちな領収書とインボイスに関する課題に焦点を当て、インボイス制度の基本から、法人カードを活用した効率的な経費管理方法までを詳しく解説します。法令対応を確実に行いながら、経理業務の負担を軽減するためのヒントを提供します。
法人カード決済での領収書とインボイスの基本知識
法人カード決済時に発行される主な書類の種類
法人カードを利用して経費を決済すると、いくつかの異なる書類が発行されます。それぞれの役割を正確に理解することは、適切な経費処理に欠かせません。
- 領収書
領収書は、取引が完了したことを示す重要な書類です。ただし、法人カード決済の場合、店舗側がまだ代金を受け取っていない「信用取引」に該当するため、現金取引とは異なる扱いとなります。そのため、領収書が発行されないケースや、「クレジットカード払い」と記載されるケースがあります。 - レシート
レシートは、取引の詳細を示すもので、適格請求書の要件を満たす場合には税務上の証憑として利用できます。ただし、インボイス制度に基づく要件(登録番号や税率の記載など)を満たしていない場合は注意が必要です。 - クレジット売上票(利用伝票)
決済時に店舗の端末から出る控えです。書類の名前ではなく、誰が交付したかと記載事項がそろっているかで判断します。店舗(加盟店)が交付した控えに登録番号・取引年月日・取引内容・税率ごとの合計額・消費税額等が印字されていれば適格請求書(または適格簡易請求書)として使えますが、金額と署名欄しかない一般的な売上票は記載事項を満たしません。その場合はレシートか領収書を別に受け取ってください。 - 利用明細書
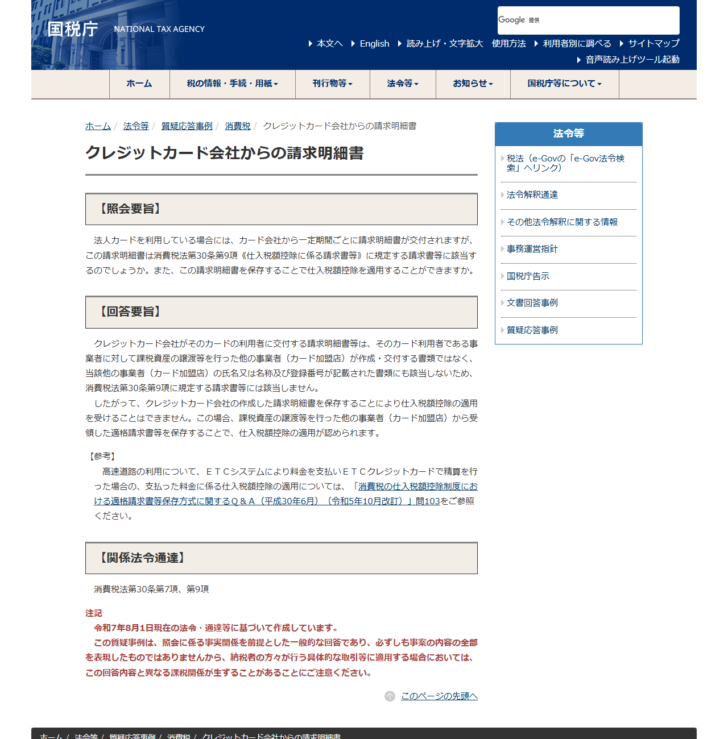
カード会社が毎月発行する書類です。国税庁は質疑応答事例で、法人カードの請求明細書は課税資産の譲渡等を行った加盟店が作成・交付した書類ではなく、加盟店の氏名・名称および登録番号が記載された書類にも当たらないため、消費税法第30条第9項の請求書等には該当しないと答えています。したがって、これを保存しても仕入税額控除の適用は受けられません。加盟店から受け取った適格請求書等を別に保存する必要があります。
インボイス制度とは?適格請求書の基本要件
2023年に施行されたインボイス制度により、消費税の仕入税額控除を受けるためには、適格請求書(インボイス)の保存が必須となりました。適格請求書として認められるためには、以下の要件を満たす必要があります。
- 発行事業者の氏名または名称と登録番号
交付した適格請求書発行事業者の氏名・名称と、税務署長の登録を受けた登録番号。 - 課税資産の譲渡等を行った年月日
取引の年月日。 - 取引の内容
資産または役務の内容。軽減税率の対象品目であれば、その旨。 - 税率ごとに区分して合計した金額と適用税率
税抜価額または税込価額を、税率ごとに区分して合計した金額と、その税率。 - 税率ごとに区分した消費税額等
税率ごとに区分した消費税額。 - 書類の交付を受ける事業者の氏名または名称
受け取る側(自社)の名称。
この6項目は消費税法第57条の4第1項が定めているもので、書類の名前が「領収書」でも「レシート」でも「売上票」でも、この記載がそろっていれば適格請求書として扱われます。小売業・飲食店業・タクシー業など政令で定める事業では、同条第2項の適格簡易請求書を交付でき、⑥の交付先の記載は不要、④の適用税率と⑤の消費税額等はどちらか一方の記載で足ります。
このような要件を満たさない場合、仕入税額控除が認められない可能性があるため、法人カード利用時には特に注意が必要です。適格請求書を確実に取得し、保存する体制を整えることが重要です。
| 記載事項(消費税法第57条の4第1項) | 適格請求書 | 適格簡易請求書 |
|---|---|---|
| ①発行事業者の氏名または名称と登録番号 | 必要 | 必要 |
| ②取引を行った年月日 | 必要 | 必要 |
| ③取引の内容(軽減税率対象ならその旨) | 必要 | 必要 |
| ④税率ごとに区分した合計額と適用税率 | 必要 | ④と⑤はどちらか一方でよい |
| ⑤税率ごとに区分した消費税額等 | 必要 | ④と⑤はどちらか一方でよい |
| ⑥書類の交付を受ける事業者の氏名または名称 | 必要 | 不要 |
表:消費税法第57条の4第1項・第2項にもとづく記載事項。適格簡易請求書を交付できるのは、小売業・飲食店業・タクシー業など政令で定める事業です。
高速道路の利用料金については別の取扱いがあります。ETCカードの種類によって必要な書類が変わるため、ETC法人カードの選び方と活用法を参照してください。法人カードそのものの選定は法人カードのキャッシュレス決済比較にまとめています。
法人カードの領収書管理とインボイス対応の方法
領収書の取得と保存のポイント
法人カード利用時に領収書を管理するためには、以下の点に留意する必要があります。
- 領収書の発行依頼
法人カード決済時には、領収書が自動的に発行されない場合があります。この場合、取引先に「クレジットカード払い」と記載した領収書の発行を依頼することが重要です。特にインボイス制度に対応するためには、適格請求書の形式を満たす必要があります。 - 必要な記載事項の確認
登録番号、適用税率、消費税額などが明記されているか確認します。不足があれば、追加記載を依頼してください。 - デジタル保存の活用
電子帳簿保存法に基づき、電子データとしての領収書保存が認められています。クラウド型の会計ソフトや専用の電子保存ツールを導入することで、効率的な管理が可能になります。 - 保存期間の遵守
領収書の保存期間は税法上7年間が基本です。不足や紛失がないよう、保存ルールを明確にし、定期的な確認を行いましょう。
レシートやクレジット売上票の活用方法
法人カード利用時に発行されるレシートやクレジット売上票は、適格請求書として認められない場合がありますが、経費証明として一定の役割を果たします。
- レシートの確認
レシートに登録番号や適用税率の記載があれば、適格請求書として利用できます。不足がある場合は、領収書を追加で発行してもらうようにしましょう。 - クレジット売上票の取り扱い
売上票自体は適格請求書に該当しないため、インボイス制度における仕入税額控除の証憑としては利用できません。ただし、取引内容を補足する書類として保存しておくことは有効です。 - 補足書類としての利用
売上票やレシートを補足資料として活用し、経費精算の整合性を確認します。会計ソフトに連携することで、よりスムーズな処理が可能です。
インボイス制度への対応方法
インボイス制度では、仕入税額控除の要件として適格請求書の保存が義務付けられています。法人カード利用時の具体的な対応策を以下にまとめます。
- 取引先の登録状況の確認
取引先が適格請求書発行事業者として登録されているか確認します。登録がない場合、インボイスの取得ができず、仕入税額控除が適用されない可能性があります。 - 少額特例が使えるかを確認する
少額特例は、すべての事業者が使えるわけではありません。基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者が、令和5年10月1日から令和11年9月30日までに行う税込1万円未満の課税仕入れについて、帳簿の保存のみで仕入税額控除を受けられる、という措置です。1万円未満かどうかは一回の取引の税込金額で判定し、商品1点ごとではありません。自社の課税売上高がこの水準を超えるなら、少額の取引でも適格請求書の保存が必要です。 - 証憑管理システムの導入
クラウド型の経費管理システムやインボイス対応ソフトウェアを導入することで、証憑の収集と保存を効率化できます。適格請求書の要件を満たす書類を漏れなく管理するための仕組みを整備しましょう。
まとめ
法人カードを利用した経費処理においては、領収書やインボイスの管理が重要です。法令に対応した保存と効率的な経費管理を行うことで、仕入税額控除の適用を確実にし、経理業務を最適化することが可能です。
インボイス制度に対応した法人カードの選び方
インボイス対応が必要な法人カードの機能チェック
法人カードを選ぶ際には、インボイス制度への対応状況を確認することが重要です。特に以下の点をチェックすることで、適切な法人カードを選択できます。
- 領収書やレシートの電子化対応
インボイス制度では、登録番号や適用税率を記載した適格請求書が必要です。電子データとして領収書やレシートを取得・保存できる機能がある法人カードは、書類管理を効率化できます。 - 登録番号を確認する手段があるか
カード会社が適格請求書発行事業者であるかどうかと、加盟店が交付する書類が適格請求書に当たるかどうかは、別の話です。カード会社の利用明細書は請求書等に該当しないため、確認すべきは取引先(加盟店)の登録番号になります。登録の有無は国税庁の「適格請求書発行事業者公表サイト」で登録番号から確認できます。読み取った登録番号をこの公表データと突き合わせる機能を持つ経費精算サービスもあるので、自社が使うカードや精算ソフトに同じ機能があるかを見てください。 - 経費精算ソフトとの連携機能
経費管理の効率化には、経費精算ソフトとのスムーズな連携が不可欠です。カード利用明細を自動で取り込み、適格請求書の内容と一致させる機能があるカードを選ぶことで、経理業務を大幅に簡素化できます。
経費精算ソフトとの連携で効率化を図る方法
法人カードを選ぶ際には、経費精算ソフトとの相性が重要です。以下の機能があるソフトウェアと連携することで、インボイス制度に対応しながら経理業務を効率化できます。
- 領収書のスキャン・保存
スマートフォンアプリで領収書を撮影し、電子データとして保存できる機能があると便利です。これにより、適格請求書の保存要件を満たしつつ、紙の管理から解放されます。 - 自動仕訳機能
カード利用明細をもとに仕訳を自動生成する機能は、経理業務の負担を軽減します。適格請求書の内容が登録されている場合は、仕訳の精度も向上します。 - 税務調査対応機能
保存したデータを迅速に検索・出力できる機能は、税務調査の際に役立ちます。カード会社や精算ソフトの対応状況を確認しましょう。
おすすめ法人カードの比較ポイント
法人カードを選ぶ際には、インボイス制度対応だけでなく、総合的な利便性も考慮する必要があります。以下のポイントを比較基準として検討してください。
- 年会費
利用するカードのコストパフォーマンスを考慮しましょう。年会費無料のカードでも、基本的なインボイス対応機能が備わっている場合があります。 - ポイント還元率
ポイント還元率が高いカードは、経費の削減につながります。特に利用頻度が高い企業では、還元率の差が大きなメリットとなります。 - ETCカードや追加カードの発行
社用車を利用する企業や、多くの社員が経費をカードで精算する場合には、ETCカードや追加カードの発行枚数も重要な比較ポイントです。 - 海外利用対応
海外取引が多い企業では、為替手数料や海外保険が付帯する法人カードが適しています。インボイス制度対応と併せて、海外での使い勝手も確認してください。
法人カード選びのまとめ
インボイス制度対応を考慮した法人カード選びでは、領収書管理機能、精算ソフトとの連携、コストパフォーマンスを総合的に判断する必要があります。経理業務を効率化し、法令対応を確実にするためにも、自社のニーズに合ったカードを慎重に選びましょう。
法人カードを活用した経理業務の効率化
経費精算プロセスの自動化
法人カードを活用することで、経費精算のプロセスを自動化し、手作業を削減できます。
- 明細データの自動取り込み
カード会社が提供する明細データを会計ソフトに直接取り込むことで、経費の記録作業が不要になります。これにより、データ入力ミスを防ぎ、処理スピードを向上させます。 - 仕訳の自動生成
利用明細に基づいて自動で仕訳が作成される機能を活用することで、経理担当者の負担を軽減できます。特に、取引内容に応じたルールを事前に設定しておけば、反復作業が不要になります。 - 領収書の電子保存
電子帳簿保存法に対応したシステムを導入すれば、紙の領収書をデジタル化して保存することが可能です。法人カードの利用明細と紐づけることで、証憑管理が効率化します。
重複処理の防止
法人カードを使用することで、二重計上のリスクを軽減できます。
- リアルタイムでの経費追跡
カード利用履歴がリアルタイムで確認できるため、同一の経費を複数回計上するリスクが低下します。 - 経費精算ルールの統一
社内でカード利用時の精算ルールを明確化し、利用者が個別で処理する際のエラーを防止します。
インボイス対応を含めた証憑管理の簡略化
インボイス制度に対応した法人カードを利用することで、証憑管理が簡単になります。
- 適格請求書の取得と保存
適格請求書を確実に取得し、クラウド上で保存するシステムを活用することで、証憑の紛失リスクを防ぎます。 - 経費申請のオンライン化
利用者が領収書をアプリでアップロードし、経費申請をオンラインで完結させることで、紙ベースの申請を削減できます。
経理業務全体の見える化
法人カードを使用することで、経費の管理状況が可視化され、経理業務の透明性が向上します。
- 支出の一元管理
全てのカード利用履歴を一元的に管理し、どの部署やプロジェクトでどれだけの費用が発生しているかを明確に把握できます。 - レポート作成の効率化
自動生成される利用明細や経費レポートを活用すれば、月次決算や予算管理が効率的に行えます。
まとめ
法人カードを適切に活用することで、経費精算の自動化、インボイス制度対応、証憑管理の効率化が実現できます。これにより、経理担当者の負担を軽減し、企業全体の業務効率を向上させることが可能です。
法人カードに関するよくある質問
Q1. 法人カード利用時に領収書は必要ですか?
消費税の仕入税額控除を受けるなら、加盟店が交付した適格請求書等の保存が必要です。カード会社の利用明細書は、国税庁の質疑応答事例で請求書等に該当しないとされているため、これだけでは控除を受けられません。名前が「領収書」である必要はなく、レシートでも、記載事項がそろっていれば適格請求書(適格簡易請求書)として使えます。逆に、金額しか書かれていない書類は、領収書という表題があっても要件を満たしません。法人税の計算上の証憑としては利用明細書や売上票も役に立ちますが、消費税の控除とは別の話として分けて考えてください。
Q2. クレジット売上票や利用明細書はインボイスとして使えますか?
カード会社が交付する利用明細書は該当しません。国税庁の質疑応答事例「クレジットカード会社からの請求明細書」は、法人カードを名指しして、これは加盟店が作成・交付した書類でも、加盟店の氏名・名称および登録番号が記載された書類でもないため消費税法第30条第9項の請求書等に該当せず、保存しても仕入税額控除の適用を受けられないと答えています。店舗の端末から出る売上票は、加盟店が交付する書類なので、登録番号・取引年月日・取引内容・税率ごとの合計額・消費税額等が印字されていれば適格請求書(適格簡易請求書)として使えます。印字がなければ、レシートや領収書を別に受け取ってください。
Q3. 領収書や証憑の保管期間はどのくらいですか?
税務上、領収書や証憑の保存期間は原則7年間とされています。ただし、電子帳簿保存法に基づいてデジタル保存を行う場合には、適切な保存要件(改ざん防止措置など)を満たす必要があります。クラウド会計ソフトや電子保存ツールを活用して効率的に管理することがおすすめです。
Q4. インボイス制度に対応した法人カードの特徴は何ですか?
インボイス制度対応の法人カードは、以下の特徴を備えています。
- 電子データとして領収書を保存できる機能
- 経費精算ソフトとの自動連携機能
- 登録事業者の確認ツールの提供
これらの機能により、証憑管理や経費精算が効率化され、税務リスクを軽減できます。
Q5. 法人カード利用時の二重計上を防ぐ方法は?
二重計上を防ぐには以下の方法を活用してください。
- カード利用明細の照合: 領収書やクレジット売上票とカード明細を比較する。
- 経費精算ルールの明確化: 社内で統一された精算ルールを設定する。
- 経費管理システムの導入: 自動仕訳機能を持つ経費管理システムを活用する。
これにより、ミスを防ぎ、経理業務の透明性を向上させることが可能です。
Q6. 適格請求書が取得できない場合、どうすればよいですか?
取引先が適格請求書発行事業者に登録していない場合や、適格請求書の取得が難しい場合は、以下の対策を検討してください。
- 取引先への発行依頼: 登録状況を確認し、必要事項を満たした領収書の発行を依頼する。
- 少額特例が使えるかを確認する: 基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者に限り、令和11年9月30日までの税込1万円未満(一回の取引単位)の課税仕入れについて、帳簿の保存のみで仕入税額控除を受けられる。
登録事業者の確認や書類発行の依頼を適切に行うことで、税務対応を確実に行えます。
Q7. 電子帳簿保存法に対応するにはどうすれば良いですか?
電子帳簿保存法に対応するには、以下のポイントを押さえましょう。
- デジタル証憑の保存: 電子化した領収書や利用明細を、クラウド型保存システムで管理。
- 改ざん防止措置: データの改ざんを防ぐ技術(タイムスタンプなど)を利用。
- 検索機能の整備: 保存した証憑を迅速に検索・出力できる環境を構築。
法令対応を確実に行い、経理業務を効率化する基盤を整備しましょう。
これらの質問を押さえることで、法人カードの利用に関する疑問を解消し、インボイス制度対応や経理業務効率化の具体策を理解できます。
まとめ
法人カードを活用することで、経理業務の効率化やインボイス制度への対応を効果的に進めることが可能です。適切な領収書やインボイスの取得・保存方法を整備し、法令に準拠した運用を行うことで、仕入税額控除の適用を確実にするだけでなく、企業全体の業務効率を向上させることが期待できます。
法人カードの選定においては、インボイス制度対応や経費精算ソフトとの連携機能、電子保存法対応など、自社のニーズに合った機能を備えたカードを選ぶことが重要です。また、クラウド型の経費管理システムを導入することで、証憑管理の負担を軽減し、税務リスクを最小限に抑えることができます。
法人カードの利用における最適なフローを構築するためには、以下のポイントを意識しましょう。
- 法令対応の徹底: インボイス制度や電子帳簿保存法の要件を満たす運用を確立する。
- 効率的な経費管理: 領収書や利用明細をデジタル化し、経費精算のプロセスを自動化する。
- 経理業務の透明性向上: 一元管理された利用明細やレポートで、支出状況を可視化する。
この記事で参照した公式ページ
- 国税庁|質疑応答事例(消費税)クレジットカード会社からの請求明細書 法人カードの請求明細書は消費税法第30条第9項の請求書等に該当せず、保存しても仕入税額控除の適用を受けられないこと
- 国税庁|No.6625 適格請求書等の記載事項 適格請求書の記載事項6項目と、適格簡易請求書で省略できる項目
- 国税庁|インボイス制度に関するQ&A 問111 一定規模以下の事業者に対する事務負担の軽減措置 少額特例の対象は基準期間の課税売上高1億円以下または特定期間の課税売上高5,000万円以下の事業者、期間は令和5年10月1日から令和11年9月30日まで
- 国税庁|インボイス制度に関するQ&A 問112 1万円未満の判定単位 一回の取引の税込金額で判定し、一商品ごとの金額では判定しないこと
- 国税庁|適格請求書発行事業者公表サイト 登録番号から登録の有無と氏名・名称を確認できる