法人カードに付けたETCカードで高速道路を走り、毎月まとめてカード会社から利用明細を受け取る。この形は便利ですが、その明細を保存しただけでは消費税の仕入税額控除を受けられません。国税庁はインボイス制度のQ&Aでこの点を正面から扱っており、原則と、多頻度のときの取り扱い、そしてダウンロードすら不要になる条件まで書き分けています。2026年11月13日に国税庁の問103とETC利用照会サービスの公式サイトを開き、書かれている内容を整理しました。
結論:カード利用明細だけでは控除できない
先に、国税庁の文面から読み取れる結論を並べます。番号と日付はすべて公表資料のとおりです。
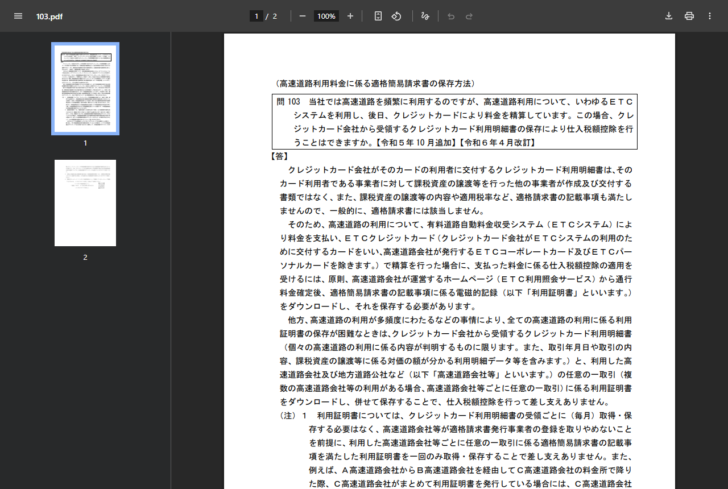
ETCの高速道路料金を法人カードで精算したときの保存方法(国税庁 問103より)
- クレジットカード利用明細書は適格請求書に該当しない。カード会社は役務を提供した事業者ではなく、記載事項も満たさないため。
- 原則は、ETC利用照会サービスから通行料金確定後に利用証明書をダウンロードして保存すること。
- 多頻度で全件の保存が難しいときは、カード利用明細書と、高速道路会社等ごとの任意の一取引の利用証明書を併せて保存すればよい。
- 利用証明書は毎月取り直す必要がなく、高速道路会社等ごとに一回だけ取得・保存すれば足りる。
- 同じ高速道路会社等の道路を繰り返し使い、ダウンロードできる15か月の期間内にいつでも取り出せる状態なら、利用証明書のダウンロードは不要になる。
注意したいのは、この問103がETCクレジットカードを前提にしている点です。高速道路会社が発行するETCコーポレートカードとETCパーソナルカードは、文面で明示的に除かれています。手元のカードがどれなのかで扱いが変わります。
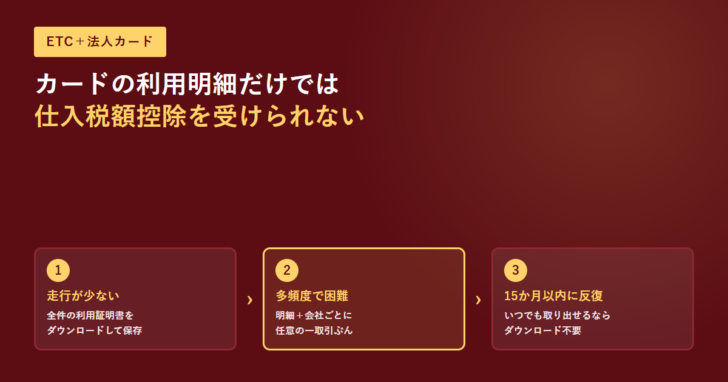
原則と例外、3つのやり方
問103の文面は、保存のしかたを3段階に分けています。自社の走行頻度がどれに当たるかで、毎月の作業量が変わります。
国税庁の文面から読み取れる3つの保存のしかた
全ての走行の利用証明書を保存する
通行料金が確定したあと、ETC利用照会サービスから利用証明書をダウンロードして保存する。走行が少ない会社はこれで足りる。
明細+任意の一取引の証明書
全件の保存が困難なときは、個々の利用内容が分かるカード利用明細書と、高速道路会社等ごとの任意の一取引の利用証明書を併せて保存する。
明細だけでよくなる場合
同じ高速道路会社等を15か月の期間内に繰り返し使い、いつでもダウンロードできる状態なら、証明書の取得自体が不要になる。
2つめの方法で押さえておきたいのは「高速道路会社等ごと」という単位です。複数の会社の道路を使っている場合は、会社ごとに任意の一取引ぶんの利用証明書が要ります。問103の注1は、A社からB社を経由してC社の料金所で降り、C社がまとめて利用証明書を発行している場合はC社の利用証明書を保存することになる、と具体例まで示しています。
| 自社の状況 | カード利用明細書 | 利用証明書 | 取得の頻度 |
|---|---|---|---|
| 走行が少ない | — | 全件が必要 | 通行料金の確定ごと |
| 多頻度で全件は困難 | 必要 | 高速道路会社等ごとに1取引ぶん | 一回のみでよい |
| 同じ会社の道路を繰り返し利用 | 必要 | ダウンロード不要 | 15か月の期間内に取り出せる状態であること |
3つめは電子帳簿保存法の考え方から来ています。問103の注2は、適格請求書等の電磁的記録をダウンロードできる場合で、その確認が随時可能な状態なら、必ずしもダウンロードしなくても保存があるものとして控除を受けて差し支えない、と説明しています。そのうえで、ダウンロードできる期間を超えて利用間隔が空いた高速道路会社等の道路については、利用証明書のダウンロードが必要になると注意しています。
対象から外れるのはETCコーポレートカードとETCパーソナルカード
問103が対象にしているのは「ETCクレジットカード」です。文面の括弧書きでは、クレジットカード会社がETCシステムの利用のために交付するカードを指すと定義したうえで、高速道路会社が発行するETCコーポレートカードとETCパーソナルカードを除くと書かれています。
| カードの種類 | 発行するのは | 問103の対象 |
|---|---|---|
| ETCクレジットカード | クレジットカード会社 | 対象。明細と利用証明書の組み合わせで判断する |
| ETCコーポレートカード | 高速道路会社 | 問103の括弧書きで除かれている |
| ETCパーソナルカード | 高速道路会社 | 問103の括弧書きで除かれている |
自社がどれを使っているかは、カードの発行元で見分けられます。法人カードに付帯して申し込んだETCカードなら、発行元はカード会社なので問103の対象です。協同組合や高速道路会社経由で作ったカードは別の扱いになります。
経理の実務で取り違えやすいのは、「カード会社の明細があるから大丈夫」と考えてしまう点です。問103は、カード会社は役務を提供した事業者ではないため明細は適格請求書に当たらない、とはっきり書いています。
もう一つは高速道路会社等ごとに1取引ぶんが要るという単位です。全国を走る会社ほど、押さえる会社の数が増えます。
利用証明書を取るETC利用照会サービス
利用証明書の取得先は、高速道路会社が運営するETC利用照会サービスです。公式サイトによると、登録は無料で年会費もかからず、利用証明書と明細をPDFとCSVで出力・印刷・保存できます。ETCクレジットカードだけでなく、ETCパーソナルカードとETCコーポレートカードを持っている人も利用できると案内されています。
登録には走行の実績が要ります。公式サイトの案内では、新規登録に次の5つが必要とされています。社用車で走った記録が手元に無いと登録自体が進まないため、車両の管理担当者と一緒に準備するほうが早く済みます。
ETC利用照会サービスの新規登録に必要な5項目
1
ETCカード番号
2
メールアドレス
3
過去にそのカードでETC無線走行した年月日
4
車両番号
5
車載器管理番号
問103が言う「15か月」は、このサービスでダウンロードできる期間のことです。期間を過ぎると取り出せなくなるため、間隔の空いた高速道路会社等については、使った直後に取っておくほうが確実です。
消費税の対象外になる料金が混じることがある
問103の注3は、空港と内陸部を結ぶ連絡橋の通行料金(空港連絡橋利用税)など、消費税の課税対象とならない金額がある場合は、その金額が仕入税額控除の対象外になると注意しています。高速道路の料金として一括で引き落とされていても、中身が全部課税仕入れとは限らないということです。
| 注記 | 内容 | 実務で効くところ |
|---|---|---|
| 注1 | 利用証明書は高速道路会社等ごとに任意の一取引で一回のみ取得・保存すればよい | 毎月の作業にしなくてよい。ただし会社の数だけ必要 |
| 注2 | 15か月の期間内にいつでもダウンロードできる状態なら取得自体が不要 | 間隔が空いた会社の道路は例外。取得が必要になる |
| 注3 | 空港連絡橋利用税など課税対象とならない金額は控除の対象外 | 料金の内訳を見ないと控除額を取り違える |
注1には前提も付いています。高速道路会社等が適格請求書発行事業者の登録を取りやめないことが前提で、一回のみの取得でよい、という書き方です。登録状況が変わったときは取り直しが要る、と読むのが安全です。
よくある質問
| 質問 | 公表資料から言えること |
|---|---|
| カードの明細だけで控除できる? | 原則はできない。明細は適格請求書に該当しないと問103が明記している |
| 利用証明書は毎月必要? | 必要ない。高速道路会社等ごとに任意の一取引ぶんを一回取得・保存すればよい(注1) |
| 証明書を取らなくてよい場合は? | 同じ高速道路会社等の道路を繰り返し使い、15か月の期間内にいつでも取り出せる状態にある場合(注2) |
| どこで取れる? | 高速道路会社が運営するETC利用照会サービス。登録は無料で年会費もかからない |
| ETCコーポレートカードも同じ? | 問103の対象から除かれている。発行元が高速道路会社のため |
| 料金が全部課税仕入れになる? | ならない。空港連絡橋利用税など課税対象とならない金額は控除の対象外(注3) |
この記事の内容は2026年11月13日に国税庁とETC利用照会サービスの公表資料を開いて確認したものです。問103には令和5年10月追加・令和6年4月改訂と記載があり、今後も改訂される可能性があります。実際の申告では、最新の本文を確認してください。法人カードの明細そのものの扱いは法人カードの利用明細書はインボイスになる?、電子での保存は法人カードのWeb利用明細は電子帳簿保存法の対象?で扱っています。