社用車やトラックの燃料費を法人カードで払っていると、明細の軽油代に消費税がかかっていない行が混ざることがあります。計算違いではありません。軽油引取税という税金だけは、請求書での書き方しだいで消費税の課税対象から外れるからです。この税は2026年4月1日に上乗せ分が廃止され、税率そのものも変わりました。制度の骨格と、経理が見るべき点を、総務省と国税庁の公表資料で確認します。
- 軽油引取税は都道府県が課す普通税で、納税義務者は軽油を引き取る側です。ガソリンにかかる揮発油税とは課税の仕組みが違います。
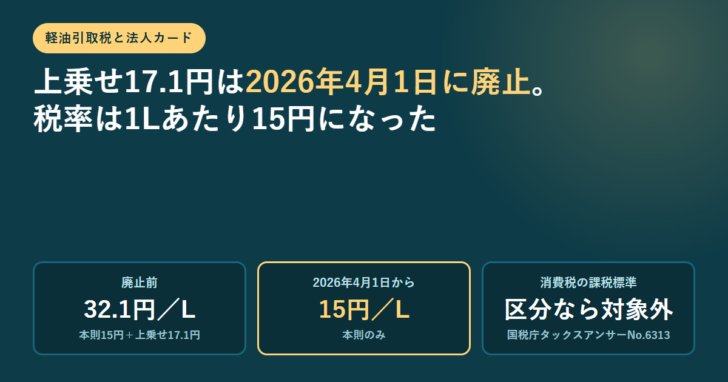
- 税率は1キロリットルにつき15,000円。1リットルに直すと15円です。
- 上乗せされていた当分の間税率(1リットルあたり17.1円)は、2026年4月1日に廃止されました。
- 軽油引取税は、請求書や領収証で税額を明確に区分していれば消費税の課税標準に含まれません。区分していなければ含まれます。
- 区分できるのは特別徴収義務者である特約店等が売った場合で、そうでないスタンドが売った場合は控除できません。
軽油引取税は都道府県の税。納めるのは「引き取る側」
軽油引取税は、軽油の使用者と、道路整備や交通事故対策といった行政サービスを供給する地方団体との応益関係に着目して課される普通税だと総務省が説明しています。国税ではなく都道府県税です。
課税されるのは、元売業者または特約業者からの軽油の引取りで、現実の納入をともなうものです。納税義務者はその引取りを行う者、つまり買う側になります。この点が、メーカー側が納税義務者になる揮発油税と決定的に違います。後で述べる消費税の扱いの違いも、ここから来ています。
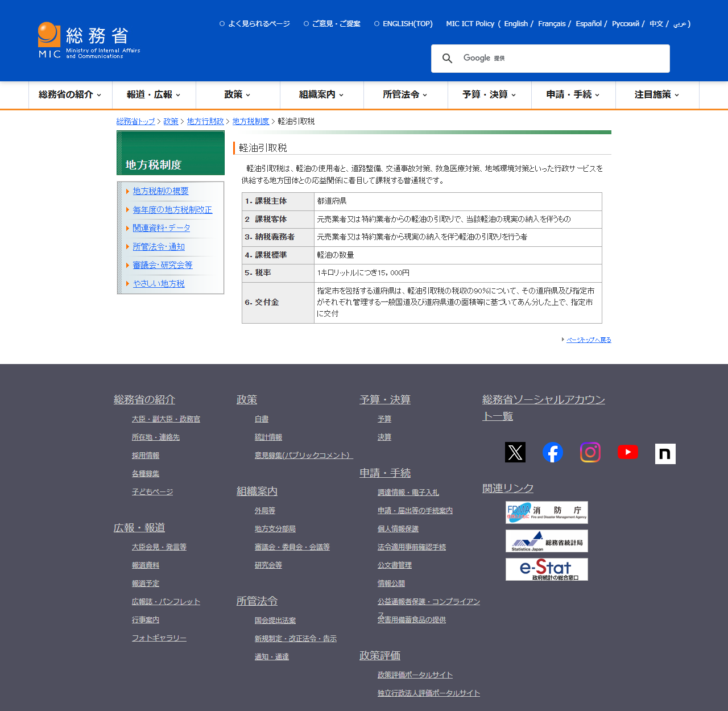
| 項目 | 内容 |
|---|---|
| 課税主体 | 都道府県 |
| 課税客体 | 元売業者または特約業者からの軽油の引取りで、当該軽油の現実の納入を伴うもの |
| 納税義務者 | 元売業者または特約業者から現実の納入を伴う軽油の引取りを行う者 |
| 課税標準 | 軽油の数量 |
| 税率 | 1キロリットルにつき15,000円 |
| 交付金 | 指定市を包括する道府県は、税収の90%について一般国道・道府県道の面積等で按分し、指定市に交付 |
税率は数量で決まります。金額に対する何パーセントではないので、軽油の店頭価格が上がっても下がっても、1リットルあたりの税額は変わりません。燃料費の変動要因を分けて考えるときは、ここを固定値として扱えます。
当分の間税率は2026年4月1日に廃止された
長く上乗せされていたのが「当分の間税率」です。資源エネルギー庁の解説によれば、1974年に道路整備の財源として導入されたもので、軽油の場合は軽油引取税に含まれ、1リットルあたり17.1円でした。総務省が公表した地方税法等の一部を改正する法律の概要には、軽油引取税の当分の間税率を令和8年4月1日に廃止することが明記されています。
本則の15円に17.1円が乗っていたので、廃止前の実効的な税率は1リットルあたり32.1円だった計算になります。廃止後は15円です。
| 時期 | 本則 | 当分の間税率の上乗せ | 合計 |
|---|---|---|---|
| 2026年3月31日まで | 15円/L | 17.1円/L | 32.1円/L |
| 2026年4月1日から | 15円/L | 廃止 | 15円/L |
金額で見ると規模が分かります。1回の給油で1,000リットル入れる大型車なら17,100円、月に1万リットル使う運送事業者なら月171,000円の差です。年間では約205万円になります。燃料費の予算を前年実績から積む場合は、この分を差し引かないと過大に見積もることになります。
廃止されたのは上乗せ分だけで、軽油引取税そのものは残っています。「軽油の税金がなくなった」わけではありません。
ガソリン側は2025年12月31日に、別の法律で下がっていた
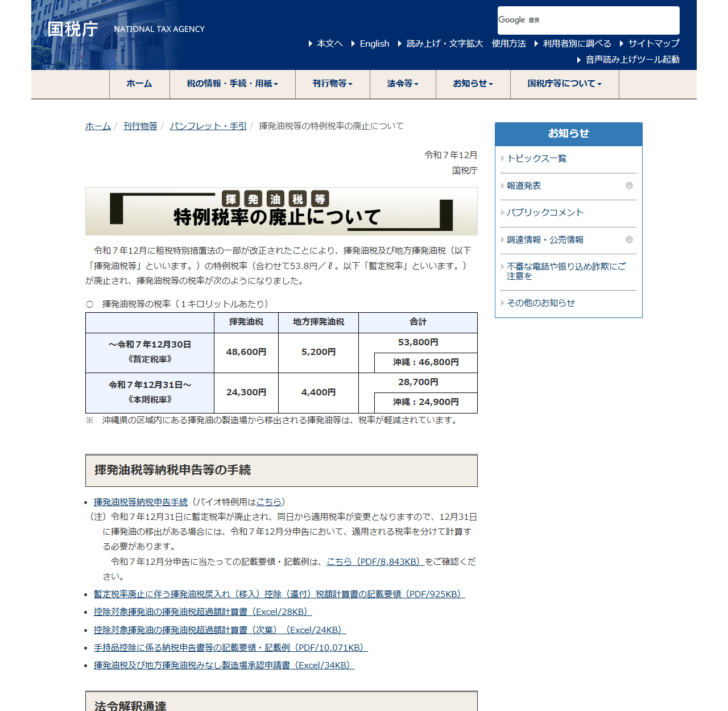
ガソリンと軽油は別の税です。ガソリンにかかるのは国税の揮発油税と地方揮発油税で、こちらの暫定税率は先に廃止されています。国税庁の案内によれば、令和7年12月に租税特別措置法の一部が改正され、合わせて53.8円/Lだった特例税率が廃止されて、令和7年12月31日から本則税率になりました。
| 項目 | ガソリン | 軽油 |
|---|---|---|
| 税目 | 揮発油税・地方揮発油税(国税) | 軽油引取税(都道府県税) |
| 納税義務者 | 製造場から移出する側 | 軽油を引き取る側 |
| 上乗せ分 | 合わせて25.1円/L | 17.1円/L |
| 廃止日 | 2025年12月31日 | 2026年4月1日 |
| 廃止後の税率 | 28,700円/kL(沖縄は24,900円) | 15,000円/kL |
| 消費税の課税標準 | 含まれる | 区分していれば含まれない |
ガソリン車と軽油車の両方を持つ会社では、3か月ずれて負担が下がったことになります。月次で燃料費を比べるときは、この時期のずれを頭に入れておかないと、車種構成の違いと税制の違いが混ざって読めなくなります。
価格は廃止日に急落したわけではない。補助金が先に効いていた
税率が下がった日に店頭価格が同じ幅で下がったかというと、そうではありません。資源エネルギー庁は、急激な価格変動による買い控えなどの流通の混乱を抑えるため、燃料油の補助金を段階的に拡充したと説明しています。1回あたりの変動幅を最大5円程度に抑える設計でした。
2025年11月13日
ガソリン・軽油ともに、それまでの10円の補助金に5円を上乗せして15円へ。
2025年11月27日
ガソリンは20円へ。軽油は17.1円となり、当分の間税率の上乗せ分と同じ水準に到達。
2025年12月11日
ガソリンの補助金が25.1円となり、暫定税率の上乗せ分と同水準に到達。
2025年12月31日
揮発油税等の特例税率が廃止。税率は下がるが、補助金で既に同水準の引き下げが実現していた。
2026年4月1日
軽油引取税の当分の間税率が廃止。
つまり、値下がりは廃止日ではなく2025年11月から12月にかけて先に起きていました。軽油の場合は2025年11月27日には補助金が17.1円に達しており、その時点で当分の間税率の上乗せ分と同じだけ下がる効果が出ていたことになります。「廃止日を境に急に安くなる」という理解のまま給油計画を立てると、実態とずれます。
資源エネルギー庁は、価格は原油価格や為替の動向にも左右されるため、補助金の額がそのまま店頭価格に反映されるわけではないとも書いています。税率と補助金の合計だけで実際の給油単価を予測することはできません。
法人カードの明細で、軽油引取税に消費税がかからないことがある
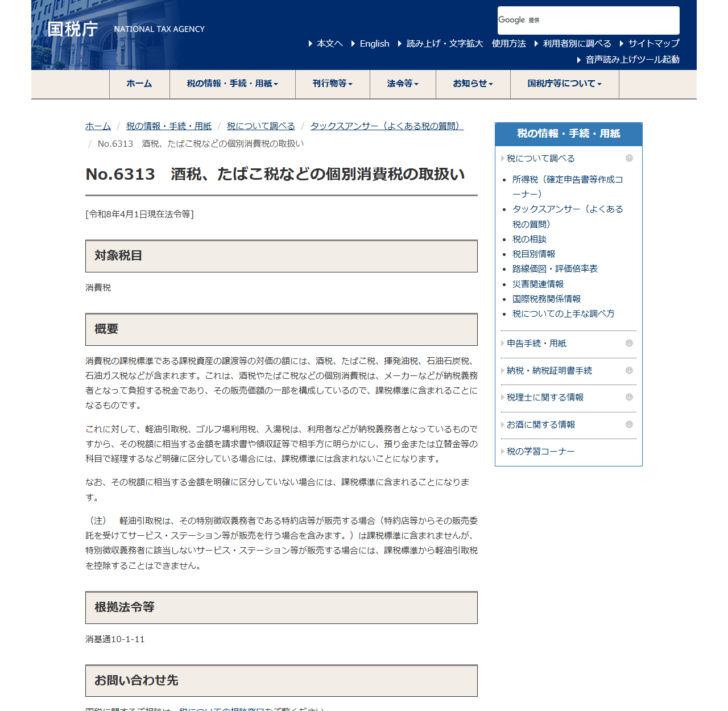
ここが経理の実務で最も間違えやすいところです。国税庁のタックスアンサーNo.6313は、酒税、たばこ税、揮発油税、石油石炭税、石油ガス税などは消費税の課税標準に含まれると説明しています。メーカーなどが納税義務者となって負担する税金であり、販売価額の一部を構成しているからです。
これに対して軽油引取税は、利用者などが納税義務者となっているため扱いが違います。その税額に相当する金額を請求書や領収証等で相手方に明らかにし、預り金または立替金等の科目で経理するなど明確に区分している場合には、課税標準に含まれません。区分していない場合は含まれます。
| 売った側 | 請求書での書き方 | 消費税の課税標準 |
|---|---|---|
| 特別徴収義務者である特約店等(販売委託を受けたスタンドを含む) | 税額を明確に区分している | 含まれない |
| 特別徴収義務者である特約店等 | 区分していない | 含まれる |
| 特別徴収義務者に該当しないスタンド | 区分の有無にかかわらず | 控除できない(含まれる) |
法人カードの利用明細は、給油所ごとに1行でまとまって届くことが多く、この区分までは書かれていません。判断の材料になるのは、給油所が出す請求書や領収証のほうです。明細と原資料で消費税額が合わないときは、まずこの軽油引取税の区分を疑ってください。
明細と請求書の関係については、法人カードの利用明細書はインボイスになるかを国税庁の回答で確認した記事で整理しています。保存の仕方はWeb利用明細と電子帳簿保存法の記事のほうが詳しいです。
経理で確認する4点
給油所の請求書に軽油引取税の欄があるか
欄があり金額が分かれているなら、その部分は消費税の課税標準から外れます。欄がなければ総額に消費税がかかります。
預り金または立替金等で経理しているか
国税庁は、請求書等で明らかにしたうえで科目でも区分することを条件に挙げています。表示だけで処理していないか確認します。
2026年4月1日をまたぐ請求の税率
当分の間税率の廃止日をまたぐ締め日では、1リットルあたりの税額が期間で変わります。単価の平均だけを見ると差の理由を見失います。
ガソリンと軽油を分けて集計しているか
ガソリンは2025年12月31日、軽油は2026年4月1日と時期が違います。合算したままでは、どちらの影響かを説明できません。
燃料費の支払いを法人カードに寄せている場合、契約価格方式と店頭価格方式で単価の出方が変わります。その判断軸は法人ガソリンカードの契約価格を検討した記事にまとめてあります。
よくある質問
軽油引取税はいくらですか
総務省の公表では1キロリットルにつき15,000円です。1リットルあたり15円になります。上乗せされていた当分の間税率17.1円は2026年4月1日に廃止されました。
ガソリンと軽油で廃止の日が違うのはなぜですか
根拠となる法律が違うためです。ガソリンの上乗せ分は国税の揮発油税等にかかるもので租税特別措置法の改正により令和7年12月31日に廃止され、軽油の上乗せ分は都道府県税である軽油引取税にかかるもので地方税法等の改正により令和8年4月1日に廃止されました。
軽油引取税に消費税はかかりますか
かからない場合があります。国税庁は、税額に相当する金額を請求書や領収証等で明らかにし、預り金または立替金等の科目で経理するなど明確に区分している場合には課税標準に含まれないとしています。区分していない場合は含まれます。
スタンドによって扱いが違うのはなぜですか
特別徴収義務者かどうかで変わるためです。国税庁は、特別徴収義務者である特約店等が販売する場合は課税標準に含まれないが、特別徴収義務者に該当しないサービス・ステーション等が販売する場合は課税標準から軽油引取税を控除することはできないと書いています。
廃止で店頭価格は17.1円下がりましたか
廃止日に一度に下がったわけではありません。資源エネルギー庁は補助金を段階的に拡充したと説明しており、軽油については2025年11月27日の時点で補助金が17.1円に達していました。価格は原油価格や為替の影響も受けます。
免税軽油の制度はどうなりますか
免税軽油の取扱いについては、この記事で参照した総務省の制度紹介ページには記載がありません。適用を受けたい場合は、事業所の所在地を所管する都道府県の課税担当部署に確認してください。確認できていないことを推測で書くことはしません。
まとめ
軽油引取税は都道府県が課す普通税で、納税義務者は軽油を引き取る側です。税率は1キロリットルにつき15,000円、つまり1リットル15円で、上乗せされていた当分の間税率17.1円は2026年4月1日に廃止されました。ガソリンの上乗せ分はこれより3か月早い2025年12月31日に、別の法律で廃止されています。経理でいちばん影響が出るのは消費税です。軽油引取税は、請求書等で明確に区分していれば課税標準に含まれませんが、区分していなければ含まれ、特別徴収義務者でないスタンドから買った分は控除できません。法人カードの明細だけでは判断できないので、給油所の請求書を必ず突き合わせてください。
参照した一次情報
- 総務省「地方税制度|軽油引取税」https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_16.html
- 総務省「地方税法等の一部を改正する法律の概要」(軽油引取税の当分の間税率を令和8年4月1日に廃止)https://www.soumu.go.jp/main_content/001066239.pdf
- 国税庁「揮発油税等の特例税率の廃止について」https://www.nta.go.jp/information/other/data/r07/kihatsu/index.htm
- 国税庁 タックスアンサー No.6313「酒税、たばこ税などの個別消費税の取扱い」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6313.htm
- 資源エネルギー庁「ガソリンの暫定税率(当分の間税率)の廃止でガソリン代はどうなるの?」https://www.enecho.meti.go.jp/about/special/johoteikyo/zanteizeiritsu.html