法人カード会計

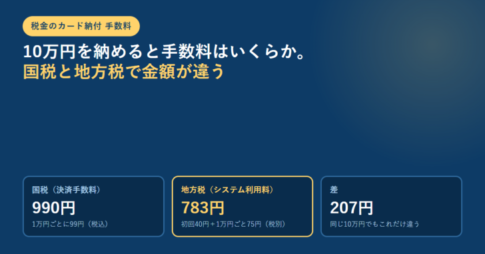
10万円を納付したときの国税990円と地方税783円、その差207円を3枚のカードで並べた図法人カード会計

法人カードで税金を払うと手数料はいくら?国税は1万円ごとに99円、地方税は初回40円+75円(税別)

税金のクレジットカード納付でかかる手数料を、国税庁と地方税共同機構の公表値で並べました。国税の決済手数料は納付税額1万円ごとに99円(税込)で、1万円の倍数なら負担率は0.99%。1円でも超えると次の段へ上がるため、10,001円では1.98%になります。地方税のシステム利用料は最初の1万円が40円で、以降は1万円ごとに75円(税別)の加算。10万円を納めると国税990円に対し地方税は約783円で、207円ほど差がつきます。損益の分岐点は国税0.99%、地方税0.8%前後の還元率です。領収証書が出ないこと、取消しできないこと、1度につき1,000万円未満であること、納税証明書への反映が最大3週間かかることも整理しました。掲載内容は2026年10月7日に両機関の公式ページで確認したものです。
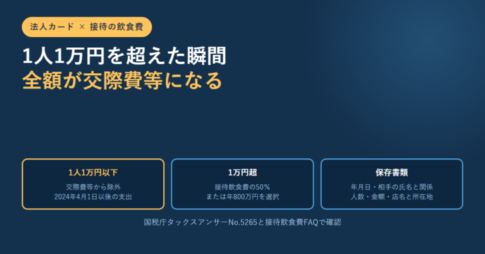
法人カードと接待の飲食費について、1人1万円以下は交際費等から除外、1万円超は接待飲食費の50%または年800万円を選択、保存書類は年月日・相手の氏名と関係・人数・金額・店名と所在地であることを並べたアイキャッチ画像法人カード会計

接待の飲食費は1人1万円まで。2024年4月1日から基準が変わり、法人カードの明細だけでは5項目のうち3つが埋まらない

交際費等から除かれる飲食費の基準は、2024年(令和6年)4月1日以後の支出から1人当たり1万円以下になりました。判定は支出額を参加人数で割った金額で、1円でも超えると全額が交際費等です。自社の役員・従業員とその親族だけの飲食は対象外です。さらに金額が基準以下でも、年月日・参加した取引先等の氏名と関係・人数・費用の額と飲食店等の名称と所在地などを書いた書類の保存が条件になります。法人カードの利用明細に載るのは日付と金額と加盟店名までで、相手方と人数は記録されません。国税庁のタックスアンサーNo.5265、接待飲食費FAQ、令和6年度の改正の概要で確認しました。

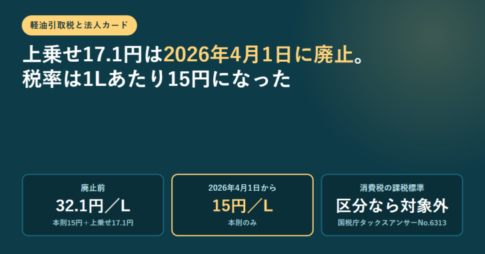
軽油引取税の上乗せ17.1円が2026年4月1日に廃止され税率が1リットルあたり15円になったという見出しと、廃止前32.1円・廃止後15円・消費税は区分すれば対象外という3つの数値を並べたアイキャッチ画像法人カード会計

軽油引取税とは?1L15円になった仕組みと、法人カードの明細で消費税が変わる条件

軽油引取税は都道府県が課す普通税で、納税義務者は軽油を引き取る側です。税率は1キロリットルにつき15,000円、上乗せされていた当分の間税率17.1円は2026年4月1日に廃止されました。ガソリンの暫定税率が廃止された2025年12月31日との違い、そして国税庁が示す「請求書等で明確に区分していれば消費税の課税標準に含まれない」という扱いまで、総務省・国税庁・資源エネルギー庁の公表資料で整理します。

法人カード会計

法人カードの利用明細書はインボイスになる?国税庁が「請求書等に該当しない」と答えた事例と、明細だけで済む例外

先に結論:カード会社の利用明細書は適格請求書ではない 法人カードとインボイス制度を扱う記事では、「インボイス制度に対応した法人カードなら、利用明細書がインボイスの代わりになる」という説明を見かけます。国税庁は、これをはっ...

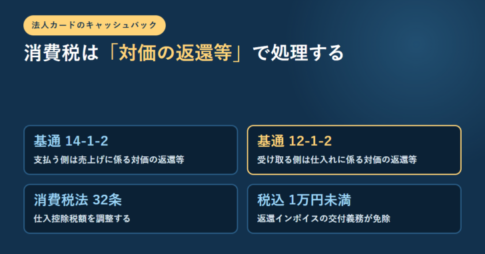
消費税法基本通達14-1-2・12-1-2・消費税法32条・税込1万円未満の4つを並べたアイキャッチ法人カード会計

法人カードのキャッシュバックは消費税でどう扱う?国税庁が示す「対価の返還等」と、基本通達12-1-2・14-1-2の当てはめ

法人カードのキャッシュバックは「消費税とは無関係」ではありません。国税庁の質疑応答事例は、支払う側にとって売上げに係る対価の返還等に該当すると回答しています。受け取る事業者には消費税法基本通達12-1-2が当たり、タックスアンサーNo.6363のとおり仕入控除税額の調整が必要です。調整しなくてよい場合、返還インボイスが税込1万円未満で免除される条件まで、条番号をたどって整理しました。

法人カード会計

法人税のクレジットカード払いを徹底解説!法人経営者・経理担当者のための最適なカード活用ガイド

はじめに 法人税の支払いは、法人経営者や経理担当者にとって避けて通れない重要な業務の一つです。しかし、支払い方法についてはさまざまな選択肢がある中で、近年注目されているのが「クレジットカード払い」です。銀行振込や現金払い...

法人カード会計

法人カードの年会費はどの勘定科目に計上すべき?完全ガイド|経理担当者必見の法人カード会計処理マニュアル

法人カードの年会費の適切な会計処理は、経理担当者や法人経営者にとって重要な課題です。法人カードを利用することで業務の効率化や経費管理の透明性を向上させることができますが、年会費の勘定科目の選定を誤ると、経費管理の不正確さ...

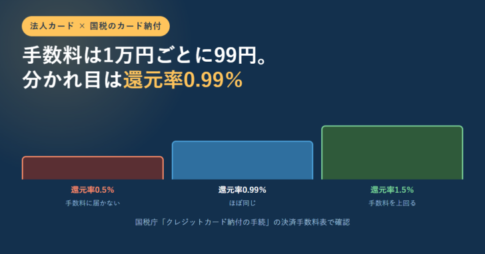
紺色の背景に「手数料は1万円ごとに99円。分かれ目は還元率0.99%」という見出しと、還元率0.5%・0.99%・1.5%を高さの違う3本の棒で並べたアイキャッチ法人カードポイント

法人カードで税金を払うと得?決済手数料は1万円ごとに99円=約0.99%。還元率1.0%未満のカードだと目減りする

国税のクレジットカード納付には決済手数料がかかります。国税庁「G-2-4 クレジットカード納付の手続」の表では、納付税額1円〜10,000円が99円、10,001円〜20,000円が198円、20,001円〜30,000円が297円で、以降も10,000円を超えるごとに加算されます。率に直すと約0.99%で、カードの還元率がこれを下回ると持ち出しになります。100万円を納めると決済手数料は9,900円。還元率0.5%なら戻りは5,000円相当で4,900円のマイナス、1.5%なら15,000円相当で5,100円のプラスです。利用できるのは1度の手続につき1,000万円未満、かつカードの決済可能額以下で、ブランドはVisa・Mastercard・JCB・American Express・Diners Clubの5つ、受付は24時間です。納付受託者は株式会社エフレジ。領収証書は発行されず、手続完了後の取消しもできません。納税証明書には最大3週間程度、クレジットカード納付が行われている旨が記載されます。源泉所得税で納税告知書が届いていない場合と、印紙貼付が必要な印紙税・登録免許税は、お支払サイトから直接手続できません。2026年10月14日時点の国税庁の記載で確認しました。

法人カードお得な使い方

意外と知らない?法人税は法人カードで支払った方が断然お得。法人カードでの税金支払いの全手順、お得額比較、お得額シミュレーター

法人カードで税金が支払えるということを知らない方も多いかと思います。今回は、法人カードでの税金支払いの全手順、お得額比較、お得額シミュレーターを紹介します。 法人税は法人カード(クレジットカード)で支払えるの? 支払えま...

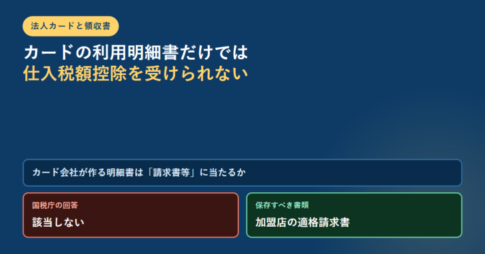
紺色の背景に「法人カードと領収書」のラベルと「カードの利用明細書だけでは仕入税額控除を受けられない」という見出し、「カード会社が作る明細書は『請求書等』に当たるか」という問いの下に、国税庁の回答は該当しない、保存すべき書類は加盟店の適格請求書という2つのパネルを並べたアイキャッチ法人カード会計

法人カードの利用明細書では仕入税額控除を受けられない|国税庁は「請求書等に該当しない」と回答。帳簿だけでよい10類型と1万円未満の少額特例

「法人カードで払えば領収書は不要」という理解は、消費税の仕入税額控除については成り立ちません。国税庁の質疑応答事例「クレジットカード会社からの請求明細書」は、カード会社が交付する請求明細書について、カード加盟店が作成・交付する書類ではなく加盟店の氏名または名称および登録番号が記載された書類にも該当しないため、消費税法第30条第9項に規定する請求書等には該当しないと回答しています。保存すべきは加盟店から受領した適格請求書等です。ただし国税庁タックスアンサーNo.6496は、税込3万円未満の公共交通機関の運送や自動販売機での購入など10類型について帳簿のみの保存を認めており、基準期間の課税売上高が1億円以下(または特定期間5,000万円以下)の事業者が令和5年10月1日から令和11年9月30日までに行った税込1万円未満の課税仕入れにも少額特例があります。保存期間は原則7年間です。