法人カードに申し込んで通らなかったとき、まず困るのは「何が引っかかったのか分からない」ことです。カード会社は落ちた理由を答えません。ただし、何を見て判断しているかは公表されています。そこを足場にすると、落ちた原因は「自分で確かめられるもの」と「確かめようがないもの」に分けられます。分けたうえで、確かめられる側から順に潰していくのが、いちばん早い進み方です。
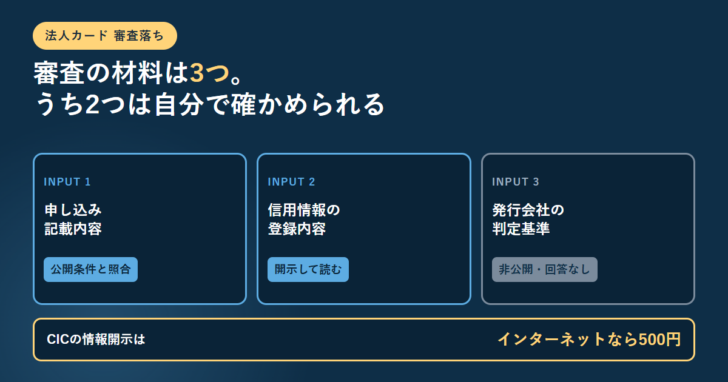
ジェーシービーは、入会審査を「申し込み記載内容」「個人信用情報機関の登録内容」「カード発行会社の独自の判定基準」の3つから総合的に判断していると公表しています。そのうえで、審査結果の理由と独自の審査基準は、不正申込防止のため問い合わせても回答できないとしています。
3つのうち、1つ目は各社が公開している申込条件と突き合わせれば自分で確かめられます。2つ目は信用情報機関に開示を申し込めば自分で読めます。確かめようがないのは3つ目だけです。
よく言われる「保有カードの限度額合計が年収の◯%を超えると落ちる」という計算は、法人名義・事業用のカードには法律上の根拠がありません。割賦販売法が定める支払可能見込額の調査義務は、条文上「個人である利用者」に限られているからです。
カード会社が公表しているのは「何を見るか」までで、「なぜ落ちたか」ではない
ジェーシービーのよくあるご質問には、「JCBカードに入会できませんでしたが、なぜですか?」という項目があります。回答はこうです。
入会審査結果の理由やカード発行会社独自の審査基準は、不正申込防止の観点から、お問い合わせをいただいても回答できません。
カードの入会審査は以下から総合的に判断しています。
申し込み記載内容/個人信用情報機関の登録内容/カード発行会社の独自の判定基準
ジェーシービー「JCBカードに入会できませんでしたが、なぜですか?」より
短い回答ですが、切り分けの骨格がそのまま書かれています。審査の入力は3つあり、理由は答えない。つまり「理由を教えてもらう」という道は最初から閉じているということです。そのかわり、3つの入力のうち2つは申込者の側から確認できます。
審査の3つの入力と、申込者が確かめられるかどうか
年齢、立場(法人代表者か個人事業主か)、支払口座の名義、希望する利用枠など。各社が申込条件として公開しているので、入力した内容と突き合わせれば、条件に当たっていないかどうかはその場で分かります。
CICに情報開示を申し込めば、自分の登録内容をそのまま読めます。インターネット開示は手数料500円(消費税込)、郵送は1,500円です。何が登録されているかは推測しなくて済みます。
公表されていませんし、問い合わせても回答されません。ここに時間をかけても進みません。動かせるのは「どの会社に出すか」だけです。
この記事では①と②の確かめ方を順に見ていきます。③については、推測で原因を作らず、申込先を変えるという扱いにします。
入力①:申込条件は公開されている。まず入力内容と突き合わせる
法人カードの審査基準は非公開ですが、申込条件は各社が商品ページに書いています。ここに当たっていれば、信用情報を疑う前に答えが出ます。主要な4枚の公開内容を並べます。
| カード | 申込対象として公開されている条件 | 法人の確認書類 | 公表されている利用枠 |
|---|---|---|---|
| JCB CARD Biz | 法人代表者または個人事業主(フリーランス・副業を含む):20歳以上/パートナー会員:18歳以上 | 法人確認書類は不要 | 50万円~500万円 |
| JCB Biz ONE | 法人代表者または個人事業主(フリーランス・副業を含む):18歳以上/パートナー会員:18歳以上 | 法人確認書類は不要 | 10万円~500万円 |
| 三井住友カード ビジネスオーナーズ | 満18歳以上(高校生は除く)の法人代表者、個人事業主(副業、フリーランスを含む)の方 | 登記簿謄本・決算書は不要 | ~500万円(本会員が持つ同社発行の個人カードと合算) |
| セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード | 個人事業主またはフリーランス、経営者の方(高校生を除く) | 決算書・登記簿謄本は不要 | 公式の基本情報欄に記載なし |
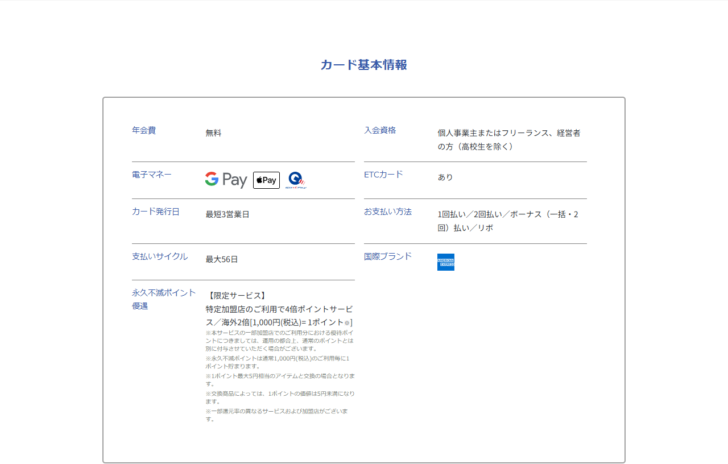
並べてみると、4枚とも事業歴の下限は条件に入っていません。「設立から何年経っていないと申し込めない」とは、どこにも書かれていないということです。書かれているのは年齢と立場だけです。
いっぽうで、法人名義で申し込むときに法人の確認書類を求める系統のカードは別にあります。ジェーシービーの解説ページは、法人が申し込む場合には「現在事項全部証明書」や「履歴事項全部証明書」といった法人の本人確認書類の提出が必要で、「6ヵ月以内に発行されたもの」などの条件が付くと書いています。個人事業主の場合に必要なのは、引き落とし口座の情報と申込者の本人確認書類の2点です。どちらの系統のカードを選んだかで、用意するものが変わります。書類の違いは法人カードの必要書類を3社の公式手続きで比べた記事にまとめています。
公開条件に当たって落ちやすい入力内容
- 年齢が条件を下回っている:JCB CARD Bizは20歳以上、Biz ONEと三井住友カード ビジネスオーナーズは18歳以上です。同じ発行会社でも商品によって下限が違います。
- 立場が条件と合っていない:公開されているのはいずれも「法人代表者」または「個人事業主」です。代表者でない役員や従業員が本会員として申し込む設計にはなっていません。従業員用はパートナーカード・追加カードとして別に発行します。
- 支払口座の名義が商品の前提と合っていない:JCB CARD Bizのモバイル即時入会は「個人名義口座の方限定」と明示されています。法人名義口座で申し込むなら、この経路は使えません。
- 法人の確認書類を用意できていない:法人名義で申し込むのに登記事項証明書が手元になければ、そもそも手続きが完了しません。発行から6ヵ月以内という条件が付く場合もあります。
入力①の続き:利用枠は、同じ発行会社の個人カードと合算される
申込条件のなかで見落とされやすいのが利用枠の扱いです。三井住友カード ビジネスオーナーズのカード概要には、カード利用枠(カードショッピング)が「~500万円」とあり、そこに注記が付いています。
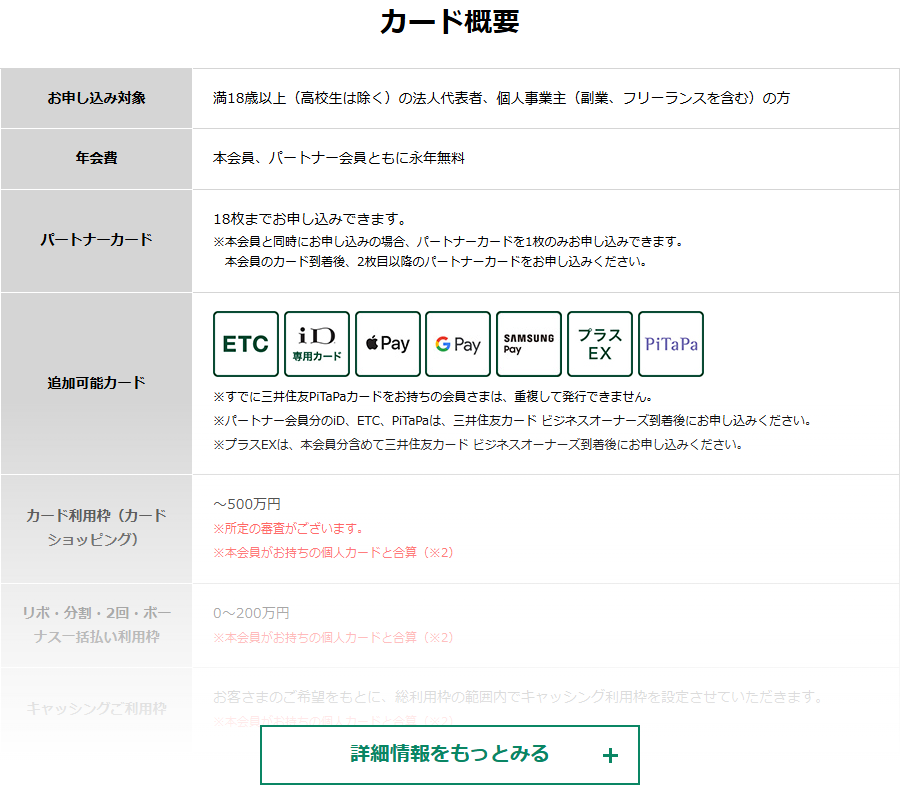
注記の本文は「本会員(法人代表者、個人事業主)の方が、弊社発行の個人カードをお持ちの場合、利用枠は合算させていただきます」です。ポイントは「弊社発行の」という限定です。合算されるのは同じ発行会社が出している個人カードであって、他社のカードまで足し合わせるとは書かれていません。
この仕組みを知らずに、すでにその会社の個人カードで大きな枠を持っている状態で法人カードに申し込むと、希望した枠が通らないことがあります。「落ちた」のではなく「枠が削られた」だけのこともあるので、結果の通知をもう一度読み直す価値があります。枠そのものの決まり方は法人カードの利用限度額を主要3社の公式手続きで確認した記事で扱っています。
「年収の◯%まで」という計算は、法人カードには法律上の根拠がない
個人のクレジットカードについては、割賦販売法が発行会社に調査義務を課しています。第30条の2第1項は、カード等を交付・付与しようとする場合や極度額を増額しようとする場合に、年収、預貯金、信用購入あっせんに係る債務の支払の状況、借入れの状況などを調査しなければならないと定めています。「支払可能見込額」という考え方は、ここから来ています。
ただし、同じ条文のなかに範囲の限定が書き込まれています。
包括信用購入あつせん業者は、包括信用購入あつせんをするためカード等を利用者(個人である利用者に限る。……)に交付し若しくは付与しようとする場合……
割賦販売法 第30条の2第1項(e-Gov法令検索)
「個人である利用者に限る」と明記されています。法人名義の利用者は、この調査義務の対象に入っていません。
もう一段あります。同法第35条の3の60第1項第1号は、商品や役務の契約のうち「当該契約の申込みをした者が営業のために若しくは営業として締結するもの」に係る包括信用購入あっせんについて、この章の規定を適用しないと定めています。支払可能見込額の調査を定めた第30条の2も同じ章に入っているので、事業のための利用は章ごと適用除外ということになります。
ここから言えることと、言えないこと
言えること:「保有枠の合計÷年収が◯%を超えたら落ちる」という計算式は、法人カード・事業用カードについては法令の裏付けを持たない。個人カードの支払可能見込額の枠組みをそのまま当てはめた説明は、条文の適用範囲を外れている。
言えないこと:適用除外だからといって、発行会社が年収や他社借入を見ないとは言えない。見るかどうか、どう重み付けするかは「独自の判定基準」の側にあり、公表されていない。法令上の義務がないことと、実務で見ていないことは別である。
つまりこの論点で分かるのは、「◯%」という具体的な数字に根拠がないということまでです。そこから先に進むには、推測ではなく自分の登録内容を読む必要があります。
入力②:信用情報は開示できる。指数と算出理由まで読める
2つ目の入力である信用情報は、申込者本人が開示を申し込めます。クレジットカード会社が加盟しているCICの場合、方法は2つです。
| 項目 | インターネット開示 | 郵送開示 |
|---|---|---|
| 手数料 | 500円(消費税込) | 1,500円 |
| 受付時間 | 毎日 8:00~21:45(年末年始も利用可) | 申込みから1週間~10日ほどで開示報告書を発送 |
| 用意するもの | スマートフォン/CICに登録されている電話番号/署名用電子証明書が有効なマイナンバーカード | 開示申込書/本人確認書類など |
| 支払方法 | PayPay、楽天ペイ、クレジットカード、キャリア決済 | 開示利用券(コンビニチケット)または定額小為替証書 |
| 再開示 | 初回開示から96時間以内なら無料 | - |
開示でそのまま読めるのは、クレジット情報、申込情報、利用記録、参考情報、クレジット・ガイダンス情報です。クレジット情報・申込情報・利用記録はそれぞれ各50件まで開示されます。どの情報がいつまで残るかは法人カードの審査で個人の信用情報がどこまで見られるかを整理した記事で扱っているので、そちらを参照してください。
ここで取り上げたいのは、開示のときに一緒に受け取れるクレジット・ガイダンスです。CICが保有する信用情報を分析して算出した「指数」と、その「算出理由」を提供するサービスで、開示申込時に希望すれば追加の手数料はかかりません。
指数の算出に使われる5つのカテゴリー
支払状況
「請求額」や「入金額」などから、請求に対する支払状況を確認する項目。
残高
「残債額」などから残高の大小を確認する項目。
契約数
クレジット情報の件数から、これまで保有された契約数を確認する項目。
契約期間
「契約年月日」から現在までの契約期間を確認する項目。
申込件数
会員会社からの「照会件数」をもとに、新規契約の申込件数を確認する項目。
指数は200~800の3桁の数値で、算出理由は影響の大きい順に最大4件が返ってきます。注意したいのは、年齢・性別・年収・学歴・勤務地・居住地といった属性情報は一切使われないとCICが明記している点です。指数は取引事実だけを数値化したものなので、「年収を上げれば指数が上がる」という関係にはなっていません。
CICは指数480と指数690を例に、信用状態の特徴を参考値として示しています。
| 見ている内容 | 指数480 | 指数690 |
|---|---|---|
| 請求に対して期日どおり支払った人の割合 | 35.3%の人がすべての請求に期日どおり支払っている | すべての請求に期日どおり支払っている |
| 極度額の合計に対する残債額の割合 | 平均27.1% | 平均3.5% |
| カードキャッシングの残債額 | 平均115,000円 | 平均1,000円未満 |
| クレジット契約の契約期間 | 平均5年 | 平均15年 |
この表は、冒頭の「年収の◯%」説と対比すると読み方が分かります。CICが示しているのは年収との比ではなく、極度額に対する残債額の比です。しかも27.1%は「落ちる水準」ではなく、指数480の層の平均値にすぎません。比率そのものに合否の線は引かれていないということです。
なお、CICは「指数が何点以上なら審査に通りますか」という質問に対して、審査は会員会社が独自の審査基準により総合的に判断しているため答えられない、と回答しています。指数は自分の取引事実を数値で把握するための道具であって、合否の予測値ではありません。
指数が算出されないこともあります。CICは、登録されているクレジット契約が契約締結から6か月未満のものだけの場合、登録されている契約が「返済状況:異動」のものだけの場合、登録されている電話番号などの情報が最新化されていない場合などを挙げています。
起業したばかりで、事業用の契約も個人の契約もほとんどない状態だと、1つ目に当たることがあります。この場合に出てくるのは「指数が低い」ではなく「算出されない」です。意味が違うので、開示報告書の表示をそのまま読んでください。
入力③は動かせない。だから動かすのは「どこに出すか」だけ
3つ目の入力である発行会社の独自の判定基準は、公表されておらず、問い合わせても回答されません。推測で原因を作っても検証できないので、ここは「分からない」のまま置いておきます。そのうえで、①と②の確認結果に応じて次の行動を決めます。
落ちたあとに進める順番
- 申込条件と入力内容を突き合わせる:年齢、立場、支払口座の名義、法人の確認書類。ここに当たっていれば、原因はほぼ確定します。条件を満たすカードに変えれば済みます。
- 結果通知を読み直す:枠が希望より小さいだけなのか、発行そのものが見送られたのかを分けます。同じ発行会社の個人カードを持っているなら、合算の注記も確認します。
- CICに開示を申し込む:500円で自分の登録内容が読めます。クレジット・ガイダンスも一緒に希望しておけば、指数と算出理由まで分かります。推測で時間を使うより先にここを見るのが早道です。
- 算出理由に沿って直せるものを直す:支払状況・残高・契約数・契約期間・申込件数のどれが効いているかが返ってきます。直せるのは残高と支払状況、そして申込件数の増やし方です。
- 申込条件の違うカードに出し直す:法人確認書類を求める系統で落ちたなら、本人確認だけで済む系統に切り替えます。③は会社ごとに違うので、会社を変えること自体が有効な手です。
落ちた直後にやると、かえって不利になりやすいこと
- 同じ日に何枚も申し込む:申込件数は指数の5カテゴリーの1つです。照会件数として登録されるので、短期間に重ねるほど材料が増えます。
- 同じ商品にすぐ出し直す:申込時の記載内容も信用情報も変わっていないので、入力が同じなら結果が変わる理由がありません。変えるべきは商品か、入力内容のどちらかです。
- 希望枠を上げて再申込する:極度額の増額も支払可能見込額の調査対象になる場面で、個人カードでは調査が要る行為です。枠を下げて出すほうが、条件との距離は縮まります。
- 原因を信用情報だと決めつけて何もしない:開示していない段階では「信用情報が悪いから」は仮説にすぎません。500円で確かめられるものを推測のままにしておく理由はありません。
申込条件そのものを満たせないときの選択肢
年齢や立場の条件に届いていない、あるいは法人名義の支払口座をまだ用意できていない場合は、カードの選び方を変えるより先に前提を整える必要があります。
法人名義の口座がないために手続きが進まないのであれば、口座の開設が先です。ネット銀行なら書類の提出から開設までがオンラインで完結し、PayPay銀行のように最短当日で開設できるところもあります。口座が決まれば、支払口座の名義に関する条件はクリアできます。
カードの発行そのものを待てない事情があるなら、法人口座に紐づくデビットカードという経路もあります。クレジットカードのような与信枠はありませんが、支払手段としては使えます。起業直後の持ち方については法人カードと法人デビットカードのどちらを先に持つかを整理した記事があります。
どの選択肢を取るにせよ、「審査が甘いカード」を探すより、公開されている条件に自分が当てはまるカードを探すほうが確実です。前者は公表されていない③の話で、後者は公表されている①の話だからです。
よくある質問
- カード会社に電話すれば、落ちた理由を教えてもらえますか。
- ジェーシービーは、入会審査結果の理由と発行会社独自の審査基準について、不正申込防止の観点から問い合わせても回答できないと公表しています。理由そのものを聞き出す方法は、公開されている範囲では見当たりません。
- 法人カードにも「年収の3分の1まで」という上限がありますか。
- 割賦販売法の支払可能見込額の調査は、第30条の2第1項で「個人である利用者に限る」と限定されており、さらに第35条の3の60第1項第1号で、営業のために締結するものは章ごと適用除外とされています。法令上の計算式が法人カードに当てはまるという関係にはありません。発行会社が実務で何を見ているかは別の話で、公表されていません。
- 事業歴が短いと申し込めませんか。
- この記事で確認した4枚(JCB CARD Biz、JCB Biz ONE、三井住友カード ビジネスオーナーズ、セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード)の申込条件には、事業歴の下限は書かれていません。書かれているのは年齢と立場です。ただし、申込条件に書かれていないことと、審査で見られないことは別です。
- CICの開示はいくらかかりますか。
- インターネット開示が500円(消費税込)、郵送開示が1,500円です。インターネット開示には、CICに登録されている電話番号と、署名用電子証明書が有効なマイナンバーカードが必要です。初回開示から96時間以内の再開示は無料です。
- クレジット・ガイダンスの指数が何点なら通りますか。
- CICは、審査は会員会社が独自の審査基準により総合的に判断しているため、何点以上で通るかは答えられないとしています。指数は200~800の範囲で算出される、自分の取引事実にもとづく数値です。
- 指数が表示されませんでした。信用情報に問題があるということですか。
- CICは、指数が算出できない場合として、登録されているクレジット契約が契約締結から6か月未満のものだけの場合、「返済状況:異動」の契約だけの場合、登録されている電話番号などの情報が最新化されていない場合などを挙げています。どれに当たるかで意味が違うので、開示報告書の表示を読み分けてください。
- 他社の個人カードの枠も、法人カードの枠に合算されますか。
- 三井住友カード ビジネスオーナーズの注記は「弊社発行の個人カードをお持ちの場合、利用枠は合算させていただきます」と書かれており、同社発行のカードに限った記載です。他社のカードまで合算するという記載は、確認した範囲では見当たりませんでした。
この記事のまとめ
審査の入力は公表されている3つ。申し込み記載内容、信用情報機関の登録内容、発行会社の独自の判定基準です。理由は回答されませんが、3つのうち2つは自分で確かめられます。
最初に見るのは公開されている申込条件です。年齢、立場、支払口座の名義、法人の確認書類。ここに当たっていれば、信用情報を疑う必要はありません。
次がCICの開示(500円)です。クレジット・ガイダンスを希望すれば、指数と算出理由まで同時に読めます。属性情報は使われないので、見るべきは取引事実です。
「年収の◯%」という計算に法令上の裏付けはありません。確かめようがないのは発行会社の判定基準だけで、ここに時間を使うより、申込条件の違うカードへ出し直すほうが前に進みます。
この記事で参照した一次情報
- ジェーシービー「JCBカードに入会できませんでしたが、なぜですか?」https://j-faq.jcb.co.jp/faq/show/538
- ジェーシービー「法人確認書類不要の中小企業・個人事業主向けカード「JCB CARD Biz」」https://www.jcb.co.jp/corporate/houjin/biz.html
- ジェーシービー「法人カードの作り方・必要書類を初心者向けに解説!」https://www.jcb.co.jp/corporate/special/examination.html
- 三井住友カード「三井住友カード ビジネスオーナーズ」https://www.smbc-card.com/hojin/lineup/biz_owners_index.jsp
- クレディセゾン「セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード」https://www.saisoncard.co.jp/amextop/cobalt-pro/
- CIC「情報開示とは」https://www.cic.co.jp/mydata/index.html
- CIC「インターネットで開示する」https://www.cic.co.jp/mydata/online/index.html
- CIC「クレジット・ガイダンス」https://www.cic.co.jp/guide/credit-guidance/index.html
- CIC「指数が何点以上なら審査に通りますか?」https://www.cic.co.jp/faq/detail/1115.html
- e-Gov法令検索「割賦販売法」第30条の2、第35条の3の60https://laws.e-gov.go.jp/law/336AC0000000159