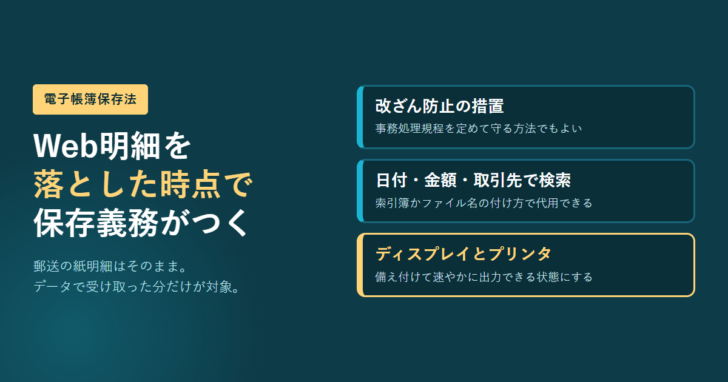
法人カードの利用明細は、いまやほとんどが会員サイトからのダウンロードです。紙の明細を郵送で受け取っていた頃と違い、このデータには税法上の保存義務が付いてきます。根拠は電子帳簿保存法で、2024年1月からは原則どおりの保存が求められています。
ところが「カードの明細も対象なのか」「印刷して紙で綴じれば足りるのか」という点は、条文だけを読んでも判断がつきません。ここでは法律の条文と国税庁が公開している資料だけを使って、対象になるデータ、満たすべき3つの要件、そして要件を満たせないときの逃げ道を順に整理します。
会員サイトからダウンロードした利用明細は電子取引のデータにあたり、データのまま保存する義務があります。印刷して紙で保管するだけでは原則の要件を満たしません。
満たすべきは改ざん防止の措置・日付や金額や取引先での検索・ディスプレイとプリンタの備付けの3点です。専用システムがなくても、事務処理規程と索引簿で対応できます。
2年前の売上高が5,000万円以下なら検索の要件が外れます。それも難しい場合は、相当の理由が認められれば猶予措置が使えます。
電子取引とは何か。条文はこう定めている
電子帳簿保存法の正式名称は「電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律」です。第2条第5号は電子取引を次のように定義しています。
「電子取引 取引情報(取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項をいう。以下同じ。)の授受を電磁的方式により行う取引をいう。」
そして第7条が、保存の義務そのものを定めています。所得税(源泉徴収に係るものを除く)および法人税に係る保存義務者は、電子取引を行った場合、財務省令で定めるところにより、その取引情報に係る電磁的記録を保存しなければならない、という条文です。「保存してもよい」ではなく「しなければならない」と書かれている点が、電子帳簿やスキャナ保存の規定と決定的に違います。
ここで重要なのは、対象が書類の名前ではなく、やりとりの形で決まることです。請求書でも領収書でも、紙で受け取ったなら紙のまま保管でかまいません。データで受け取ったなら、そのデータを保存する義務が生じます。
法人カードの明細は、受け取り方で扱いが変わる
同じ法人カードでも、明細の受け取り方によって電子帳簿保存法の当てはまり方が変わります。国税庁のリーフレットは「あくまでデータでやりとりしたものが対象であり、紙でやりとりしたものをデータ化しなければならない訳ではありません」と明記しています。
| 受け取り方 | 電子取引にあたるか | 保存の仕方 |
|---|---|---|
| 郵送された紙の利用明細書 | あたらない | 紙のまま保存してよい。データ化の義務はない |
| 会員サイトからダウンロードした明細のPDF | あたる | データのまま、3要件を満たして保存する |
| メールで届いた明細データ | あたる | データのまま、3要件を満たして保存する |
| 会計ソフトへ自動連携された取引データ | あたる | 連携元のデータを要件どおりに保存できているか確認する |
| 加盟店から紙で受け取った領収書 | あたらない | 紙のまま保存してよい。スキャナ保存は任意 |
紙の明細を郵送で受け取り続けていれば電子取引は発生しませんが、多くのカード会社は紙明細を有料化または廃止しています。実務上は「会員サイトから落とす」形に寄っていくため、電子取引として扱う前提で仕組みを作るほうが安全です。
なお、利用明細書そのものが消費税の仕入税額控除に使えるかどうかは別の論点です。こちらは法人カードの利用明細書はインボイスになる?で扱っています。保存義務の話と控除要件の話は、同じ書類をめぐって別々に走ります。
保存の3要件。専用システムがなくても満たせる
国税庁は電子取引データの保存方法について、3つの要件を示しています。
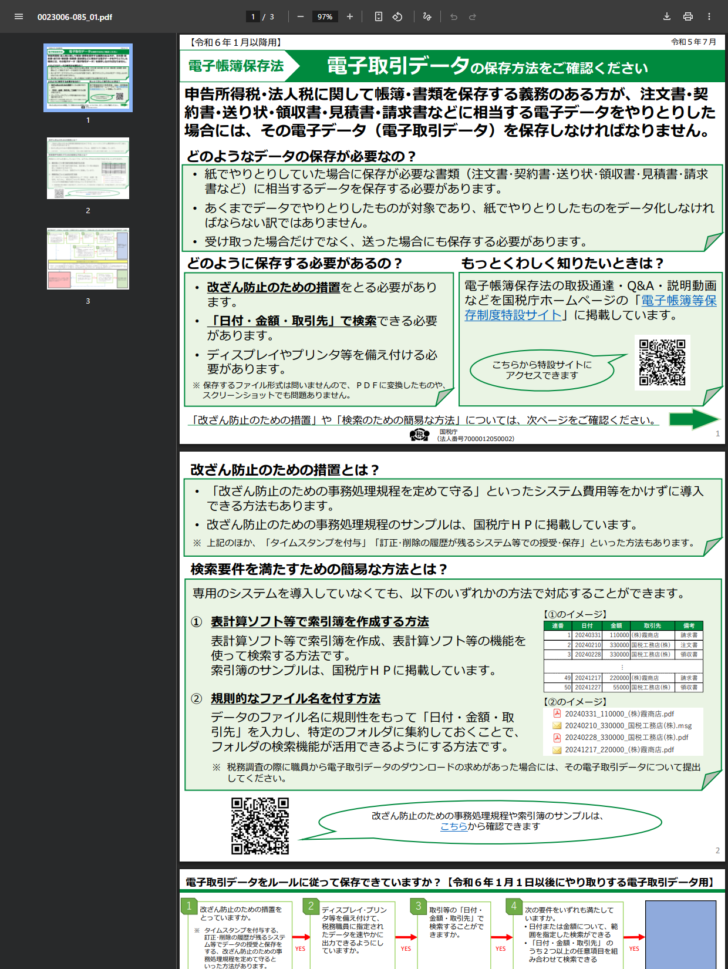
| 要件 | 中身 | 費用をかけずに満たす方法 |
|---|---|---|
| 改ざん防止のための措置 | データが後から書き換えられない状態にする | 改ざん防止のための事務処理規程を定めて守る。国税庁がサンプルを公開している |
| 検索できること | 日付・金額・取引先で検索できる | 表計算ソフトで索引簿を作る、または規則的なファイル名を付ける |
| 出力できること | ディスプレイやプリンタ等を備え付ける | 通常の事務用パソコンとプリンタで足りる |
改ざん防止の措置には、タイムスタンプを付与する方法や、訂正・削除の履歴が残るシステムで授受・保存する方法もあります。ただしリーフレットは、システム費用をかけずに導入できる方法として事務処理規程を先に挙げています。小規模な会社が最初に選ぶ現実的な選択肢はこちらです。
ファイル形式の指定はありません。リーフレットには「保存するファイル形式は問いませんので、PDFに変換したものや、スクリーンショットでも問題ありません」と書かれています。会員サイトの明細画面をPDFで書き出して保存する運用は、この点では問題になりません。
検索の要件は、索引簿かファイル名で満たす
3要件のうち、実務でいちばん手が止まるのが検索です。国税庁は、専用のシステムを導入していなくても対応できる方法として2つを挙げています。
表計算ソフトで索引簿を作る
連番・日付・金額・取引先・備考の列を用意し、データと突き合わせて記録します。表計算ソフトの検索機能で条件を満たせます。国税庁が索引簿のサンプルを公開しています。
規則的なファイル名を付ける
日付・金額・取引先をファイル名に入れ、特定のフォルダに集めます。フォルダの検索機能がそのまま検索要件を満たす形になります。
20260331_110000_〇〇カード.pdf
法人カードの明細は月に1回まとまって出るため、ファイル名方式と相性がよい書類です。一方で、明細に含まれる個々の加盟店との取引まで検索対象にしたい場合は、索引簿のほうが運用しやすくなります。社内でどちらに寄せるかは、法人カードの利用規定に書き込んでおくと迷いが減ります。
なお、税務調査の際に職員から電子取引データのダウンロードの求めがあった場合には、そのデータを提出する必要があります。索引簿を作っていても、元データを消してよいという意味ではありません。
2年前の売上高が5,000万円以下なら検索の要件が外れる
検索の要件には緩和があります。国税庁のリーフレットに載っている判定の流れでは、次のいずれかに当てはまり、かつ税務職員からのダウンロードの求めに応じられる場合、検索の要件を満たさなくても原則のルールに従って保存できていると扱われます。
| 条件 | 内容 |
|---|---|
| イ | 基準期間(2年(期)前)の売上高が5,000万円以下であること |
| ロ | 電子取引データをプリントアウトした書面を、日付及び取引先ごとに整理された状態で提示・提出することができるようにしていること |
| 共通 | 電子取引データのダウンロードの求め(税務職員からのデータの提示・提出の要求)に応じることができるようにしていること |
ロの条件は売上高に関係なく使えます。印刷した明細を日付順と取引先順で整理してファイルに綴じておき、データ自体も消さずに残しておけばよい、という組み立てです。紙で管理してきた会社にとっては、既存の運用をほぼ変えずに済む道筋になります。
ただしどちらの場合も、共通条件のダウンロードの求めへの対応は外れません。紙に印刷したから元データを消してよい、という結論にはなりません。
要件を満たせないときの猶予措置
3要件も緩和も使えない場合に残るのが猶予措置です。リーフレットの判定図では、要件への対応ができなかったことについて相当の理由があり、かつ次の2つを満たす場合に猶予措置の適用を受けられるとされています。
| 猶予措置の条件 | 内容 |
|---|---|
| 相当の理由 | 要件に従った保存ができなかったことについて、相当の理由があると所轄税務署長が認めること |
| 書面の提示 | 電子取引データをプリントアウトした書面を、税務調査等の際に提示・提出することができるようにしていること |
| データの提出 | 電子取引データのダウンロードの求めがあった場合に、その求めに応じることができるようにしていること |
相当の理由の例として、リーフレットは「システム等の整備が間に合わない場合など、原則的なルールに従って電子取引データの保存を行うための準備が整っていない事情がある場合」を挙げています。
一方で認められない場合も明記されています。システム等の整備が整っていて原則的なルールに従った保存ができるにもかかわらず、資金繰りや人手不足等の特段の事情がなく保存していない場合には、相当の理由があるとは認められないとされています。猶予措置は恒久的な逃げ道ではなく、準備が整うまでの措置だと読むのが正確です。
法人カードの運用に落とすと
制度の話を、カードを使う側の手順に置き換えます。まず、毎月の明細を会員サイトからPDFで保存し、日付・金額・取引先をファイル名に入れて1つのフォルダへ集めます。次に、改ざん防止のための事務処理規程を作って社内で運用します。この2つで、費用をかけずに原則のルールに乗せられます。
注意したいのは、カード会社の会員サイトが明細を置いておく期間には限りがあることです。過去の明細をいつまで参照できるかは会社によって違い、遡って取得できなくなると後から保存することもできません。毎月決まった日に落とす担当を決めておくと取りこぼしが防げます。
従業員に追加カードを持たせている場合は、明細が1本にまとまるぶん、保存の手間は増えません。ただし加盟店ごとの領収書は別に発生します。紙で受け取ったものは紙のまま、データで受け取ったものはデータのまま、という原則をそのまま当てはめてください。
よくある質問
印刷して紙で保管するだけでは駄目ですか
原則のルールとしては不足です。ただし、印刷した書面を日付及び取引先ごとに整理された状態で提示・提出できるようにし、あわせてデータのダウンロードの求めに応じられる状態にしていれば、検索の要件は不要になります。どちらの場合もデータ自体は残す必要があります。
スクリーンショットでもよいのですか
国税庁のリーフレットは、保存するファイル形式は問わないとしたうえで、PDFに変換したものやスクリーンショットでも問題ないと明記しています。
売上が5,000万円以下かどうかは、いつの売上で見ますか
基準期間、つまり2年(期)前の売上高で判定します。直前期ではありません。
猶予措置はいつまで使えますか
期限は示されていません。ただし相当の理由が必要で、準備が整っているのに保存していない場合は適用されないとされています。恒久的な代替手段として設計されたものではありません。
この記事が参照した一次情報
- 電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律:第2条第5号の電子取引の定義、第7条の保存義務
- 国税庁「電子取引データの保存方法をご確認ください」:3要件、検索の簡易な方法、判定の流れ、猶予措置の条件
- 国税庁「電子帳簿等保存制度特設サイト」:取扱通達・一問一答・届出様式の所在
- 国税庁「電子帳簿保存法一問一答【電子取引関係】令和7年6月」:個別事例の取扱い