先に結論:カード会社の利用明細書は適格請求書ではない
法人カードとインボイス制度を扱う記事では、「インボイス制度に対応した法人カードなら、利用明細書がインボイスの代わりになる」という説明を見かけます。国税庁は、これをはっきり否定しています。しかも、まさに法人カードを名指しした質疑応答事例が公開されています。
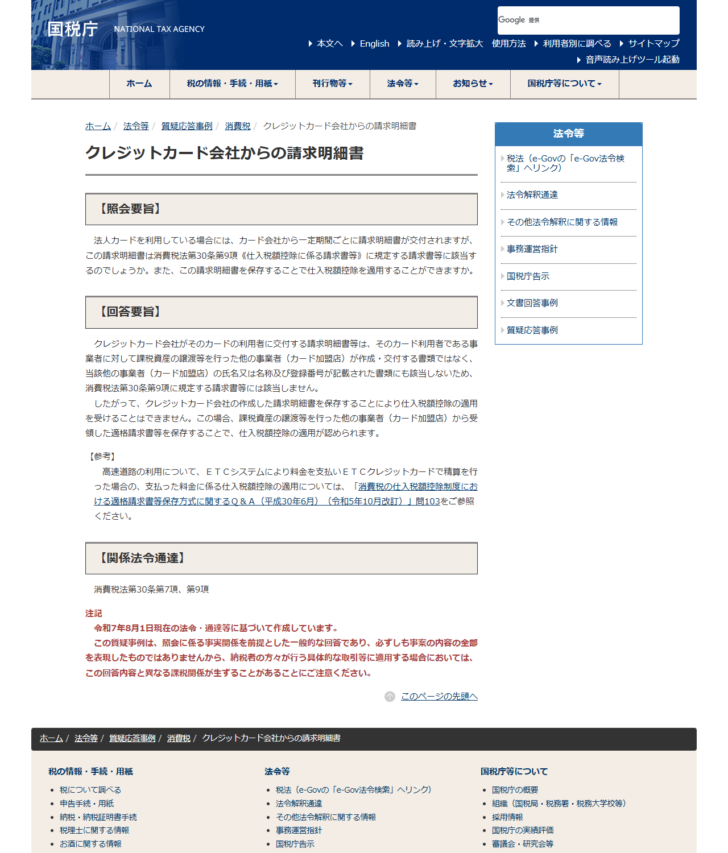
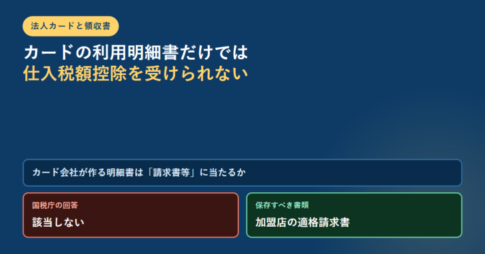
照会は「法人カードを利用している場合には、カード会社から一定期間ごとに請求明細書が交付されますが、この請求明細書は消費税法第30条第9項に規定する請求書等に該当するのでしょうか」というものです。回答は次のとおりです。
「クレジットカード会社がそのカードの利用者に交付する請求明細書等は、そのカード利用者である事業者に対して課税資産の譲渡等を行った他の事業者(カード加盟店)が作成・交付する書類ではなく、当該他の事業者(カード加盟店)の氏名又は名称及び登録番号が記載された書類にも該当しないため、消費税法第30条第9項に規定する請求書等には該当しません。」
続けて、「したがって、クレジットカード会社の作成した請求明細書を保存することにより仕入税額控除の適用を受けることはできません。この場合、課税資産の譲渡等を行った他の事業者(カード加盟店)から受領した適格請求書等を保存することで、仕入税額控除の適用が認められます」と書かれています。
理由は「誰が書いた書類か」にある
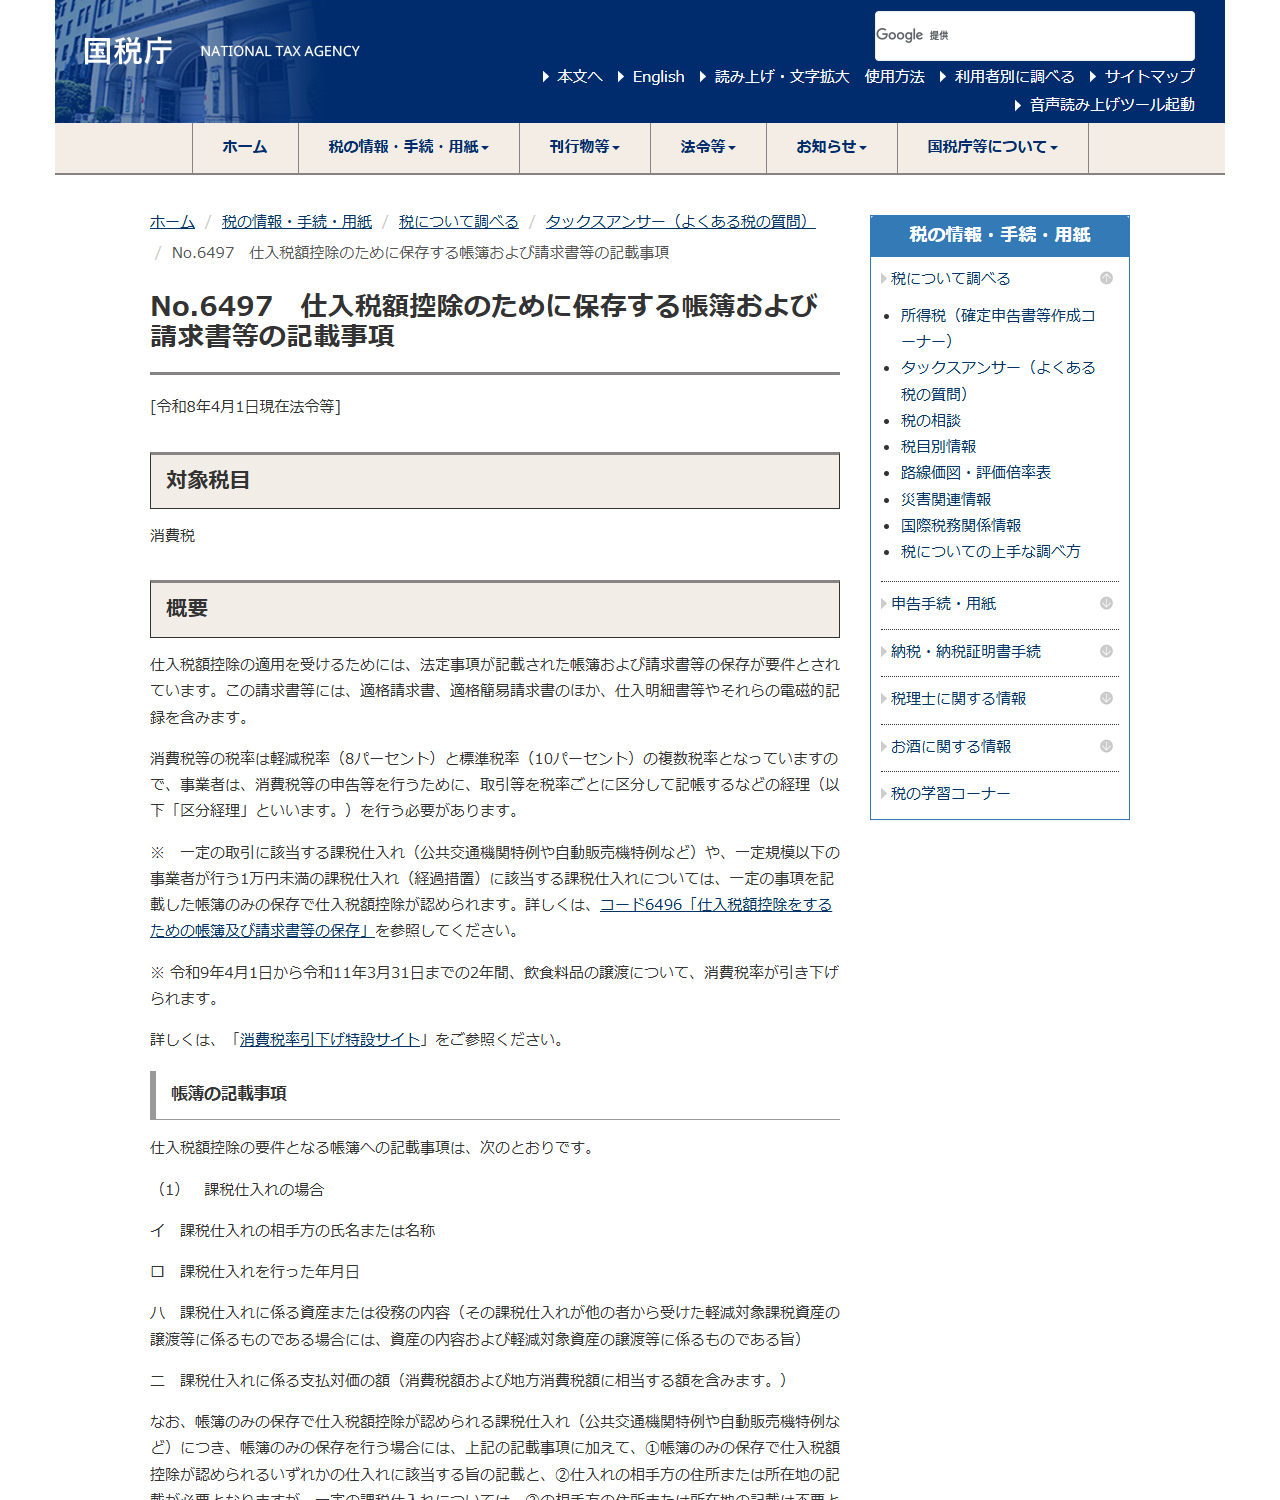
適格請求書の記載事項を見ると、否定される理由がわかります。国税庁のタックスアンサーNo.6497は、適格請求書に「適格請求書発行事業者の氏名または名称および登録番号」の記載を求めています。ここでいう発行事業者は、商品やサービスを売った相手、つまりカード加盟店です。カード会社ではありません。
カード会社の登録番号が明細に載っていることはありますが、それはカード会社が自社の手数料などについて発行事業者であるという意味であって、加盟店での買い物の適格請求書になるわけではありません。「カード会社の登録番号が書いてあるから大丈夫」という読み方は、ここで成り立たなくなります。
| 書類 | 誰が作る書類か | 仕入税額控除の請求書等になるか |
|---|---|---|
| 加盟店が渡すレシート・領収書(登録番号あり) | 売手であるカード加盟店 | なる(適格請求書または適格簡易請求書) |
| カード会社の利用明細書・請求明細書 | カード会社。売手ではない | ならない(国税庁 質疑応答事例) |
| 自社が作る仕入明細書等 | 買手である自社。ただし相手方の確認を受けたものに限る | なる(相手方の氏名・名称および登録番号などの記載が必要) |
それでも、レシートを集めなくてよい取引がある
原則は上のとおりですが、国税庁は「請求書等の交付を受けることが困難であると認められる」取引について、帳簿だけの保存で仕入税額控除を認めています。法人カードの運用で効いてくるのは、この例外のほうです。タックスアンサーNo.6496に挙げられているもののうち、社内で起きやすいものを拾うと次のようになります。
図:レシートを求めなくてよい代表的な3つ
公共交通機関特例
税込3万円未満の旅客の運送
適格請求書の交付義務が免除される、税込価額3万円未満の公共交通機関による旅客の運送が対象です。近距離の移動でいちいち領収書を求める必要はありません。
自動販売機特例
税込3万円未満の自販機・自動サービス機
適格請求書の交付義務が免除される、税込価額3万円未満の自動販売機または自動サービス機からの購入等が対象です。コインパーキングやコインロッカーがここに入ります。
出張旅費等特例
従業員等に支給する出張旅費等
従業員等に支給する通常必要と認められる出張旅費等(出張旅費、宿泊費、日当および通勤手当)が対象です。支給という形を取るかどうかで扱いが変わります。
加えて、事業者の規模による特例があります。基準期間における課税売上高が1億円以下、または特定期間における課税売上高が5,000万円以下の事業者は、令和5年10月1日から令和11年9月30日までの間に行った課税仕入れのうち、税込1万円未満のものについて帳簿のみの保存で控除が認められます。中小企業の日常的なカード決済には、この枠が広く当たります。
ただし、帳簿には追加の記載が要ります。国税庁No.6497は、帳簿のみの保存で控除を受ける場合、通常の記載事項に加えて、①帳簿のみの保存で仕入税額控除が認められるいずれかの仕入れに該当する旨、②仕入れの相手方の住所または所在地、の記載が必要だとしています(一定の課税仕入れについては②が不要)。レシートを集めなくてよい代わりに、帳簿の側で書くことが増える、という構造です。会計ソフトの摘要欄に何を入れるかを先に決めておいてください。
ETCと高速道路だけは、例外の作りが違う
法人カードで一番ややこしいのが高速道路料金です。国税庁のインボイスQ&A問103が、ETCクレジットカードで精算した場合の扱いを具体的に示しています。ここでも冒頭で、クレジットカード利用明細書は一般的に適格請求書には該当しない、と確認されています。そのうえで、保存すべきものが段階的に示されています。
図:ETCで払った高速道路料金は何を保存するか
原則
高速道路会社が運営するETC利用照会サービスから、通行料金確定後に適格簡易請求書の記載事項に係る電磁的記録(利用証明書)をダウンロードし、それを保存します。
利用が多頻度で、
全部の保存が困難なとき
クレジットカード利用明細書(個々の高速道路の利用に係る内容が判明するものに限る)と、利用した高速道路会社等の任意の一取引に係る利用証明書をダウンロードし、併せて保存することで差し支えないとされています。複数の高速道路会社等を使っている場合は、会社等ごとに任意の一取引です。
利用証明書を取る頻度
クレジットカード利用明細書の受領ごと(毎月)に取得・保存する必要はありません。高速道路会社等が適格請求書発行事業者の登録を取りやめないことを前提に、会社等ごとに任意の一取引の利用証明書を一回のみ取得・保存すれば差し支えないと注記されています。
繰り返し同じ道路を
使っている場合
ETC利用照会サービスでダウンロードできる期間(15か月間)に、繰り返し同じ高速道路会社等の道路を利用しているような場合は、いつでも利用証明書をダウンロードできる状態にあるため、結果として利用証明書のダウンロードは不要となり、クレジットカード利用明細書の保存のみで仕入税額控除の適用を受けることが可能、とされています。
注意が要る場合
ダウンロードできる期間を超えて利用間隔に開きがある高速道路会社等の道路については、利用証明書のダウンロードが必要になります。また、空港と内陸部を結ぶ連絡橋の通行料金(空港連絡橋利用税)など、消費税の課税対象とならない金額は仕入税額控除の対象外です。
読み違えやすいのは最後から2番目の行です。「利用明細書だけでよい」と書かれているように見えますが、成り立つのは同じ高速道路会社等の道路を15か月のあいだに繰り返し使っている場合に限られます。年に1回しか通らない路線が混ざっていれば、そこは利用証明書をダウンロードしておく必要があります。社内規定に書くなら、「毎月の明細はそのまま保存」「新しい高速道路会社等を初めて使った月だけ、利用証明書を1件取る」という手順にしておくと、条件から外れません。
2026年10月1日から、控除できる割合が80%から70%に下がる
適格請求書発行事業者以外の者(消費者、免税事業者、登録を受けていない課税事業者)からの課税仕入れについては、経過措置として仕入税額相当額の一定割合を控除できます。この割合が段階的に下がる設計になっており、最初の区切りが目前です。国税庁のQ&A問113に掲示されている期間と割合は次のとおりです。
| 期間 | 控除できる割合 |
|---|---|
| 令和5年10月1日から令和8年9月30日まで | 仕入税額相当額の80% |
| 令和8年10月1日から令和10年9月30日まで | 仕入税額相当額の70% |
| 令和10年10月1日から令和12年9月30日まで | 仕入税額相当額の50% |
| 令和12年10月1日から令和13年9月30日まで | 仕入税額相当額の30% |
もう一つ、金額の上限があります。令和6年10月1日以後に開始する課税期間では、一の免税事業者等から行う経過措置の対象となる課税仕入れの額の合計額が一定の金額を超える場合、その超えた部分には経過措置を適用できません。この一定の金額は、令和6年10月1日から令和8年9月30日までの間に開始する課税期間では税込10億円、令和8年10月1日以後に開始する課税期間では税込1億円です。
そして帳簿の側にも要件があります。経過措置の適用を受けるには、原則的な記載事項に加えて、「80%控除対象」のように、経過措置の適用を受ける課税仕入れである旨の記載が必要です。割合が変わる区切りをまたぐと、この記載も変わります。カードで払った取引の仕訳に固定文言を入れている場合は、区切りの前に文言を見直してください。
ここまでを社内の運用に落とす
制度の側を確認したら、あとは誰が何をするかを決めるだけです。法人カードの利用規定に書き込むなら、次の順で決めると抜けが出ません。
| 決めること | 決め方の目安 |
|---|---|
| レシートを必ず求める取引 | 原則すべて。例外は、公共交通機関特例・自動販売機特例・出張旅費等特例・少額特例に当たるものだけ |
| 帳簿に足す記載 | 帳簿のみの保存で控除を受ける取引について、該当する旨と、必要な場合は相手方の住所または所在地 |
| 高速道路の扱い | 毎月の明細は保存。新しい高速道路会社等を初めて使った月に、利用証明書を1件だけダウンロードして保存 |
| 免税事業者からの仕入れ | 経過措置の割合と、帳簿に書く文言。割合が変わる区切りの前に見直す |
| 電子で受け取った明細の保存 | 電子帳簿保存法の電子取引データとして保存。タイムスタンプ、訂正削除の記録が残るシステム、事務処理規程のいずれかを選ぶ |
最後の行の、電子で受け取った明細をどう保存するかは、条文の側で選択肢が4つに絞られています。中身は【中小企業向け】法人カード利用規定の完全ガイドの電子帳簿保存法の節で、施行規則の号ごとに整理しました。規定の文面を作るときは、そちらとあわせて読んでください。
カードを選ぶ段階の話はインボイス制度対応に強い法人カードとは?領収書・経費精算・会計連携まで徹底ガイドに、経費精算そのものの組み方は【インボイス対応】法人カード利用時の領収書管理完全ガイドにまとめています。
よくある質問
法人カードの利用明細書だけで仕入税額控除を受けられますか
原則として受けられません。国税庁の質疑応答事例は、カード会社が交付する請求明細書は消費税法第30条第9項に規定する請求書等に該当せず、これを保存することで仕入税額控除の適用を受けることはできない、としています。加盟店から受け取った適格請求書等を保存してください。ただし、帳簿のみの保存で控除が認められる特例に当たる取引と、Q&A問103の条件を満たす高速道路料金は例外です。
複数税率が混ざった買い物の領収書はどう扱いますか
適格請求書には、税率の異なるごとに区分して合計した金額と適用税率、そして消費税額等の記載が求められます。飲食料品と雑貨を同時に買ったときのように税率が混ざる場合でも、この区分がされたレシートを受け取れば足ります。区分がされていないレシートしかもらえなかった場合は、発行元に再発行を依頼するのが確実です。
海外でカードを使った場合はどうなりますか
国外で行われた取引は、そもそも日本の消費税の課税対象となる国内取引ではありません。適格請求書という考え方が当てはまらないため、現地で受け取った書類に登録番号がないことを気にする必要はありません。経費の証拠としての保存は別途必要です。国内の取引と混ざらないよう、規定の側で分けて書いておいてください。
従業員が自分のカードで立て替えた場合はどうなりますか
控除の要否を判断するのは会社です。従業員が立て替えた場合も、加盟店から受け取ったレシートを会社に提出してもらい、会社が保存します。出張旅費や日当のように会社が従業員に支給する形を取るものは、出張旅費等特例の側で処理できます。立替払いか支給かで扱いが変わるため、どちらの形にするかを規定で決めておくと、精算のたびに迷わずに済みます。
領収書は何年保存すればよいですか
国税庁No.6496には、課税仕入れ等の事実を記載した帳簿はその閉鎖の日、請求書等は受領した日の属する課税期間の末日の翌日から2か月を経過した日から7年間の保存と書かれています。6年目と7年目については、帳簿と請求書等のいずれか一方を保存すればよいこととされています。
この記事で確認した一次情報
- 国税庁 質疑応答事例(消費税)「クレジットカード会社からの請求明細書」——法人カードの請求明細書が消費税法第30条第9項の請求書等に該当しないこと
- 国税庁「No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項」——適格請求書・適格簡易請求書・仕入明細書等の記載事項、帳簿のみの保存で控除を受ける場合の追加記載
- 国税庁「No.6496 仕入税額控除をするための帳簿及び請求書等の保存」——帳簿のみの保存で仕入税額控除が認められる場合、少額特例、7年間の保存とその起算点
- 国税庁「インボイスQ&A 問103 高速道路利用料金に係る適格簡易請求書の保存方法」(PDF)——ETC利用照会サービスの利用証明書、多頻度の場合の簡便な取扱い、15か月のダウンロード可能期間
- 国税庁「インボイスQ&A 問113 免税事業者等からの仕入れに係る経過措置」(PDF)——控除割合の段階と期間、課税期間に応じた金額の上限
- 国税庁「No.6498 適格請求書等保存方式(インボイス制度)」——制度の全体像と経過措置の位置づけ