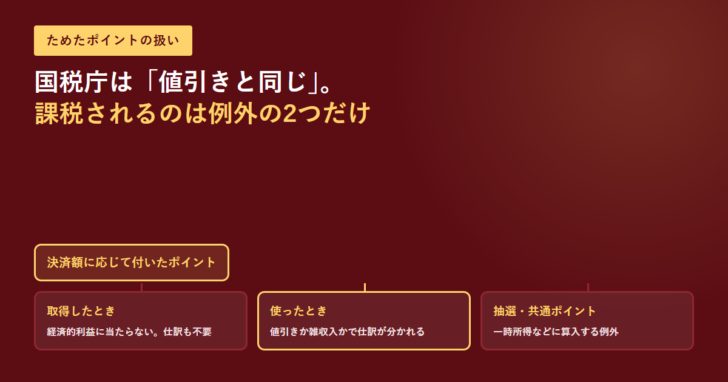
法人カードを使うほどポイントがたまります。そこで出てくるのが「このポイントに税金はかかるのか」「代表者が私的に使ってよいのか」という2つの疑問です。先に答えを書くと、決済額に応じて付いたポイントは、国税庁が「通常の商取引における値引きと同様の行為」として扱い、取得しただけでは課税されません。会計処理が必要になるのは使ったときだけです。ただし例外が2つあり、使い方によっては横領と見なされる余地も残ります。2026年11月3日に国税庁のタックスアンサーとジェーシービーの公式解説で確認しました。
2026年11月3日に一次情報で確認できたこと
- 国税庁タックスアンサーNo.1907は、決済代金に応じて付与されたポイントについて「課税対象となる経済的利益には該当しない」としている
- 例外は2つ。抽選キャンペーンなどで臨時・偶発的に取得したポイントと、共通ポイント制度の運営企業から付与されたポイントは、使用したときに総収入金額へ算入する
- ジェーシービーの公式解説は「ポイントを使用したときのみ、仕訳が必要になる」と整理し、付与された時点では会計処理は要らないとしている
- 同社は法人について「法人代表者などの許可なくポイントを利用すると、横領と見なされる可能性があります」と注意を書いている
- 仕訳は本体価格からの値引きか、合計金額からの値引き(雑収入)かで分かれる。レシートのどこに値引きが乗っているかで決まる
国税庁の答えは「通常の商取引における値引きと同様」
基準になるのは国税庁のタックスアンサーNo.1907「個人が企業発行ポイントを取得又は使用した場合の取扱い」です。令和8年4月1日現在の法令等に基づくものとして公開されています。問は、ドラッグストアで買い物をしてポイントを受け取り、次回以降の買い物で1ポイント1円として決済代金の値引きなどに使った場合、所得税の確定申告が必要かというものです。
答えは「通常の商取引における値引きと同様の行為が行われたものとして、確定申告をする必要はありません」です。説明として国税庁は、商品購入に対する通常の値引きによる経済的利益は「原則として課税対象となる経済的利益には該当しないものとして取り扱っています」と述べ、企業が決済代金に応じて付与するポイントも同じ扱いになるとしています。
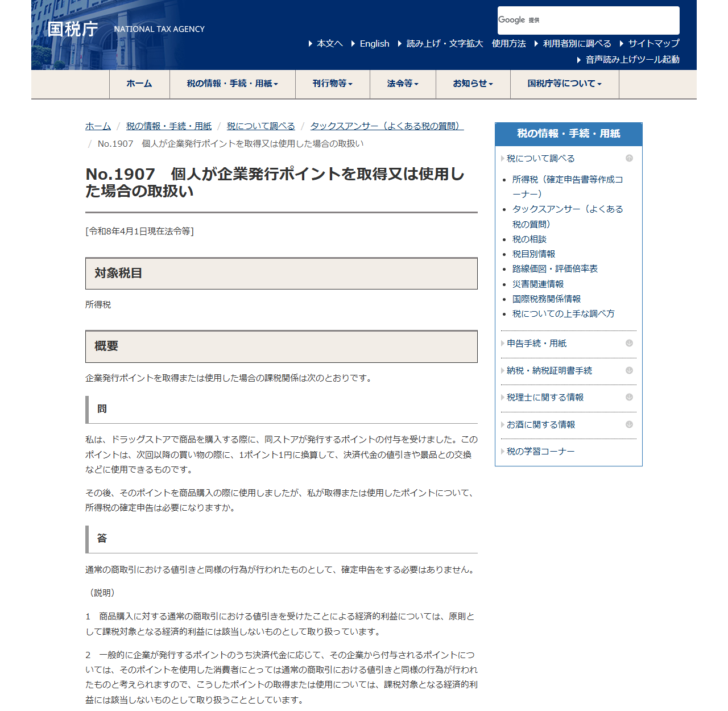
ここで見落としやすいのが、同じページに置かれた注書きです。国税庁は、ポイントを発行する企業が行うポイント付与の抽選キャンペーンに当選するなどして臨時・偶発的に取得したポイントと、共通ポイント制度によりその制度を運営する企業から付与されたポイントについては、「通常の商取引における値引きと同様の行為が行われたものとは考えられません」としています。これらを使用した場合は、使用したポイント相当額を、使用の目的に応じて一時所得や事業所得などの総収入金額に算入します。
| ポイントの出どころ | 国税庁の整理 | 使ったときの扱い |
|---|---|---|
| 決済代金に応じて、その企業から付与されたポイント | 通常の商取引における値引きと同様 | 課税対象となる経済的利益に該当しない |
| 抽選キャンペーンに当選するなど臨時・偶発的に取得したポイント | 値引きと同様とは考えられない | 使用の目的に応じ、一時所得や事業所得などの総収入金額に算入 |
| 共通ポイント制度により、制度を運営する企業から付与されたポイント | 値引きと同様とは考えられない | 同上 |
法人カードのポイントの大半は、1つ目の「決済代金に応じて付与されるポイント」に当たります。つまり、ためただけで税金が発生する心配は通常ありません。注意すべきは、入会キャンペーンの抽選や、カード会社をまたいだ共通ポイントの付与がある場合です。
会計処理が必要になるのは「使ったとき」だけ
ジェーシービーは、法人カード向けの解説ページ(更新日2026年10月6日)で「ポイントを使用したときのみ、仕訳が必要になる」と要点を示しています。同社は「法人カードを使うと、後日ポイントが付与されます。ポイントが付与された時点では、会計処理をする必要がありません」とも書いています。
仕訳は、ポイントがどこに効いているかで2通りに分かれます。同社は、事業用に2,000円の消耗品を購入し、うち1,000円をポイント、残り1,000円を法人カードで支払った場合の例を挙げています。
| 処理のしかた | 借方 | 貸方 |
|---|---|---|
| 本体価格からの値引きとして処理する | 消耗品費 1,000円 | 未払金 1,000円 |
| 合計金額からの値引きとして処理する | 消耗品費 2,000円 | 未払金 1,000円/雑収入 1,000円 |
どちらになるかは、レシートで本体価格と合計金額のどちらに対して値引きが掛かっているかを見て判断します。後者では、ポイント相当額が雑収入として立ちます。
ポイントを個々の商品ではなく、カードの利用合計金額へ充当した場合は、引き落としのタイミングで差が出ます。同社は、3,000円の消耗品を全額カードで払い、1,000円分のポイントを利用合計金額に充当した例を挙げています。
| タイミング | 借方 | 貸方 |
|---|---|---|
| 法人カードで支払ったとき | 消耗品費 3,000円 | 未払金 3,000円 |
| 利用合計金額が引き落とされたとき | 未払金 3,000円 | 普通預金 2,000円/雑収入 1,000円 |
ポイントを使ったときに確かめる4点
レシートのどこに値引きが乗っているか
本体価格から引かれているのか、合計金額から引かれているのか。ここで仕訳が分かれる。
充当の対象が商品か利用合計金額か
利用合計金額への充当なら、引き落としの時点で雑収入を立てる形になる。
何に交換・充当したかの記録
ジェーシービーは、税務調査で指摘された際に使い道を説明できるよう記録しておくことをすすめている。
出どころが抽選や共通ポイントでないか
該当する場合は、国税庁の注書きのとおり総収入金額へ算入する扱いになる。
法人・個人事業主・一人社長で、使い方の自由度が違う
ジェーシービーは「ポイントを使うときの考え方は、法人と個人事業主で異なります」としたうえで、法人のなかでも従業員の有無で説明を変えています。
誰のカードで、誰が使うのかで注意点が変わる
法人(従業員がいる)
従業員が許可なくポイントを利用することは避ける。同社は「法人代表者などの許可なくポイントを利用すると、横領と見なされる可能性があります」としている。社長名義の法人カードであっても、使い道に透明性をもたせる必要がある。
法人(一人社長など従業員がいない)
ポイントは自分の管理下にあるため、ある程度は使い道が自由と説明されている。ただし税務調査で説明できるよう、何に交換・充当したかの記録は残す。
個人事業主
ためたポイントは自由に利用しても問題ないとされている。ただし使用した際の仕訳は必要。
ここは税金の話ではなく社内の統制の話です。ポイントの原資は会社が払った経費なので、権限のない人が勝手に交換すれば、会社の財産を処分したことになります。ジェーシービーが「社内規定」を設けて運用を明確化することをすすめているのは、この点を文書で先に決めておくためです。
規定に入れる項目は、誰が交換を決めるか、何に使ってよいか、記録をどこに残すかの3つが基本になります。詳しい作り方は法人カード利用規定の完全ガイドにまとめています。
還元率0.5%と1.0%で、10万円の決済がどれだけ変わるか
ジェーシービーは還元率の違いを、10万円の決済を例に示しています。0.5%の法人カードでは500ポイント、1.0%であれば1,000ポイントで、1ポイント1円相当の場合はそれぞれ500円分、1,000円分に相当します。
| 年間の決済額 | 還元率0.5% | 還元率1.0% | 差 |
|---|---|---|---|
| 100万円 | 5,000円相当 | 10,000円相当 | 5,000円相当 |
| 300万円 | 15,000円相当 | 30,000円相当 | 15,000円相当 |
| 600万円 | 30,000円相当 | 60,000円相当 | 30,000円相当 |
| 1,200万円 | 60,000円相当 | 120,000円相当 | 60,000円相当 |
注意点として、同社は「法人カードによっては、税金や公共料金の支払いではポイント還元率が通常より下がるものがあるため注意しましょう」としています。年間の決済額が大きいほど差は開きますが、内訳に税金や公共料金が多い会社では、表のとおりにはなりません。カードごとの還元率は法人カードの還元率ランキングで比べられます。
同社は優待店での倍率も公開しています。JCBオリジナルシリーズを「J-POINTパートナー」の対象店舗で使うと倍率が2倍から最大21倍になるとしたうえで、タクシーアプリの「GO」「S.RIDE」とUberが各10倍(プレミアムカード会員限定)、オリックスレンタカーが6倍、「JCBトラベル」のJTBや近畿日本ツーリストなどが最大5倍、Amazon.co.jpが3倍、apollostationとビックカメラ・ビックドラッグが各2倍と例示しています。いずれも事前のポイントアップ登録が必要で、記載内容は2026年7月時点のものと注記されています。
よくある質問
Q. 法人カードでためたポイントに税金はかかりますか。
A. 決済代金に応じて付与されたポイントについて、国税庁は「課税対象となる経済的利益には該当しない」としています。抽選キャンペーンで臨時・偶発的に取得したポイントと、共通ポイント制度の運営企業から付与されたポイントは例外で、使用したときに総収入金額へ算入します。
Q. ポイントが付いた時点で仕訳は必要ですか。
A. 必要ありません。ジェーシービーは「ポイントが付与された時点では、会計処理をする必要がありません」と明記しています。仕訳が要るのは使ったときです。
Q. 社長が自分の買い物にポイントを使ってもよいですか。
A. 従業員がいない一人社長の場合は、ポイントが自分の管理下にあるため、ある程度は使い道が自由と説明されています。従業員がいる会社では、社長名義のカードであっても使い道に透明性をもたせる必要があるとされています。
Q. 従業員が勝手にポイントを交換したらどうなりますか。
A. ジェーシービーは「法人代表者などの許可なくポイントを利用すると、横領と見なされる可能性があります」としています。社内規定で交換の権限と使い道を決めておくのが先です。
Q. ポイントで支払った分の適格請求書はどうなりますか。
A. ポイントの値引きは対価の額そのものに影響するため、請求書やレシートの表示を確認する必要があります。法人カードの利用明細と適格請求書の関係は法人カードの利用明細書はインボイスになる?で扱っています。
この記事で参照した一次情報
- 国税庁 タックスアンサーNo.1907 個人が企業発行ポイントを取得又は使用した場合の取扱い
- ジェーシービー 法人カード(ビジネスカード)で効率よくポイントをためる方法!個人利用はしてもいい?(更新日2026年10月6日)