法人カードの申込書に必ずある「実質的支配者」の欄は、カード会社が任意で聞いているものではありません。犯罪による収益の移転防止に関する法律(犯収法)第4条第1項第4号が定める確認義務で、特定事業者が取引の際に確認しなければならない事項のひとつです。
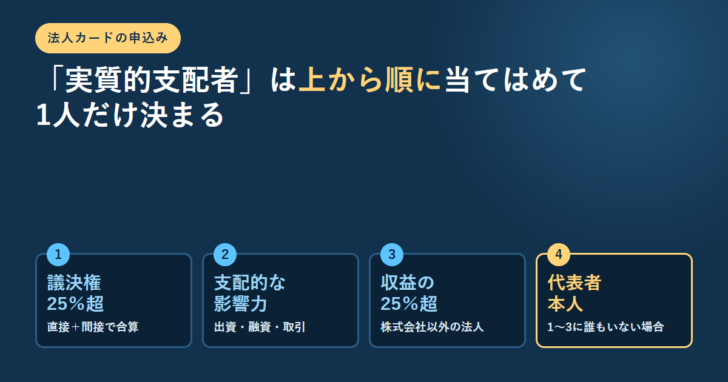
誰が該当するかは、犯収法施行規則第11条第2項が4段階で順番に定めています。株式会社なら、まず議決権の4分の1超(25%超)を持つ自然人。いなければ出資や融資を通じて支配的な影響力を持つ自然人。それでもいなければ、最後は代表取締役が実質的支配者になります。
この4分の1超の判定には落とし穴があります。直接持っている議決権だけでは決まりません。自分が議決権の2分の1超を持つ会社(支配法人)が持っている議決権も足して判定します。
確認の方法は、通常の取引なら代表者等からの申告だけです。ただし「厳格な顧客管理を行う必要性が特に高い」取引にあたると、株主名簿などの書類の確認が加わります。
カード会社が聞くのは法律で義務づけられているから
クレジットカード会社は犯収法の「特定事業者」にあたります。特定事業者が特定取引を行うときは、取引時確認として次の4つを確かめなければなりません。顧客の本人特定事項、取引を行う目的、事業の内容、そして実質的支配者です(法4条1項)。
この4つ目について、施行規則第11条第1項はこう書いています。
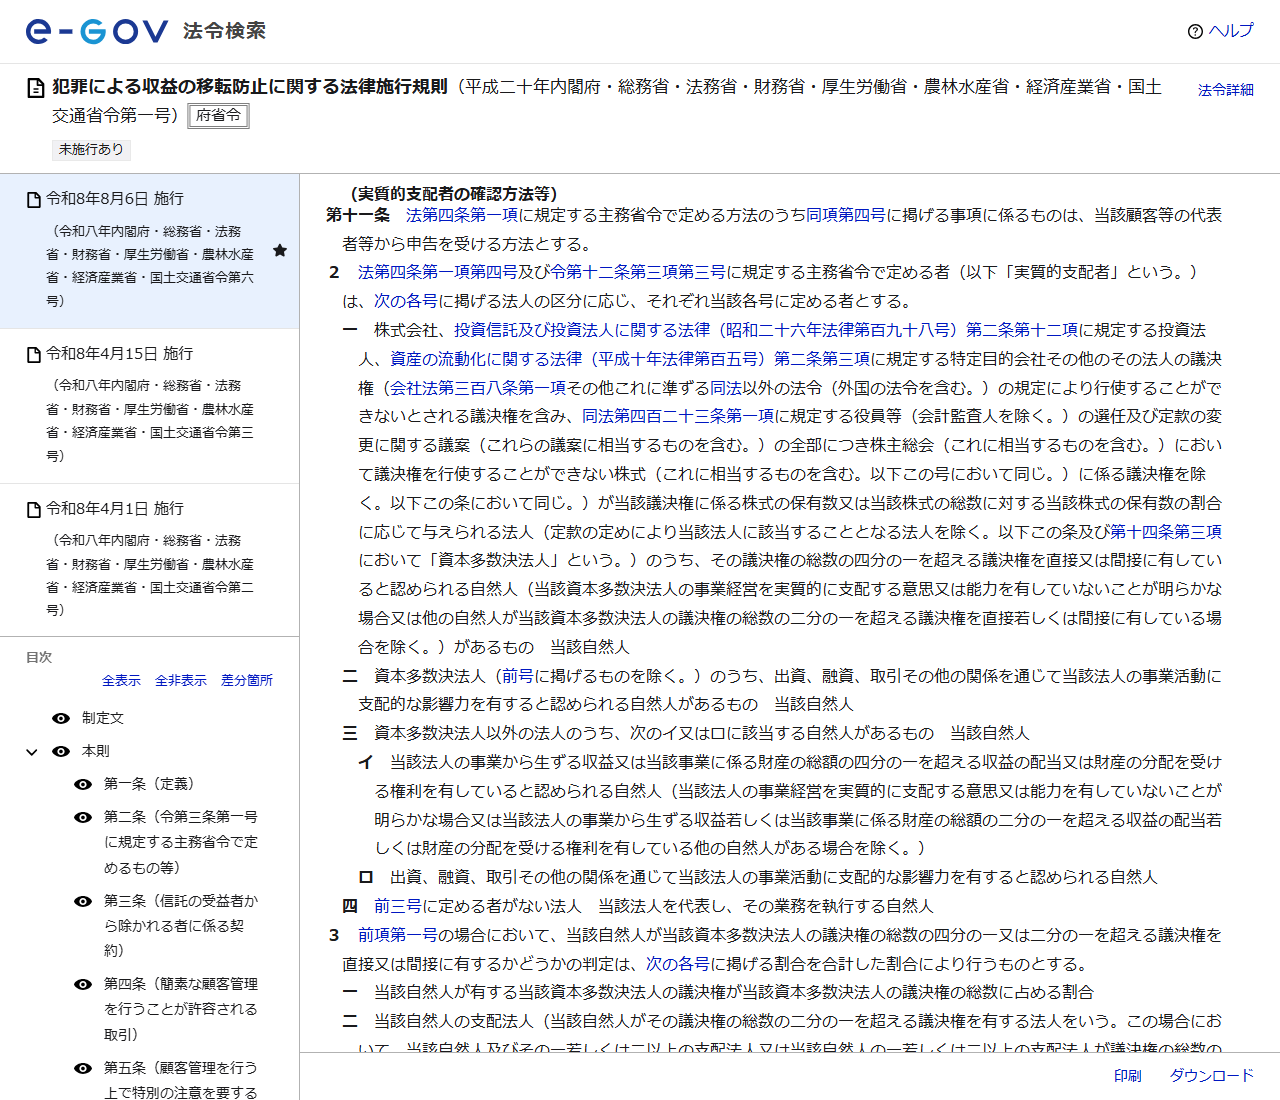
法第四条第一項に規定する主務省令で定める方法のうち同項第四号に掲げる事項に係るものは、当該顧客等の代表者等から申告を受ける方法とする。
つまり、通常の取引では申告を受けるだけで足ります。カード会社が独自に株主名簿を取り寄せて裏取りするわけではありません。申告の内容が正しいかどうかの責任は、申告する側にあります。だからこそ、誰を書くべきかを申込者側が理解しておく必要があります。
4段階を上から順に当てはめて、当たったところで止まる
施行規則第11条第2項は、法人の区分ごとに実質的支配者を定めています。ポイントは並列ではなく順番だということです。前の号に該当する人がいる法人は、次の号の対象から外れます。
図1 実質的支配者の判定(施行規則11条2項)
議決権の4分の1超を直接または間接に持つ自然人
対象は「資本多数決法人」。株式会社、投資法人、特定目的会社など、議決権が株式の保有数に応じて与えられる法人です。ただし、事業経営を実質的に支配する意思または能力を有していないことが明らかな場合と、他の自然人が2分の1超を持っている場合は除かれます。
出資・融資・取引その他の関係を通じて支配的な影響力を持つ自然人
1号に該当する人がいない資本多数決法人が対象です。議決権を持っていなくても、実際に事業活動を左右できる立場の人を拾う規定です。
収益または財産の4分の1超の分配を受ける権利を持つ自然人、または支配的な影響力を持つ自然人
資本多数決法人以外の法人(合同会社、一般社団法人、医療法人など)が対象です。1号と同じく、支配する意思・能力が明らかにない場合と、他の自然人が2分の1超の分配を受ける権利を持つ場合は除かれます。
前三号に定める者がない法人は、その法人を代表し、業務を執行する自然人
該当者がいなければ空欄になるのではなく、代表取締役などが実質的支配者になります。株主が分散している会社や、法人株主しかいない会社ではここに落ちます。
25%超と50%超、2本の線がある理由
1号には2つの数字が出てきます。該当する条件としての「4分の1超」と、除外する条件としての「2分の1超」です。この2本の線がどう働くかを整理します。
| 保有の状況 | 実質的支配者は誰か | 根拠 |
|---|---|---|
| 社長が100%保有 | 社長1人 | 1号(4分の1超に該当し、他に2分の1超を持つ人もいない) |
| 社長60%・役員30% | 社長1人 | 役員は4分の1超だが、社長が2分の1超を持つため除外される |
| 社長40%・役員30%・第三者30% | 社長・役員・第三者の3人 | 2分の1超の人がいないため、4分の1超の3人がすべて該当 |
| 社長20%・ほかに25%超なし | 1号に該当なし | 2号へ進み、該当者がなければ4号で代表者本人 |
| 親会社(法人)が100%保有 | 間接保有で判定 | 親会社の議決権の2分の1超を持つ自然人がいれば、その人が1号に該当 |
表の3行目のように、実質的支配者は1人とは限りません。4分の1超を持つ自然人が複数いれば、全員が実質的支配者です。申込書の記入欄が1名分しかない場合は、カード会社に別紙で提出できるか確認してください。
「25%以上」ではなく「4分の1を超える」です。ちょうど25.0%の株主は1号に該当しません。同じく「2分の1を超える」なので、ちょうど50.0%の株主がいても他の25%超の株主は除外されません。境界の扱いを間違えると、書く人が変わります。
間接保有は「支配法人」の持ち分を足して判定する
4分の1超かどうかを直接の持ち株だけで数えると、持株会社を挟んだ構造が抜け落ちます。施行規則第11条第3項は、次の2つを合計した割合で判定すると定めています。
図2 議決権の合算(施行規則11条3項)
その自然人が自分で持っている議決権の割合
その自然人の支配法人が持っている議決権の割合
その自然人が議決権の総数の2分の1超を持つ法人。さらに、その自然人と支配法人(または支配法人だけ)が2分の1超を持つ別の法人も、支配法人とみなす
持株会社を何段はさんでも、2分の1超でつながっている限り、その先の議決権は本人の持ち分として数える
たとえば、社長が持株会社Aの議決権を60%持ち、そのAが事業会社Bの議決権を40%持っているとします。社長はBの株を1株も持っていません。それでも、社長はAの議決権の2分の1超を持っているのでAは社長の支配法人にあたり、Aが持つBの40%は社長の持ち分として数えます。合計40%は4分の1を超えるので、社長はBの実質的支配者になります。
持株会社が二段、三段と重なっても同じです。2分の1超でつながっている限り、その先の法人も支配法人とみなされ、議決権がたどられていきます。逆に、どこかで2分の1以下になると、そこで連鎖は切れます。
ここは申込書の記入で最もつまずきやすいところです。「自分はこの会社の株を持っていないから該当しない」と判断する前に、自分が過半数を持つ会社がその会社の株を持っていないかを確認してください。
株式会社以外の法人は「収益の分配」で見る
合同会社、一般社団法人、医療法人などは、議決権が出資額に比例しない「資本多数決法人以外の法人」にあたります。3号はこれらを対象に、2つの入口を置いています。
| 区分 | 代表的な法人 | 1段目の物差し | 2段目の物差し |
|---|---|---|---|
| 資本多数決法人 | 株式会社、投資法人、特定目的会社 | 議決権の4分の1超(1号) | 支配的な影響力(2号) |
| 資本多数決法人以外 | 合同会社、一般社団法人、医療法人、学校法人など | 収益・財産の4分の1超の分配を受ける権利(3号イ) | 支配的な影響力(3号ロ) |
| いずれも該当なし | — | 法人を代表し、その業務を執行する自然人(4号) | |
もうひとつ、第11条第4項に見落としやすい規定があります。国や地方公共団体などの「国等」とその子会社は、第2項の適用については自然人とみなされます。第三セクターのように国等が出資している法人では、この規定で1号の判定が動きます。
「厳格な顧客管理」に当たると申告だけでは足りない
通常の取引では申告で足りますが、犯収法4条2項が定める取引(なりすましの疑いがある取引、取引時確認事項を偽っていた疑いがある取引、マネロン対策が不十分な国に居住する顧客との取引など)にあたる場合は要件が重くなります。
施行規則第14条第3項は、この場合の確認方法を次のように定めています。法人の区分に応じた書類またはその写しを確認し、かつ代表者等から申告を受ける方法です。
図3 厳格な顧客管理が必要な取引で追加される書類(施行規則14条3項)
株主名簿、金融商品取引法24条1項の有価証券報告書、その他これらに類する議決権の保有状況を示す書類
設立の登記に係る登記事項証明書など(有効期限のあるものは確認日に有効なもの、それ以外は確認日前6か月以内に作成されたものに限る)
法人カードの新規申込みが自動的にこの類型に入るわけではありません。ただし、申込内容と登記の記載が食い違っている、短期間に複数社で申し込んでいるといった事情があると、カード会社の判断で追加の書類を求められることがあります。法人カードの必要書類で挙げた登記事項証明書は、この場面でも使われます。
申込書に書くときの実務
ここまでを申込みの手順に落とすと次のようになります。
図4 申込前に確認する順番
自社が資本多数決法人かを確認する
株式会社なら該当します。合同会社や一般社団法人なら3号の物差しに切り替わります。
株主名簿で議決権の割合を出す
議決権の総数に対する割合です。議決権制限株式は総数から除かれるため、発行済株式数の割合と一致しないことがあります。
自分が過半数を持つ法人の持ち分を足す
支配法人の連鎖をたどって合算します。合算後に4分の1を超えるかで判定します。
2分の1超を持つ人がいないか確かめる
いる場合、その人以外は1号から除かれます。
誰もいなければ代表者本人を書く
空欄にはしません。4号により、法人を代表し業務を執行する自然人が実質的支配者になります。
なお、実質的支配者は法人口座の開設でも同じ条文で確認されます。カードと口座で違う人を書いてしまうと確認の手間が増えるため、法人口座の開設書類をそろえた時点の判定をそのまま使うのが確実です。
よくある質問
実質的支配者は1人だけですか
複数いることがあります。議決権の4分の1超を持つ自然人が複数いて、かつ2分の1超を持つ人がいなければ、その全員が実質的支配者です。
株主が全員法人の場合はどう書きますか
法人株主は自然人ではないため、そのままでは1号に該当しません。その法人の議決権の2分の1超を持つ自然人がいれば、施行規則11条3項の合算により、その人が実質的支配者になります。連鎖をたどっても自然人に行き着かない場合は、4号により代表者本人を書きます。
持株比率がちょうど25%のときはどうなりますか
条文は「四分の一を超える」なので、ちょうど25.0%は1号に該当しません。2号(支配的な影響力)に該当するかを次に見て、それもなければ4号で代表者本人になります。
カード会社は申告した内容を調べますか
通常の取引では、施行規則11条1項により代表者等から申告を受ける方法とされています。ただし厳格な顧客管理が必要な取引にあたる場合は、施行規則14条3項により株主名簿や登記事項証明書などの書類の確認が加わります。
実質的支配者が変わったら届け出が要りますか
犯収法は特定事業者に対して確認記録の作成と保存を義務づけており、顧客側にも正確な申告が求められます。株主構成や代表者が変わったときは、カード会社の変更手続きの案内に従って届け出てください。
参照した一次情報
- e-Gov法令検索「犯罪による収益の移転防止に関する法律施行規則」第11条(実質的支配者の確認方法等)https://laws.e-gov.go.jp/law/420M60000F5A001(1項の申告による確認、2項1号〜4号の判定、3項の議決権の合算と支配法人、4項の国等のみなし規定。令和8年8月6日施行版/2026年9月27日確認)
- e-Gov法令検索 同規則 第14条第3項(厳格な顧客管理を行う必要性が特に高いと認められる取引に際して行う確認の方法)https://laws.e-gov.go.jp/law/420M60000F5A001(株主名簿・有価証券報告書等の確認と申告の併用、登記事項証明書の作成時期の制限。2026年9月27日確認)
- 警察庁 JAFIC「犯罪収益移転防止法の解説、パブリックコメント」https://www.npa.go.jp/sosikihanzai/jafic/hourei/law_com.htm(法令の概要と改正事項に関する資料の所在。2026年9月27日確認)