法人カードのキャッシュバックを「消費税とは関係のないおまけ」として処理していないでしょうか。国税庁の質疑応答事例と消費税法基本通達を読むと、キャッシュバックは「対価の返還等」という明確な区分に当てはまり、受け取った側は仕入控除税額を調整する立場になります。この記事では、どの通達がどう当てはまるのかを条番号までたどり、経理処理で迷いやすいところを整理します。内容は2026年9月30日時点で国税庁のページに掲載されているものです。
先に結論
- キャッシュバックは消費税と無関係ではありません。国税庁は「売上げに係る対価の返還等に該当する」と回答しています。
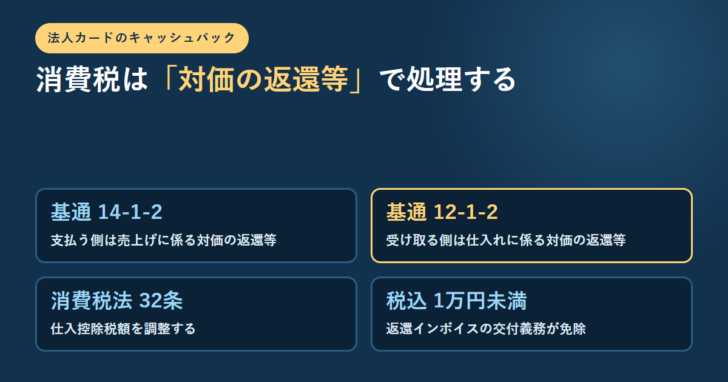
- 支払う側の根拠は消費税法基本通達14-1-2、受け取る側の根拠は同12-1-2です。
- 受け取った事業者は、その金額に対応する仕入控除税額を調整します(消費税法第32条)。
- 免税事業者だった期間の課税仕入れに対するものなど、調整しない場合も通達に列挙されています。
- 返還インボイスの交付義務は、税込1万円未満なら免除されます。
- 国税庁の質疑応答事例は令和7年8月1日現在の法令・通達等に基づくと注記されています。
キャッシュバックは「対価の返還等」。国税庁が回答している
まず押さえるべきは、キャッシュバックが消費税法上どの箱に入るかです。国税庁の質疑応答事例「消費者に対するキャッシュバックサービスの課税関係」は、ソフトウェアメーカーが製品購入者へ現金を振り込む事例について、次のように回答しています。
「ソフトウェアメーカーが製品の購入者に対してキャッシュバックする金銭は、売上げに係る対価の返還等に該当します」。
理由として引かれているのが消費税法基本通達14-1-2です。「事業者が販売促進の目的で販売奨励金等の対象とされる課税資産の販売数量、販売高等に応じて取引先(課税資産の販売の直接の相手方としての卸売業者等のほか販売先である小売業者等の取引関係者を含む。)に対して金銭により支払う販売奨励金等は、売上げに係る対価の返還等に該当する」という規定です。関係法令通達として消費税法第38条第1項と同通達14-1-2が挙げられています。
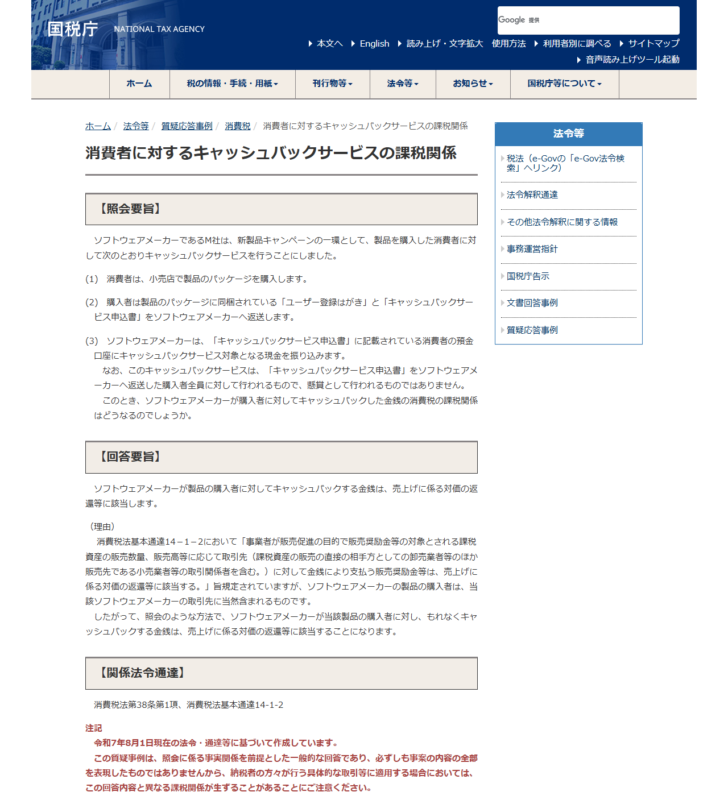
この質疑応答事例には「令和7年8月1日現在の法令・通達等に基づいて作成しています」という注記と、「照会に係る事実関係を前提とした一般的な回答であり、必ずしも事案の内容の全部を表現したものではありませんから、納税者の方々が行う具体的な取引等に適用する場合においては、この回答内容と異なる課税関係が生ずることがあることにご注意ください」という但し書きが付いています。
自社の契約内容が照会の事実関係と違う場合は、そのまま当てはめられません。顧問税理士または所轄税務署に個別に確認してください。この記事も一般的な整理であり、個別の税務判断ではありません。
受け取る側は「仕入れに係る対価の返還等」。根拠は通達12-1-2
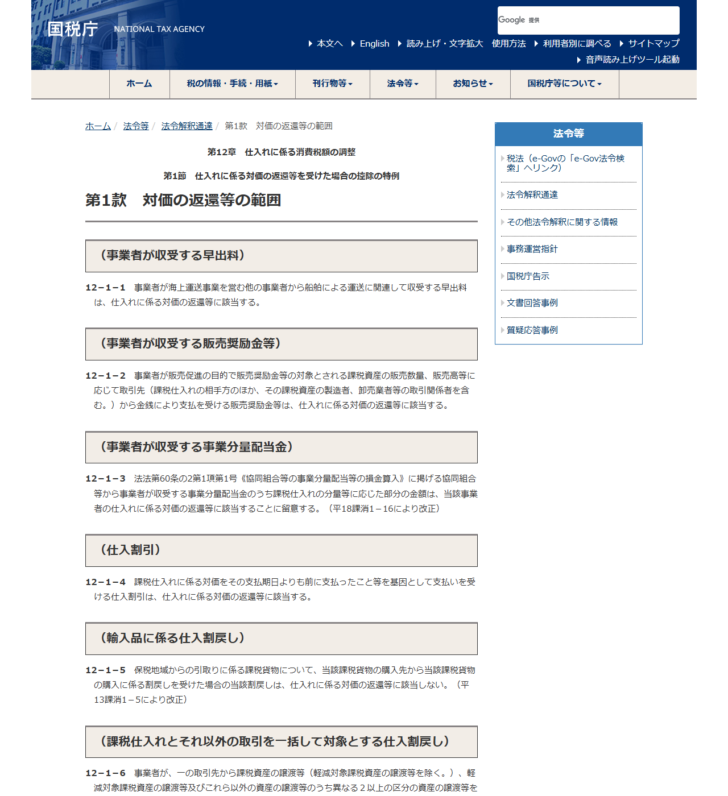
上の質疑応答事例は、キャッシュバックを支払う側から見た整理です。法人カードの利用者、つまり受け取る側には別の通達が当たります。消費税法基本通達の第12章第1節第1款、12-1-2です。
「事業者が販売促進の目的で販売奨励金等の対象とされる課税資産の販売数量、販売高等に応じて取引先(課税仕入れの相手方のほか、その課税資産の製造者、卸売業者等の取引関係者を含む。)から金銭により支払を受ける販売奨励金等は、仕入れに係る対価の返還等に該当する」。
同じ第1款には、実務でよく出るものが並んでいます。整理すると次のとおりです。
| 通達 | 対象 | 該当するか |
|---|---|---|
| 12-1-1 | 海上運送事業者から収受する早出料 | 該当する |
| 12-1-2 | 販売促進の目的で取引先から金銭で支払を受ける販売奨励金等 | 該当する |
| 12-1-3 | 協同組合等から収受する事業分量配当金のうち課税仕入れの分量等に応じた部分 | 該当する |
| 12-1-4 | 支払期日より前に支払ったことによる仕入割引 | 該当する |
| 12-1-5 | 輸入品(保税地域からの引取りに係る課税貨物)に係る仕入割戻し | 該当しない |
| 12-1-7 | 買掛金その他の債務の債務免除 | 該当しない |
受け取ったら仕入控除税額を調整する。調整しない場合もある
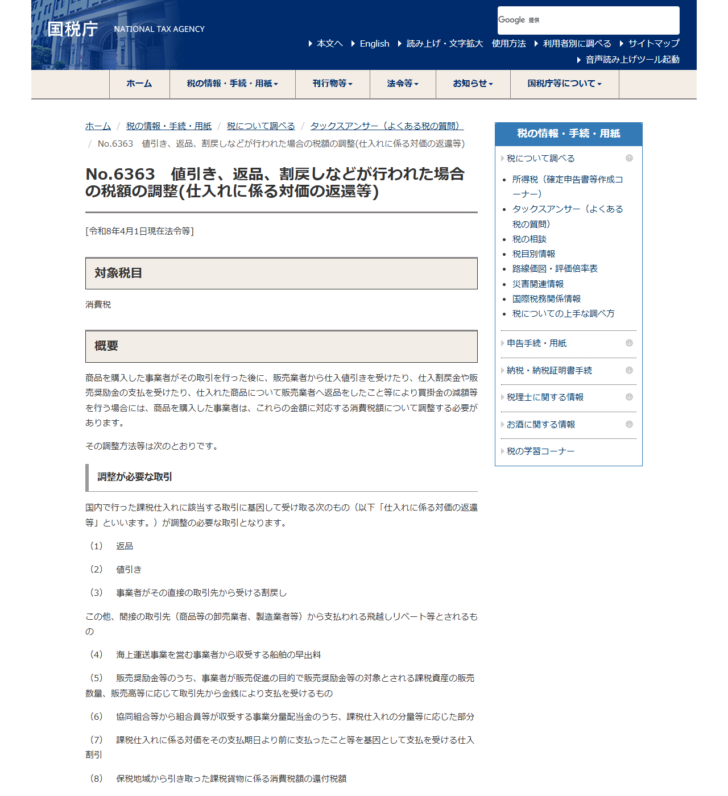
「仕入れに係る対価の返還等」に当たると、どうなるのか。国税庁のタックスアンサーNo.6363は、この点を平易に説明しています。「商品を購入した事業者がその取引を行った後に、販売業者から仕入値引きを受けたり、仕入割戻金や販売奨励金の支払を受けたり、仕入れた商品について販売業者へ返品をしたこと等により買掛金の減額等を行う場合には、商品を購入した事業者は、これらの金額に対応する消費税額について調整する必要があります」。
根拠条文は消費税法第32条「仕入れに係る対価の返還等を受けた場合の仕入れに係る消費税額の控除の特例」です。つまり、もともと控除した仕入税額から、戻ってきた分に対応する消費税額を差し引く処理になります。
図1|法人カードのキャッシュバックを受け取ったときの流れ
- ①経費を支払う/法人カードで課税仕入れを行い、その消費税額を仕入税額控除に計上する。
- ②キャッシュバックを受け取る/カード会社から、利用額に応じた金銭の支払いを受ける。
- ③区分を判定する/販売促進の目的で、販売数量・販売高等に応じて支払われるものかを見る(基通12-1-2)。
- ④仕入控除税額を調整する/該当するなら、受け取った金額に対応する消費税額を控除から差し引く(法第32条)。
- ⑤例外を確認する/免税事業者だった期間の課税仕入れに対するものなど、調整しないケースに当たらないかを見る。
No.6363は、調整が必要ない場合と調整を行わない取引も列挙しています。
| 区分 | 内容 |
|---|---|
| 調整が必要ない | 免税事業者であった課税期間に行った課税仕入れにつき、課税事業者となった後の課税期間に受けるもの |
| 課税事業者であった課税期間に行った課税仕入れにつき、事業を廃止し、または免税事業者となった後の課税期間に受けるもの | |
| 調整を行わない | 保税地域からの引取りに係る課税貨物について、輸入品に係る仕入割戻しとして購入先から受けたもの |
| 買掛金その他の債務の全部または一部について免除を受けたもの(債務免除) |
返還インボイスは税込1万円未満なら交付義務が免除される
インボイス制度の下では、売上げに係る対価の返還等を行った事業者に返還インボイスの交付義務が生じます。ただし国税庁は、少額な場合の免除を明示しています。
「インボイス発行事業者が国内で行った課税資産の譲渡等につき、返品や値引き、割戻しなどの売上げに係る対価の返還等を行った場合には返還インボイスの交付義務がありますが、その金額が税込1万円未満である場合には、返還インボイスの交付義務が免除されます(新消法57の4③、新消令70の9③二)」。
この免除には適用期限や適用対象者の制限がなく、インボイス制度開始日である令和5年10月1日以降の課税資産の譲渡等につき行う売上げに係る対価の返還等について適用されると説明されています。
図2|立場によって見るものが変わる
キャッシュバックを支払う側
売上げに係る対価の返還等(基通14-1-2、法38条1項)。
返還インボイスの交付義務。ただし税込1万円未満なら免除。
法人カードで受け取る側
仕入れに係る対価の返還等(基通12-1-2)。
仕入控除税額を調整(法32条)。免税事業者期間のものなど例外あり。
実務では、キャッシュバックが翌月の請求額から差し引かれる形で還元される場合と、指定口座に振り込まれる場合があります。どちらの方式でも、消費税法上どの区分に当たるかはお金の渡り方ではなく、何に対して支払われるものかで決まります。カード会社の規約で、還元の名目と算定根拠(利用額に応じるのか、特定のカテゴリに限るのか)を確認しておくと、区分の判断材料になります。
経理で確認しておくこと
キャッシュバックの記事や解説には「消費税の課税対象外」と書かれているものがあります。上で見たとおり、国税庁は対価の返還等という区分を示しているので、「課税対象外だから何もしなくてよい」とまとめるのは安全ではありません。少なくとも、次の3点は自社の事実関係に当てはめて確かめる価値があります。
| 確認すること | どこを見るか | 影響 |
|---|---|---|
| 何に応じて支払われるか | カード会社の規約・約款の還元条件 | 販売数量・販売高等に応じるなら基通12-1-2の検討対象 |
| 対象の課税仕入れがどれか | 利用明細と会計システムの仕訳 | 調整すべき消費税額の計算根拠になる |
| 受け取った期間の納税義務 | 自社の課税事業者・免税事業者の区分 | No.6363の「調整が必要ない」に当たる可能性 |
ポイント還元とキャッシュバックは、会計処理でも扱いが分かれます。ポイントを社長個人が使ってよいかという別の論点は、法人カードのポイントは社長個人が使ってよいかで国税庁が示していることと示していないことを分けて整理しています。領収書やインボイスの保存については、インボイス制度対応に強い法人カードも参照してください。
なお、どのカードがどれだけ還元するかという商品比較は、この記事の範囲ではありません。年会費との差し引きで判断したい場合は、年会費無料の法人カード選びの整理が出発点になります。
法人カードのキャッシュバックと消費税についてよくある質問
- キャッシュバックは消費税の課税対象外ですか。
- 「課税対象外なので何も処理しない」という理解は、国税庁の示す整理と合いません。国税庁の質疑応答事例は、支払う側にとって売上げに係る対価の返還等に該当すると回答しています。受け取る側については消費税法基本通達12-1-2が仕入れに係る対価の返還等に該当すると定めており、タックスアンサーNo.6363は消費税額の調整が必要だと説明しています。
- 根拠になる条文と通達はどれですか。
- 支払う側は消費税法第38条第1項と消費税法基本通達14-1-2、受け取る側は消費税法第32条と同通達12-1-2です。国税庁の質疑応答事例は、関係法令通達として消費税法第38条第1項と基本通達14-1-2を挙げています。
- 調整しなくてよい場合はありますか。
- タックスアンサーNo.6363は2つ挙げています。免税事業者であった課税期間に行った課税仕入れについて課税事業者となった後に受けるもの、課税事業者であった課税期間に行った課税仕入れについて事業を廃止しまたは免税事業者となった後に受けるものです。また債務免除と輸入品に係る仕入割戻しは調整を行わないとされています。
- 返還インボイスはいつも必要ですか。
- 税込1万円未満なら交付義務が免除されます。国税庁は、売手が負担する振込手数料相当額を売上値引きとして処理している場合を例に挙げ、通常は1万円未満になるため交付義務が免除されると説明しています。
- ポイント還元とキャッシュバックは同じ扱いですか。
- この記事で確認した質疑応答事例と通達は、金銭で支払われるキャッシュバックと販売奨励金等についてのものです。ポイントの付与・使用については別の整理があり、同じ結論になるとは限りません。自社の処理は個別に確認してください。
- この記事の内容はいつ時点のものですか。
- 国税庁の質疑応答事例は令和7年8月1日現在の法令・通達等に基づくと注記されています。タックスアンサーNo.6363には「令和8年4月1日現在法令等」と表示されています。いずれも2026年9月30日に確認した掲載内容です。
この記事で確認した一次情報
- 国税庁 質疑応答事例「消費者に対するキャッシュバックサービスの課税関係」https://www.nta.go.jp/law/shitsugi/shohi/15/02.htm(2026年9月30日確認)
- 国税庁 消費税法基本通達 第12章第1節第1款「対価の返還等の範囲」https://www.nta.go.jp/law/tsutatsu/kihon/shohi/12/01/01.htm(2026年9月30日確認)
- 国税庁 タックスアンサー No.6363「値引き、返品、割戻しなどが行われた場合の税額の調整(仕入れに係る対価の返還等)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6363.htm(2026年9月30日確認)
- 国税庁「少額な返還インボイスの交付義務免除の概要」https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/03.htm(2026年9月30日確認)