申し込んだ法人カードに思ったより小さい枠しか付かなかった。逆に、同じ会社の別のカードには最初から高い枠が付いた。こうした差が出る理由を、個人のクレジットカードと同じ感覚で説明しようとすると行き詰まります。両者は法律のレベルで扱いが分かれているからです。ここでは割賦販売法の条文にあたったうえで、法人カードの枠がどこで決まり、どうすれば動くのかを順番に整理します。
個人が使うクレジットカードでは、カード会社に「包括支払可能見込額」を調査する法律上の義務があります。年収・預貯金・他社の支払状況などを調べ、指定信用情報機関の情報も使うことが割賦販売法に定められています。
一方、営業のために締結する契約については、この章の規定そのものが適用されません。事業用として使う法人カードの枠は、法律が決めた計算式ではなく、カード会社ごとの与信判断で決まります。
だから同じ会社でもカードによって枠が違い、使い続けることで動くこともあります。枠を上げたいときの経路は、自動見直し・増額申請・上位カードへの切り替えの3つです。
「限度額」と呼ばれているものは1つではない
まず言葉を整理します。カード会社の案内では、限度額はいくつかの名前で呼び分けられています。単に「限度額」と言ったときに何を指しているかは、カードごと、会社ごとに違います。

| 呼び方 | 意味するもの | 確認する場所 |
|---|---|---|
| ショッピング利用枠 | 商品やサービスの支払いに使える上限 | カード会社の会員サイト、入会時の案内 |
| キャッシング枠 | 現金を借りられる上限。0円で設定されることもある | 同上。法人カードでは付かない商品も多い |
| 総枠(カードご利用可能枠) | ショッピングとキャッシングを合わせた全体の上限 | カードの商品ページの基本情報欄 |
| 極度額 | 割賦販売法が使う言い方。あらかじめ定められた上限額 | 法令の条文 |
実務で効いてくるのは総枠です。ショッピング枠が大きく見えても、キャッシングを使えばその分だけショッピングに回せる額は減ります。枠の内訳を見ずに「200万円まで使える」と考えると、決済が通らない場面が出てきます。
個人のカードには、法律が定めた調査義務がある
ここが法人カードとの分かれ目です。割賦販売法の第30条の2は「包括支払可能見込額の調査」という見出しで、カード会社が何をしなければならないかを定めています。対象は条文の中で明確に限定されています。
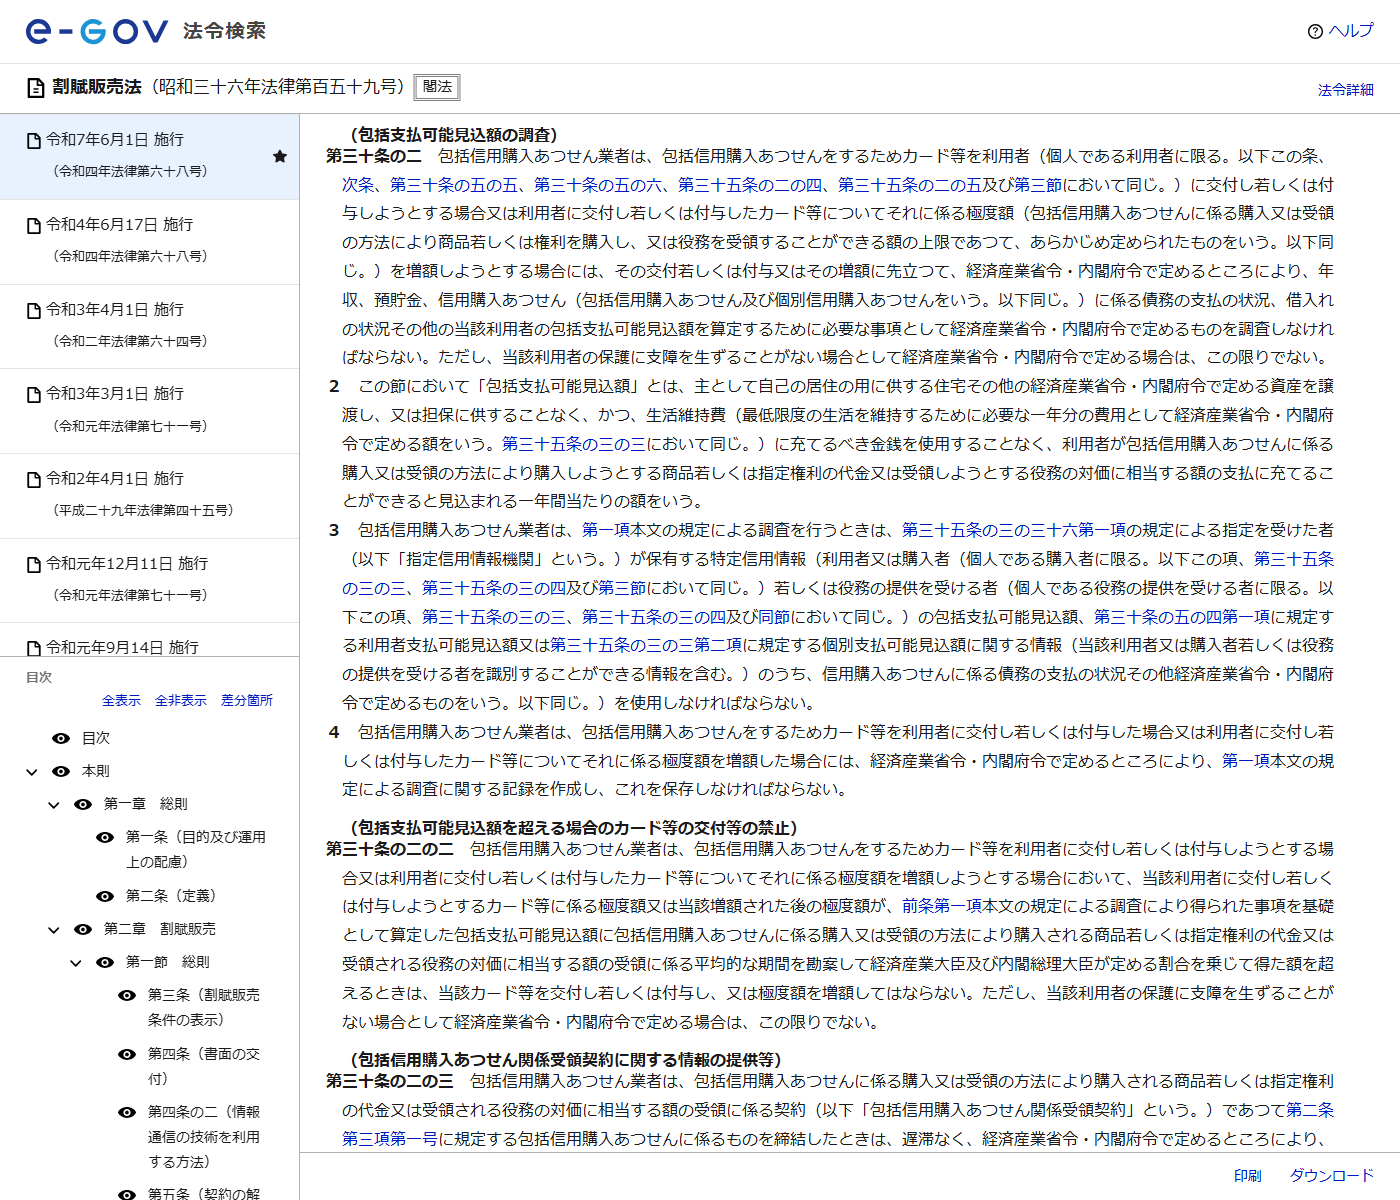
条文が求めているのは次のことです。カード等を交付・付与しようとするとき、またはすでに交付したカードの極度額を増額しようとするときは、それに先立って、年収、預貯金、信用購入あつせんに係る債務の支払の状況、借入れの状況などを調査しなければならない。そして第3項は、この調査を行うときに指定信用情報機関が保有する特定信用情報を使用しなければならないとしています。第4項では調査記録の作成と保存も義務づけられています。
さらに第30条の2の2は、算定した包括支払可能見込額に一定の割合を乗じた額を超える極度額でカードを交付してはならない、増額してはならないと定めています。つまり個人のカードでは、枠の上限が法律の側から縛られているわけです。
| 条文 | 内容 |
|---|---|
| 第30条の2 第1項 | 交付時と極度額の増額時に、年収・預貯金・債務の支払状況・借入れの状況などを調査する義務 |
| 第30条の2 第2項 | 「包括支払可能見込額」=住宅などの資産を手放さず、生活維持費にも手を付けずに支払いに充てられると見込まれる1年あたりの額 |
| 第30条の2 第3項 | 調査には指定信用情報機関が保有する特定信用情報を使用する義務 |
| 第30条の2 第4項 | 調査に関する記録の作成と保存の義務 |
| 第30条の2の2 | 算定額に一定割合を乗じた額を超える極度額での交付・増額の禁止 |
事業のための契約は、この章の適用から外れる
同じ法律の第35条の3の60が「適用除外」を定めています。第1項第1号は、契約の申込みをした者が営業のために、または営業として締結するものに係る包括信用購入あつせんには、この章の規定を適用しないと書いています。
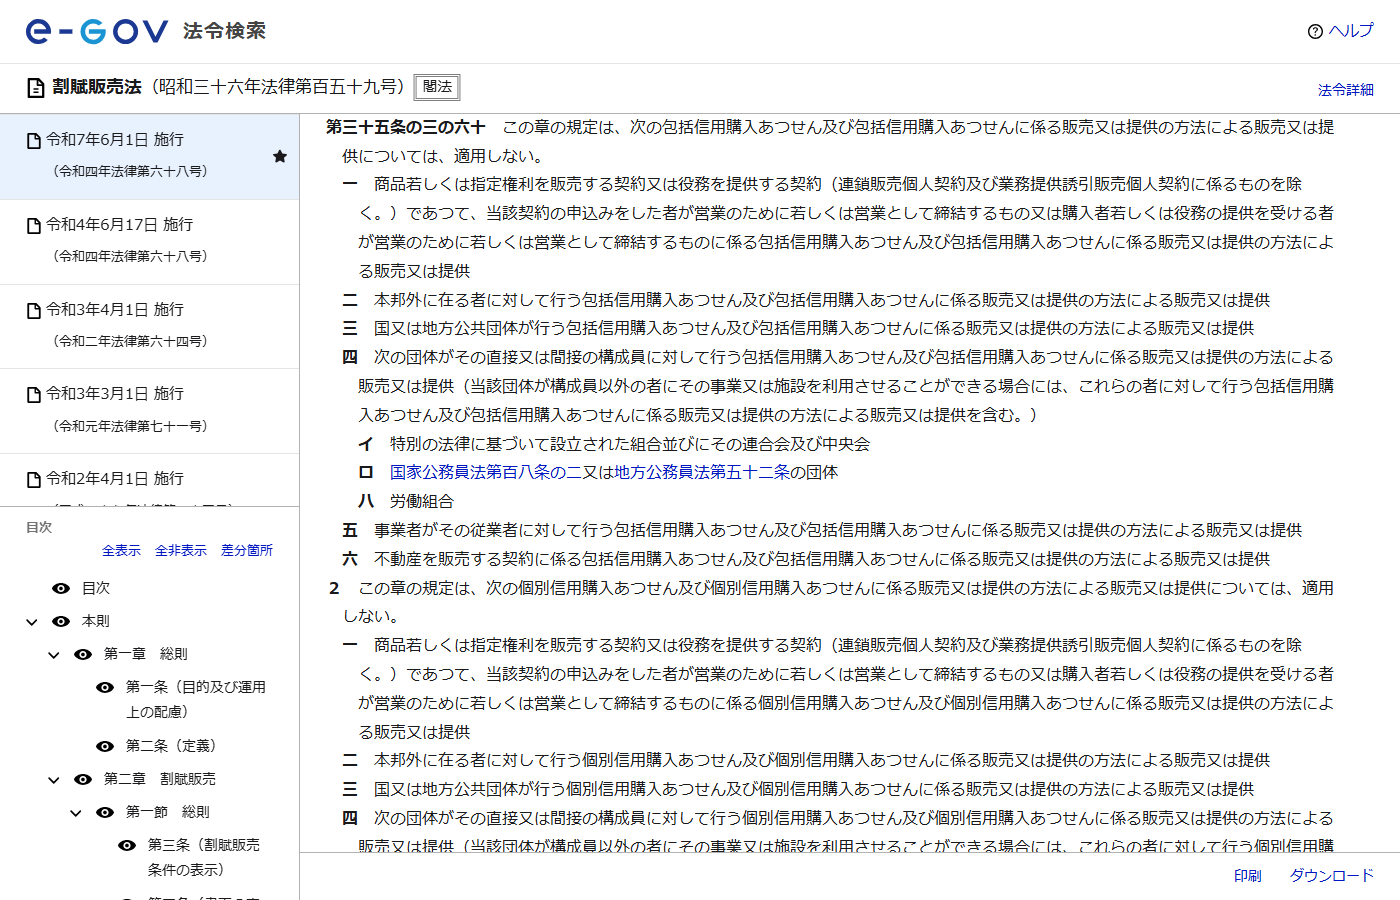
事業用として使う前提の法人カードは、この号に当たります。したがって前の節で見た調査義務も、上限の計算式も、そのまま当てはまりません。法人カードの枠が会社ごと・商品ごとにばらつくのは、ここに理由があります。
この違いを、審査が甘い・厳しいという話に置き換えないでください。法律上の計算式が当てはまらないというだけで、カード会社が独自の基準で判断していることに変わりはありません。枠が小さく出ることもあれば、大きく出ることもあります。
また、同じ発行会社の複数枚を持っている場合、合計して使える額に制限が置かれていることがあります。たとえばJCBは、法人カードを複数枚持っていても、同一発行会社のカードで利用できる金額の合計は、設定額のうち最も高い金額の範囲内になると注記しています。枚数を増やせば枠が足し算になるとは限りません。
では、法人カードの枠は何で動くのか
法律の計算式が外れる以上、判断材料はカード会社が自社で決めています。公開されている情報から読み取れるのは、次のような要素です。
会社の設立年数、事業内容、決算の内容。カードによっては登記事項証明書や決算書の提出を求められます。提出書類の違いは商品ごとに分かれます。
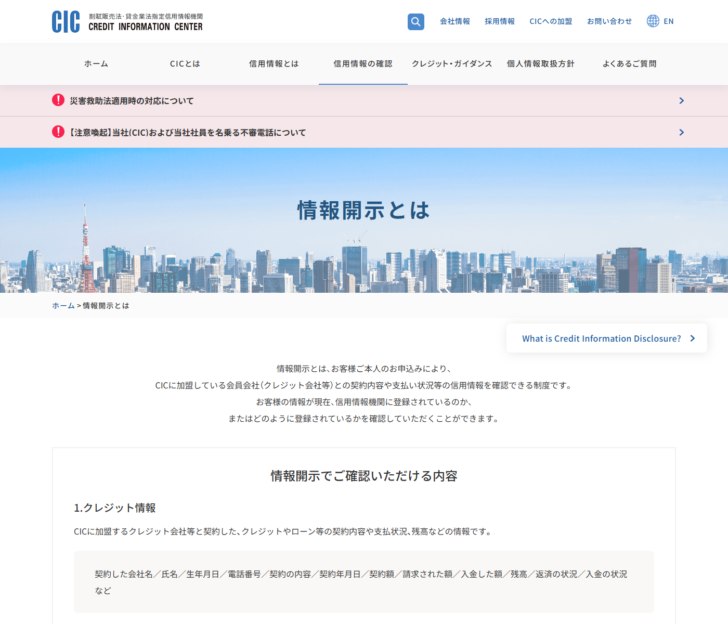
中小企業向けの商品では、代表者個人の支払い状況が見られる設計になっているものがあります。指定信用情報機関のひとつであるCICは、本人が自分の信用情報を開示請求できる仕組みを用意しています。
一般・ゴールド・プラチナで、商品ページに書かれている枠の範囲そのものが違います。上位カードほど上限が高く設定される傾向があります。
発行後の使い方と支払いの状況。自動的な見直しの材料になります。
実際に設定されている枠を商品ごとに比べる
以下は当サイトが各カードの公表情報から整理した比較表です。同じ「法人カード」でも、商品ページに書かれている枠の範囲に幅があることが読み取れます。
| 人気ランキング | 法人カード名 | 初年度年会費(税込) | 2年目~年会費(税込) | 年会費優遇条件 | ショッピング総利用枠/上限 | キャッシング総利用枠/上限 |
|---|---|---|---|---|---|---|
| 1位 | JCB一般法人カード | 0円 | 1,375円 | - | 個別設定 | - |
| 2位 | 三井住友カード ビジネスオーナーズ | 0円 | 0円 | - | 500万円※所定の審査あり | - |
| 3位 | セゾンプラチナ・ビジネス・アメリカン・エキスプレス・カード | 22,000円 | 22,000円 | 年間ショッピング利用額が200万円以上:次年度年会費10,000円 | 個別設定 | 300万円 |
| 4位 | NTTファイナンス Bizカード レギュラー | 0円 | 0円 | - | 個別設定 | 海外キャッシングのみ |
| 5位 | Airカード | 5,500円 | 5,500円 | - | 100万円 | - |
| 6位 | ラグジュアリーカード/Mastercard Gold Card | 220,000円 | 220,000円 | - | 一律の制限なし | 100万円 |
| 7位 | アメリカン・エキスプレス・ビジネス・プラチナ・カード | 143,000円 | 143,000円 | - | 一律の制限なし | - |
| 8位 | ダイナースクラブビジネスカード | 33,000円 | 33,000円 | - | 一律の制限なし | 300万円 |
| 9位 | セゾンコバルト・ビジネス・アメリカン・エキスプレス・カード | 0円 | 0円 | - | 一律の制限なし | 300万円 |
| 10位 | アメリカン・エキスプレス・ビジネス・ゴールド・カード | 36,300円 | 36,300円 | - | 一律の制限なし | - |
| 11位 | JCB Biz ONE | 0円 | 0円 | - | 個別設定 | 個別設定 |
| 12位 | EX Gold for Biz M(エグゼクティブ ゴールド フォー ビズ エム) | 0円 | 3,300円 | - | 300万円 | - |
| 13位 | 楽天ビジネスカード | 13,200円 | 13,200円 | ※楽天プレミアムカードと楽天ビジネスカードはセットで発行 | 300万円 | - |
| 14位 | ANAダイナースカード+ビジネス・アカウントカード | 29,700円 | 29,700円 | アカウントカード年会費5,500円(税込)が必要 | 一律の制限なし | 300万円 |
| 15位 | 三井住友カード ビジネスオーナーズ ゴールド | 5,500円 | 5,500円 | 年間100万円のご利用で翌年以降の年会費永年無料 ※対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください | 500万円※所定の審査あり | - |
| 16位 | ライフカードビジネスライトプラス(スタンダード)/一般カード | 0円 | 0円 | - | 500万円 | 50万円 |
| 17位 | JCB Biz ONEゴールド | 0円 | 5,500円 | - | 個別設定 | 個別設定 |
| 18位 | 三井住友ビジネスカード(プラチナ) | 55,000円 | 55,000円 | - | 500万円 | - |
| 19位 | JCBゴールド法人カード | 0円 | 11,000円 | - | 個別設定 | - |
| 20位 | 三井住友ビジネスカード(クラシック) | 1,375円 | 1,375円 | - | 150万円 | - |
| 21位 | 三井住友ビジネスカード(ゴールド) | 11,000円 | 11,000円 | - | 300万円 | - |
| 22位 | 三井住友ビジネスカード for Owners(プラチナ) | 55,000円 | 55,000円 | - | - | - |
| 23位 | JCBプラチナ法人カード | 33,000円 | 33,000円 | - | 個別設定 | - |
| 24位 | セゾンプラチナ・ビジネスプロ・アメリカン・エキスプレス・カード | 27,500円 | 27,500円 | - | 9999万円 | - |
| 25位 | NTTファイナンス Bizカード ゴールド | 11,000円 | 11,000円 | - | 個別設定 | 海外キャッシングのみ |
| 26位 | JCB CARD Bizプラチナ | 33,000円 | 33,000円 | - | 個別設定 | 個別設定 |
| 27位 | ライフカードビジネスライトプラス/ゴールドカード | 0円 | 2,200円 | - | 500万円 | 50万円 |
| 28位 | MUFGカード・プラチナ・ビジネス・アメリカン・エキスプレス・カード | 22,000円 | 22,000円 | - | 500万円 | - |
| 29位 | P-one Business Mastercard | 0円 | 2,200円 | カードの利用があれば翌年度も年会費無料 | 300万円 | 300万円 |
| 30位 | 法人カード/JALカード普通カード | 2,200円 | 2,200円 | - | - | - |
| 31位 | ダイナースクラブ プレミアムカード+ビジネス・アカウントカード | 143,000円 | 143,000円 | アカウントカード年会費5,500円(税込)が必要 | 一律の制限なし | 300万円 |
| 32位 | JCBビジネスプラスゴールド法人カード | 0円 | 11,000円 | - | 個別設定 | - |
| 33位 | ラグジュアリーカード/Mastercard Titanium Card | 55,000円 | 55,000円 | - | 一律の制限なし | 100万円 |
| 34位 | ラグジュアリーカード/Mastercard Black Card | 110,000円 | 110,000円 | - | 一律の制限なし | 100万円 |
| 35位 | EX Gold for Biz S(エグゼクティブ ゴールド フォー ビズ エス) | 0円 | 3,300円 | - | 300万円 | 100万円 |
| 36位 | ANA JCB法人カード/ワイドゴールドカード | 20,900円 | 20,900円 | - | 個別設定 | - |
| 37位 | ダイナースクラブカード+ビジネス・アカウントカード | 24,200円 | 24,200円 | アカウントカード年会費5,500円(税込)が必要 | 一律の制限なし | 300万円 |
| 38位 | ANA JCB一般法人カード | 0円 | 2,475円 | - | 個別設定 | - |
| 39位 | ANAダイナース プレミアムカード+ビジネス・アカウントカード | 170,500円 | 170,500円 | アカウントカード年会費5,500円(税込)が必要 | 一律の制限なし | 300万円 |
| 40位 | ダイナースクラブ ビジネスプレミアムカード | 143,000円 | 143,000円 | 追加kカード年会費永年無料(4枚まで発行可能) | 一律の制限なし | 300万円 |
| 41位 | セゾンゴールド・ビジネスプロ・カード | 3,300円 | 3,300円 | - | 9999万円 | - |
| 42位 | セゾンパール・アメリカン・エキスプレス・カード | 0円 | 1,100円 | 1年間に1回以上のご利用で次年度年会費無料 | 一律の制限なし | - |
| 43位 | ライフカードビジネス(法人カード)/一般カード | 0円 | 0円 | - | 500万円 | - |
| 44位 | シェルビジネスカード/一般カード | 0円 | 1,375円 | - | 個別設定 | - |
| 45位 | SBS Executive Business Card | 0円 | 11,000円 | - | 150万円 | - |
| 46位 | 法人カード/JALカードCLUB-Aカード | 11,000円 | 11,000円 | - | - | - |
| 47位 | ETC/JCB法人一般カード | 0円 | 1,375円 | - | 個別設定 | - |
| 48位 | ETC/JCB法人ゴールドカード | 0円 | 11,000円 | - | 個別設定 | - |
| 49位 | MUFGカード ビジネス(Visa・MasterCard) | 1,375円 | 1,375円 | VISA,Mastercardを両方選ぶと年会費1,650円(税込) | 80万円 | - |
| 50位 | MUFGカード ゴールドプレステージ ビジネス(Visa・MasterCard) | 11,000円 | 11,000円 | VISA,Mastercardを両方選ぶと年会費13,200円(税込) | 300万円 | - |
| 51位 | ビジネクスト・法人クレジットカード | 0円 | 0円 | - | 300万円 | 0円 |
| 52位 | オリコビジネスカードGold(ゴールド) | 0円 | 2,200円 | - | 1000万円 | - |
| 53位 | UC法人カード/一般カード | 1,375円 | 1,375円 | - | 300万円 | - |
| 54位 | ビュー法人カード | 525円 | 525円 | - | - | - |
| 55位 | コスモコーポレートJCBカード/一般カード | 1,375円 | 1,375円 | - | 個別設定 | - |
| 56位 | コスモコーポレートJCBカード/ゴールドカード | 11,000円 | 11,000円 | - | 個別設定 | - |
| 57位 | シェルビジネスカード/ゴールドカード | 11,000円 | 11,000円 | - | 個別設定 | - |
| 58位 | ライフカードビジネス(法人カード)/ゴールドカード | 0円 | 2,200円 | - | 500万円 | - |
| 59位 | ANA JCB法人カード/ワイドカード | 12,925円 | 12,925円 | - | 個別設定 | - |
| 60位 | オートバックスパートナーズカード/一般カード | 0円 | 1,375円 | - | 個別設定 | - |
| 61位 | JALダイナースカード+ビジネス・アカウントカード | 30,800円 | 30,800円 | アカウントカード年会費5,500円(税込)が必要 | 一律の制限なし | 300万円 |
| 62位 | アプラス ビジネスカードゴールド SBS PRIME | 0円 | 55,000円 | - | 300万円 | - |
| 63位 | オートバックスパートナーズカード/ゴールドカード | 11,000円 | 11,000円 | - | 個別設定 | - |
| 64位 | FASIOビジネスカード/スタンダード | 0円 | 0円 | - | 200万円 | - |
| 65位 | FASIOビジネスカード/プレミアムゴールドカード | 0円 | 2,200円 | - | 200万円 | - |
| 66位 | ライフカードビジネスデポジット(法人カード)/ゴールドカード | 11,000円 | 11,000円 | 限度額(極度額)で年会費が変動 極度額:30万~100万円→10,000円 極度額:110万~200万円→20,000円 極度額:210万~500万円→40,000円 極度額:510万~1000万円→60,000円 極度額:1010万円~→80,000円 | 無制限 | - |
| 67位 | SBS Premium Card(DPB) | 38,500円 | 38,500円 | 限度額(極度額)で年会費が変動 極度額:10万円→35,000円 極度額:20万~90万円→40,000円 極度額:100万~190万円→50,000円 | 190万円 | - |
| 68位 | JCBビジネスプラス法人カード | 0円 | 1,375円 | - | 個別設定 | - |
| 69位 | Tech Bizカード(テックビズカード) | 0円 | 2,200円 | - | 300万円 | 100万円 |
| 70位 | SBS Executive Business Gold Card | 0円 | 38,500円 | - | 300万円 | - |
| 71位 | freeeセゾンプラチナビジネスカード | 22,000円 | 22,000円 | 年間ショッピング利用額が200万円以上:次年度年会費11,000円 | 個別設定 | 300万円 |
| 72位 | シナジーJCB一般法人カード | 0円 | 2,200円 | - | 個別設定 | - |
| 73位 | シナジーJCB法人カード/ゴールドカード | 11,000円 | 11,000円 | - | 個別設定 | - |
| 74位 | ビジネクスト・法人クレジットカードゴールド | 11,000円 | 11,000円 | - | 300万円 | 0円 |
| 75位 | 銀座ダイナースクラブカード+ビジネス・アカウントカード | 27,500円 | 27,500円 | アカウントカード年会費5,500円(税込)が必要 | 一律の制限なし | 300万円 |
| 76位 | UC法人カード/ゴールドカード | 11,000円 | 11,000円 | - | 500万円 | - |
| 77位 | ダイナースクラブ ロイヤルプレミアムカード+ビジネス・アカウントカード | 1,105,500円 | 555,500円 | アカウントカード年会費5,500円(税込)が必要 | 一律の制限なし | - |
| 78位 | MUFGカード・ゴールドプレステージ・ビジネス・アメリカン・エキスプレス・カード | 11,000円 | 11,000円 | - | 300万円 | - |
| 79位 | MUFGカード・ゴールド・ビジネス・アメリカン・エキスプレス・カード | 2,145円 | 2,145円 | - | 200万円 | - |
| 80位 | ラグジュアリーカード/Mastercard Black Diamond Card | 1,760,000円 | 660,000円 | - | 一律の制限なし | - |
表を見るときは、下限と上限の両方を見てください。「10万円〜500万円」と書かれていれば、最初に10万円で始まる可能性もあれば、500万円が付く可能性もあるという意味です。上限だけを見て申し込むと、届いたカードの枠に驚くことになります。
枠を引き上げる3つの経路
設定された枠が足りない場合、取れる手は大きく3つです。どれを選ぶかで、かかる時間と手間が変わります。
自動的な見直しを待つ
使い続けて支払いを重ねるうちに、カード会社側の判断で枠が上がることがあります。手続きは要りませんが、時期は選べません。
増額を申請する
会員サイトや電話で申し込みます。あらためて審査が入るため、枠が上がらないこともあります。一時的な増額に応じる会社もあります。
上位のカードへ切り替える
商品ページに書かれている枠の範囲そのものを引き上げる方法です。年会費は上がります。ゴールドやプラチナの比較は関連記事にまとめています。
急ぎの高額決済が決まっているなら、2番目の一時増額を先に相談するのが現実的です。年間を通して枠が足りないのであれば、3番目を検討することになります。1番目を当てにして予定を立てるのは避けたほうが安全です。
「一律の制限なし」はどう読むか
カードの案内で「一律の利用枠は設けない」といった書き方を見ることがあります。これは上限が無いという意味ではありません。あらかじめ一律の金額を決めていないだけで、利用状況や支払い実績に応じて個別に判断される、という趣旨です。高額の決済を予定しているなら、事前にカード会社へ相談しておくのが確実です。
ここでも、法人カードには法律が定めた上限の計算式が当てはまらないという前提が効いてきます。だからこそ「いくらまで使えるか」は商品ページの数字ではなく、自社に設定された枠を会員サイトで確かめるしかありません。
よくある質問
法人カードにも与信審査はありますか
あります。割賦販売法の第三章の規定が適用されないのは、法律が定めた調査と上限の計算式が当てはまらないという意味で、カード会社が独自に判断すること自体は変わりません。
個人事業主のカードはどちらに当たりますか
条文が見ているのは名義ではなく、契約が営業のために、または営業として締結されたかどうかです。事業用として申し込む場合は適用除外の側に整理されます。
枠はどこで確認できますか
カード会社の会員サイトや明細で確認できます。商品ページに書かれているのは範囲であって、自社に設定された金額ではありません。
複数枚持てば枠は足し算になりますか
なるとは限りません。JCBは、同一発行会社のカードで利用できる金額の合計は、設定額のうち最も高い金額の範囲内になると注記しています。発行会社ごとに扱いが違うため、確認が必要です。
キャッシング枠は必要ですか
使う予定がなければ、付けない選択もあります。総枠の中でキャッシングに割り当てた分は、ショッピングに使える額から差し引かれます。
枠が小さく設定されたのはなぜですか
法人カードでは、法律が定めた計算式ではなくカード会社の判断で決まります。設立年数、事業内容、提出した書類の内容などが材料になります。理由が個別に開示されることは通常ありません。
まとめ
法人カードの限度額を理解する近道は、個人のカードとの違いを法律の条文で押さえることでした。個人のカードは割賦販売法第30条の2にもとづいて調査され、第30条の2の2で上限が縛られます。これに対して、営業のために締結する契約は第35条の3の60によってこの章の適用から外れます。
その結果、法人カードの枠は商品ページに書かれた範囲の中で、カード会社ごとの判断によって決まります。足りないときは、自動的な見直しを待つ、増額を申請する、上位カードへ切り替えるという3つの経路があります。いま自社にいくらの枠が設定されているかは、商品ページではなく会員サイトで確かめてください。
参照した一次情報:e-Gov法令検索「割賦販売法」(昭和三十六年法律第百五十九号/令和7年6月1日施行)/CIC(指定信用情報機関)/JCB 法人カードの商品ページ(複数枚保有時の合計に関する注記)(いずれも2026年9月18日に表示を確認)