「審査の甘い法人カード」を探している人は多いのですが、どのカードの審査が甘いかを名指しできる公表資料はありません。発行会社は審査基準を公表しておらず、JCBは自社の解説ページでそのことを明記しています。さらに、個人のクレジットカードで語られる「支払可能見込額の調査」は、割賦販売法の条文上、個人である利用者に限られた義務です。条文と発行会社の公表内容で、どこまでが確かでどこからが推測なのかを分けます。
先に要点
- JCBは「法人カードに限らず、どのようなクレジットカードでも審査基準は公表されていません」と書いている(更新日2026年10月6日)。
- 割賦販売法第30条の2第1項の包括支払可能見込額の調査義務は、条文上「個人である利用者に限る」と限定されている。同条第2項は、その額を1年間当たりの額として定義している。
- 同法第35条の3の60第1号は、申込者が営業のために締結する契約に係る包括信用購入あつせんについて、第3章第1節の規定を適用しないと定める。
- したがって「年収から生活維持費を引いて枠が決まる」という個人カードの説明を、事業用の法人カードにそのまま当てはめることはできない。
- 与信審査を伴わない決済手段は3種類ある。デポジット型、法人デビットカード、法人プリペイドカード。
- JCBは「必ず審査に通る方法」や「確実に通過するコツ」はないとしている。
発行会社は審査基準を公表していない
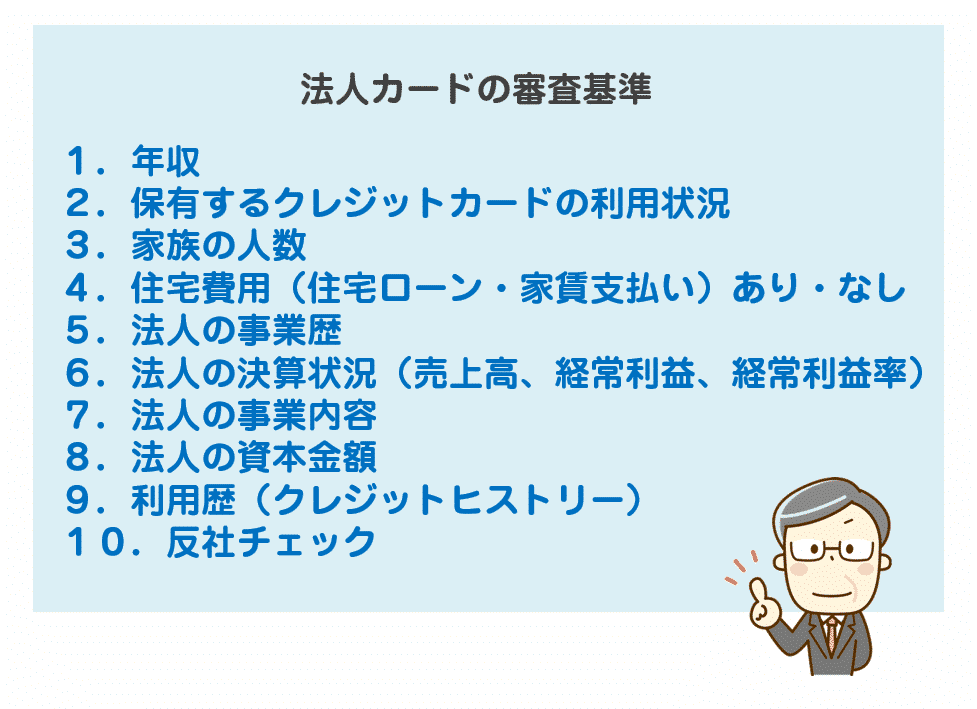
まず出発点を確かめます。JCBの法人カードサイトにある「法人カードの審査基準や確認されること。落ちる原因と対処法」は、最初の見出しが「法人カードの審査基準は公表されていない」です。本文では「法人カードに限らず、どのようなクレジットカードでも審査基準は公表されていません。そのため、『年収◯万円以上であれば、審査に通過できる』といった具体的な基準もありません」と書かれています。
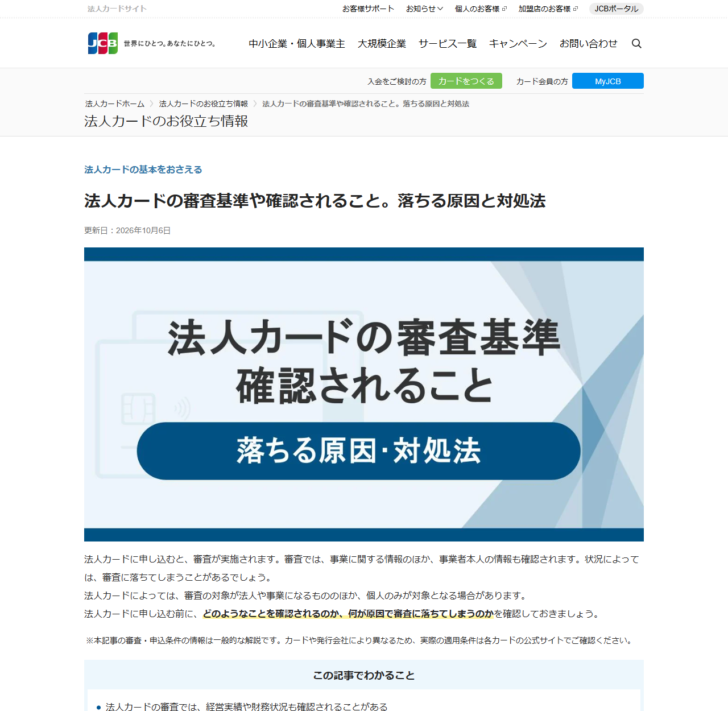
同じページは、同じような年齢や年収の人が同じカードに申し込んでも通ることと通らないことがあるとしたうえで、「必ず審査に通る方法」や「確実に通過するコツ」はないと理解しておきましょうと結んでいます。発行会社自身がこう書いている以上、「このカードは審査が甘い」という分類は、根拠を示せないまま書かれた推測だということになります。
「マイナーな会社ほど甘い」「提携カードのほうが甘い」には出どころがない。
こうした言い回しは広く見かけますが、発行会社がそう公表した資料はありません。審査の通過率や基準を会社別に比べられる公開データも見当たりませんでした。当記事でも、以前はこの形の分類を載せていましたが、根拠を示せないため取り下げます。
支払可能見込額の調査は「個人である利用者」に限られる
個人のクレジットカードの解説では、利用枠が「年収-生活維持費-クレジット債務」で決まると説明されます。これは割賦販売法が定める包括支払可能見込額の考え方です。ただし条文を読むと、対象がはっきり限定されています。
第30条の2第1項は、包括信用購入あつせん業者がカード等を交付しようとする場合などに調査を義務づけていますが、その相手方を「利用者(個人である利用者に限る。以下この条、次条、第三十条の五の五、第三十条の五の六、第三十五条の二の四、第三十五条の二の五及び第三節において同じ。)」と書いています。第2項は包括支払可能見込額を、生活維持費に充てるべき金銭を使わずに支払いに充てられると見込まれる1年間当たりの額と定義しています。
| 条文 | 内容 | 対象 |
|---|---|---|
| 第30条の2第1項 | カード等の交付・付与または極度額の増額に先立つ、年収・預貯金・債務の支払状況などの調査義務 | 個人である利用者に限る |
| 第30条の2第2項 | 包括支払可能見込額の定義。住宅等を譲渡・担保に供さず、生活維持費を使わずに支払いに充てられる1年間当たりの額 | 同上 |
| 第30条の2第3項 | 調査にあたって指定信用情報機関の保有する特定信用情報を使用する義務 | 同上 |
| 第35条の3の60第1号 | 申込者または購入者が営業のために、もしくは営業として締結する契約に係る包括信用購入あつせんには、この節の規定を適用しない | 事業用の契約は適用除外 |
この表の最後の行が効いてきます。第35条の3の60第1号は、営業のために締結する契約に係る包括信用購入あつせんについて、包括信用購入あつせんの章の規定を適用しないと定めています。法人名義で事業の支払いに使うカードは、この適用除外に当たる余地があります。
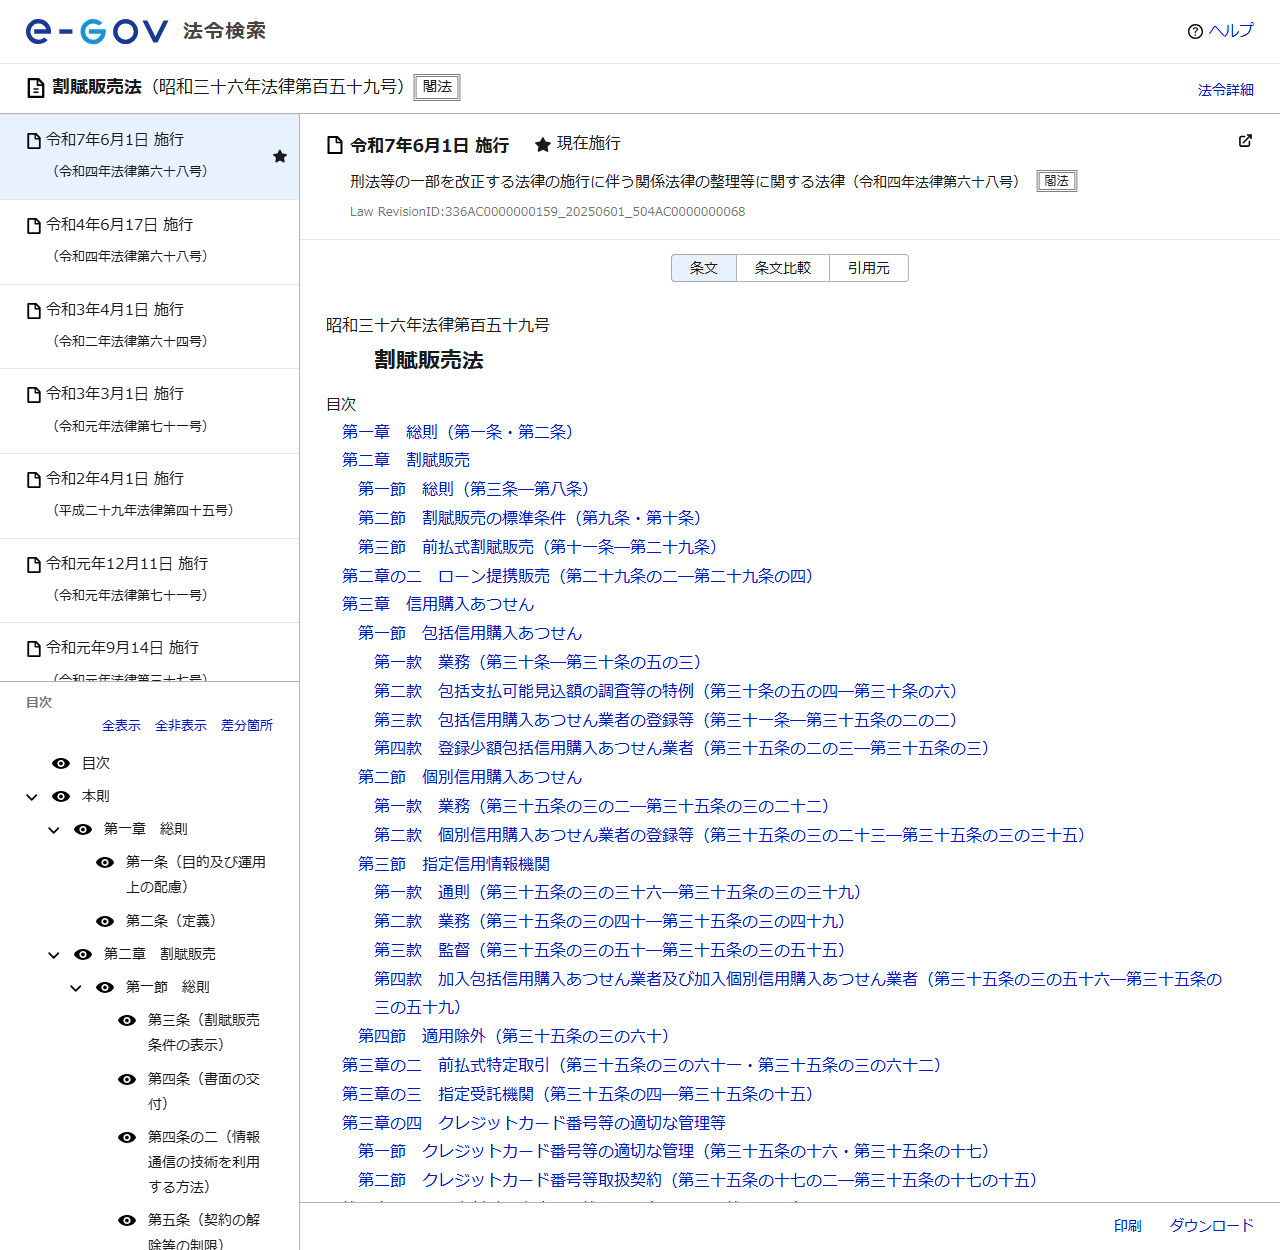
条文の整理としてここまでは言えます。一方で、個々のカードが実際にどの枠組みで運用されているかは発行会社の判断であり、公表されていません。この記事で確かめられたのは条文の建て付けまでで、各社が法人カードの審査で何をどの順に見ているかは確認できませんでした。
発行会社が公表している範囲で、確認されること
基準は非公表でも、何を確認するかは公表されています。JCBのページは、審査では事業に関する情報のほか事業者本人の情報も確認されるとし、カードによっては審査の対象が法人や事業になるものと、個人のみが対象になる場合があるとしています。
| 審査の対象 | カードによって、法人や事業が対象になるものと、個人のみが対象になるものがある |
|---|---|
| 確認される情報 | 事業に関する情報のほか、事業者本人の情報 |
| 経営実績・財務状況 | 法人カードの審査では確認されることがある |
| 個人事業主向け | 信用情報と属性情報のみが確認されることがある |
| 影響する可能性のある事情 | クレジットカードやローンの支払い・返済に遅れた経験など |
| 基準の公表 | 公表されていない。確実に通過するコツもない |
JCBはこの解説について、審査・申込条件の情報は一般的な解説であり、カードや発行会社により異なるため実際の適用条件は各カードの公式サイトで確認するよう注記しています。一般論としての確認内容と、個々のカードの申込資格は別物だということです。申込資格は各カードの公式ページに書かれており、これは誰でも読めます。当サイトでは法人カードの必要書類は?で、登記簿謄本が要る系統と本人確認だけで済む系統を発行会社の手続きから整理しています。
与信審査のない選択肢は3つある
「審査のない法人カード」という言い方も見かけますが、正確には与信(後払いの信用供与)を伴わない決済手段のことです。後払いをしないので、支払能力の与信審査という工程が生じません。
| 種類 | 支払いの仕組み | 与信審査 |
|---|---|---|
| デポジット型 | あらかじめ預け入れた保証金の範囲で利用し、後日まとめて請求される | 保証金が担保になる |
| 法人デビットカード | 利用のつど、法人口座から即時に引き落とされる | 後払いがないため不要 |
| 法人プリペイドカード | 事前にチャージした残高の範囲で使う | 後払いがないため不要 |
注意したいのは、与信審査がないことと、誰でも申し込めることは同じではない点です。口座の開設や事業実態の確認は別に行われます。デビットカードは法人口座とセットになるため、口座開設の手続きがそのまま入口になります。法人口座の開設条件は銀行ごとに違い、原本書類の郵送が要る銀行もあります。法人口座が作りやすい銀行はどこ?で日数と条件を比べています。
申し込む前に自分で確かめられること
基準が非公表である以上、できるのは公表されている条件に自分を当てはめることだけです。順番を決めておきます。
申し込み前に見る順番
そのカードの公式ページにある申込資格を読む。法人のみか、個人事業主も対象か、開業前でも申し込めるかはカードごとに書かれている。
必要書類をそろえられるかを確かめる。登記簿謄本や印鑑証明書が要るカードは、取得の手間と日数が先に発生する。
自分の信用情報を取り寄せて確認する。支払いの遅れは発行会社ではなく信用情報機関の記録で見られる。
後払いが必須でなければ、デビットやプリペイドも並べて検討する。与信の工程がないぶん手続きが短い。
よくある質問
審査が甘い法人カードはどれですか
公表資料からは特定できません。JCBは審査基準が公表されていないこと、確実に通過するコツはないことを明記しています。カードを名指しして「甘い」と書いている記事は、発行会社の公表内容に基づいていない可能性があります。
法人カードでも「年収から生活維持費を引く」計算が使われますか
割賦販売法第30条の2の調査義務は、条文上「個人である利用者に限る」と限定されています。さらに第35条の3の60第1号は、営業のために締結する契約に係る包括信用購入あつせんを適用除外としています。個人カードの計算をそのまま当てはめる前提にはなりません。
審査のない法人カードはありますか
後払いの与信を伴わない決済手段として、デポジット型、法人デビットカード、法人プリペイドカードがあります。与信審査はありませんが、口座開設や事業実態の確認は別に行われます。
設立したばかりでも申し込めますか
カードによって扱いが違います。申込資格に事業歴の条件を置かないカードもあれば、開業前でも申し込めるとしているカードもあります。公式ページの申込資格欄を1枚ずつ確認してください。
審査に落ちた理由は教えてもらえますか
基準が公表されていないのと同じ理由で、個別の否決理由も通常は開示されません。確かめられるのは、自分の信用情報機関の記録と、申込資格に合っていたかどうかです。
出典
- JCB「法人カードの審査基準や確認されること。落ちる原因と対処法」(更新日2026年10月6日) — 審査基準が公表されていないこと、具体的な基準や確実に通過するコツがないこと、審査で確認される情報、カードによって審査対象が異なること
- e-Gov法令検索「割賦販売法(昭和三十六年法律第百五十九号)」第30条の2 — 包括支払可能見込額の調査義務が「個人である利用者に限る」とされていること、包括支払可能見込額の定義、指定信用情報機関の特定信用情報を使用する義務
- 同法 第35条の3の60 — 申込者または購入者が営業のために、もしくは営業として締結する契約に係る包括信用購入あつせんを適用除外とする規定