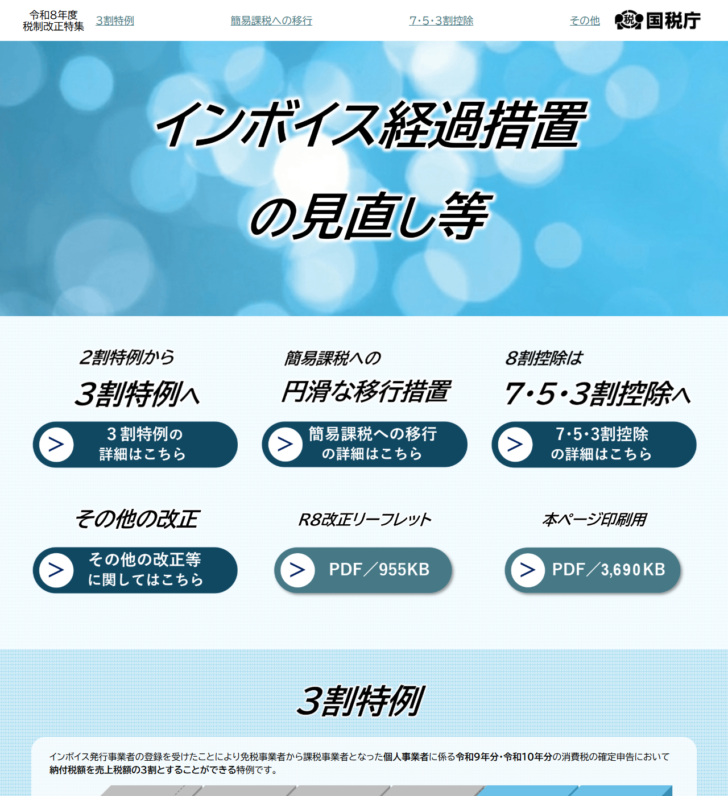
インボイス制度の負担軽減措置として使われてきた「2割特例」は、令和8年9月30日までの日の属する課税期間で終わります。入れ替わりに令和8年度税制改正で「3割特例」が作られましたが、対象は個人事業者だけで、法人には用意されていません。免税事業者からの仕入れで使えた8割控除も、割合が段階的に下がる形へ変わりました。国税庁が公表している改正の内容を、法人側の手当てという観点で整理します。
- 2割特例は令和8年9月30日までの日の属する課税期間で終了する。12月決算法人なら令和8年12月期が最後。
- 新設された3割特例は個人事業者の令和9年分・令和10年分の申告だけが対象。法人は使えない。
- 2割特例・3割特例を受けた事業者は、その適用を受けた課税期間の翌課税期間に係る確定申告期限までに簡易課税制度選択届出書を出せば、翌課税期間から簡易課税を使える。
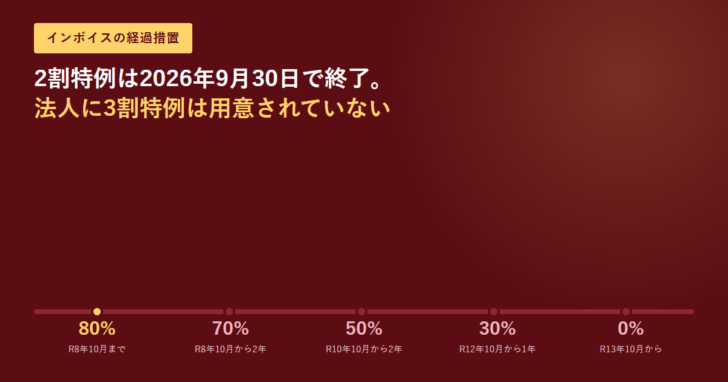
- 免税事業者からの課税仕入れの経過措置は、適用期限が2年延びたうえで80%→70%→50%→30%→0%に見直された。
- 同じ相手からの課税仕入れが年間1億円(改正前は10億円)を超えると、超えた部分はこの経過措置の対象外になる。
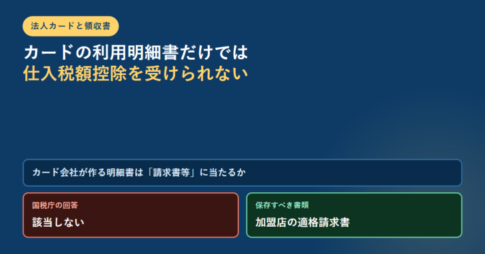
- 本則課税に戻る法人は、仕入税額控除に適格請求書の保存が要る。法人カードの利用明細書は請求書等に該当しないと国税庁が回答している。
2割特例が使える最後の課税期間は、決算月で決まる
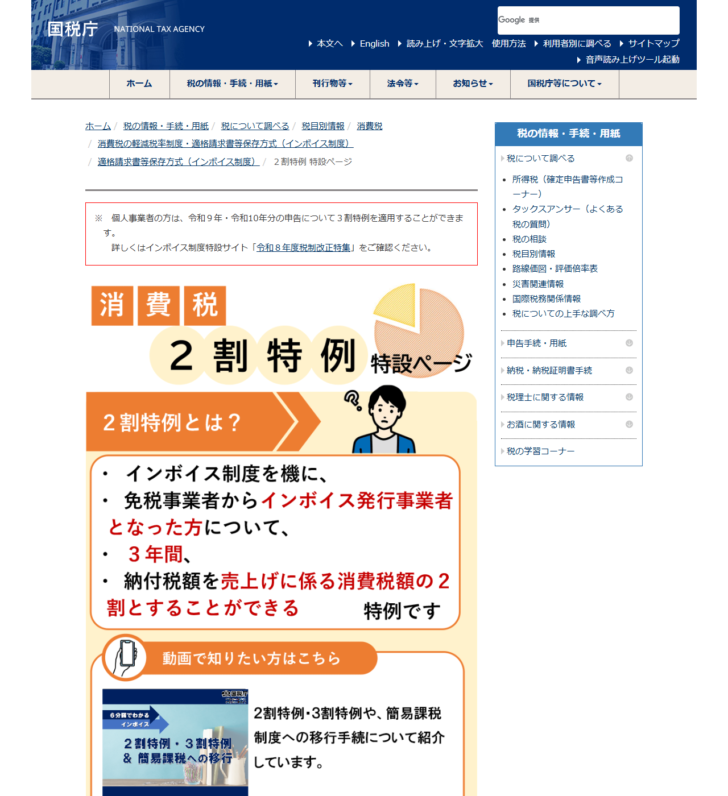
2割特例は、売上にかかった消費税額の2割を納めれば済む計算方法です。適用できる期間は「令和5年10月1日から令和8年9月30日までの日の属する各課税期間」と決められています。区切りは日付そのものではなく、その日を含む課税期間がどこまでかで決まるため、決算月によって最後の年が1年ずれます。
| 事業者 | 適用できる課税期間 | 最後になる申告 |
|---|---|---|
| 個人事業者 | 令和5年分(10〜12月)・令和6年分・令和7年分・令和8年分 | 令和8年分 |
| 法人(3月決算) | 令和6年3月期・令和7年3月期・令和8年3月期 | 令和8年3月期 |
| 法人(12月決算) | 令和5年12月期から令和8年12月期まで | 令和8年12月期 |
3月決算の法人は令和8年3月期で終わっているため、令和9年3月期の申告からは別の計算方法に切り替わります。12月決算の法人は令和8年12月期が最後で、令和9年12月期から切り替わります。自社の次の申告が2割特例の最後なのか、すでに外れているのかを、決算月から数えて確かめるのが出発点です。
3割特例は個人事業者だけ。法人には用意されていない
令和8年度税制改正で作られたのが3割特例です。国税庁の資料は、個人事業者である適格請求書発行事業者の令和9年分および令和10年分の消費税申告について、課税標準額に対する消費税額に7割を乗じた額を控除し、納付税額を3割にできると説明しています。
| 項目 | 2割特例 | 3割特例 |
|---|---|---|
| 対象 | 個人事業者・法人 | 個人事業者のみ |
| 対象になる申告 | 令和8年9月30日までの日の属する課税期間 | 令和9年分・令和10年分 |
| 納める税額 | 売上にかかる消費税額の2割 | 売上にかかる消費税額の3割 |
| 控除する金額 | 課税標準額に対する消費税額の8割 | 課税標準額に対する消費税額の7割 |
| 手続き | 事前の届出は不要 | 確定申告書にその旨を付記する |
| 前提になる条件 | 免税事業者が適格請求書発行事業者となったこと、または課税事業者選択届出書を提出したことにより、事業者免税点制度の適用を受けられないこととなる課税期間に限る | |
国税庁の資料に載っている図でも、法人(例として12月決算)の欄は令和8年分までが2割特例で、それ以降は「3割特例・2割特例 適用不可」と書かれています。法人にとっては、経過措置が1段階ぶん早く終わるという読み方になります。個人事業者は令和11年分から適用不可です。
簡易課税へ移る届出の期限が緩められた
特例が切れたあとの受け皿として、簡易課税制度への移行が用意されています。本来、簡易課税制度選択届出書は適用を受けたい課税期間の開始前に出す必要がありますが、今回の改正で期限が後ろ倒しになりました。
国税庁の資料は、2割特例や3割特例の適用を受けた適格請求書発行事業者が、その適用を受けた課税期間の翌課税期間に係る確定申告期限までに簡易課税制度選択届出書を提出したときは、その翌課税期間から簡易課税制度を適用できるとしています。この見直しは、その翌課税期間が令和8年10月1日以後に終了する課税期間である場合に適用されます。
資料に示されている具体例
法人(12月決算)
令和9年12月期の消費税の確定申告期限である令和10年2月29日までに簡易課税選択届出書を提出すれば、簡易課税を適用できる。
個人事業者
令和11年分の消費税の確定申告期限である令和12年4月1日までに簡易課税選択届出書を提出すれば、簡易課税を適用できる。
いずれも国税庁「インボイス制度に関する令和8年度税制改正について」に図として掲載されている例。
つまり、申告書を作りながら本則課税と簡易課税のどちらが有利かを比べて、そのうえで届出を出すという段取りが取れます。先に決め打ちしなくてよくなったのが実務上の変化です。
免税事業者からの仕入れは80%から70%へ。期限は2年延びた
もうひとつの柱が、適格請求書発行事業者以外の者からの課税仕入れについて一定割合を控除できる経過措置です。従来は80%と50%の2段階でしたが、適用期限を2年延長したうえで4段階に組み替えられました。
| 時期 | 改正前 | 改正後 |
|---|---|---|
| 令和8年10月まで | 80% | 80% |
| 令和8年10月から2年 | 50% | 70% |
| 令和10年10月から2年 | 50% | 50% |
| 令和11年10月から | 0% | 50% |
| 令和12年10月から1年 | 0% | 30% |
| 令和13年10月から | 0% | 0% |
改正前なら令和11年10月で打ち切られるはずだった控除が、令和13年10月まで続きます。ただし直後の2年は80%ではなく70%なので、同じ取引を続けていても控除できる額は下がります。免税事業者の外注先が多い会社ほど、ここの差が効いてきます。
限度額が10億円から1億円へ下がった
同じ改正で控除限度額も見直されました。一の適格請求書発行事業者以外の者からの課税仕入れの額の合計が、その年またはその事業年度で1億円を超える場合、超えた部分にはこの経過措置を適用できません。改正前の基準は10億円だったので、10分の1になったことになります。この見直しは令和8年10月1日以後に開始する課税期間から適用されます。
法人が次にやること
特例が切れたあとの手順
1. 決算月から最後の課税期間を数える3月決算なら令和8年3月期、12月決算なら令和8年12月期が2割特例の最後です。すでに外れているかどうかで、次の申告の作り方が変わります。
2. 本則課税と簡易課税を比べる法人は3割特例を使えないため、選択肢はこの2つです。届出の期限が翌課税期間の確定申告期限まで延びたので、比べてから決められます。
3. 本則課税なら証憑の集め方を決める仕入税額控除には適格請求書の保存が必要です。カードの利用明細だけでは足りないため、店舗やサービスから出る領収書・請求書を回収する運用が要ります。
4. 免税事業者の取引先を洗い出す控除できる割合が80%から70%へ下がり、1社あたり1億円という上限も付きました。支払額の大きい相手から順に確認しておくと見通しが立ちます。
本則課税に戻ると、法人カードの明細だけでは足りない
2割特例や簡易課税では、仕入税額控除のために請求書等を保存する必要がありませんでした。本則課税に戻ると、この前提が変わります。国税庁は、クレジットカード会社が発行する利用明細書について「請求書等に該当しない」という趣旨の回答を示しており、明細書だけでは仕入税額控除の要件を満たしません。詳しくは法人カードの利用明細書はインボイスになるかと利用明細書では仕入税額控除を受けられない理由で、根拠と例外をまとめています。
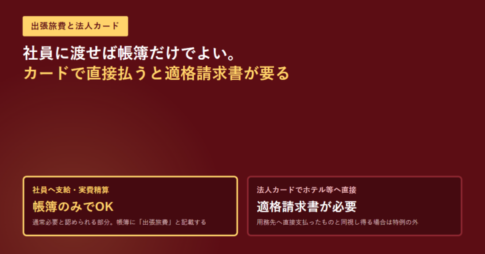
保存の方法にも決まりがあります。カード会社のサイトからダウンロードしたWeb明細は電子取引のデータとして扱われ、保存の要件が付きます。この点は法人カードのWeb利用明細は電子帳簿保存法の対象かで3要件と猶予措置を整理しています。出張費のように帳簿の保存だけで足りる特例もあるため、出張旅費等特例の使える場面とあわせて見ると、集める書類を絞り込めます。
その他の改正
同じ改正で、特定金属くずに関する特例も作られました。盗難特定金属製物品の処分の防止等に関する法律に定める特定金属くずについて、古物商特例や再生資源等特例の対象から外したうえで、同法上の特定金属くず買受業の届出をしている事業者が適格請求書発行事業者でない者から棚卸資産として買い受ける場合に、一定の事項を記載した帳簿の保存だけで仕入税額控除を認める、という内容です。この改正は令和8年9月1日以後に行う課税仕入れについて適用されます。
よくある質問
2割特例はいつまで使えますか
令和8年9月30日までの日の属する課税期間までです。個人事業者は令和8年分、3月決算法人は令和8年3月期、12月決算法人は令和8年12月期が最後の申告になります。
法人も3割特例を使えますか
使えません。国税庁の資料は3割特例の対象を個人事業者と明記しており、法人の欄には「3割特例・2割特例 適用不可」と書かれています。
3割特例に届出は要りますか
事前の届出ではなく、確定申告書にその旨を付記する必要があるとされています。あわせて、免税事業者が適格請求書発行事業者となったことなどにより事業者免税点制度の適用を受けられない課税期間に限られます。
簡易課税の届出はいつまでに出せばよいですか
2割特例や3割特例の適用を受けた課税期間の、翌課税期間に係る確定申告期限までです。12月決算法人の例では、令和9年12月期の申告期限である令和10年2月29日までに出せば、簡易課税を適用できます。
免税事業者から仕入れた分はどうなりますか
経過措置の割合が、令和8年10月から2年間は70%、令和10年10月から2年間は50%、令和12年10月から1年間は30%、令和13年10月からは0%になります。さらに、同じ相手からの課税仕入れが年間1億円を超える部分には適用されません。
出典
- 国税庁「令和8年度税制改正特集(インボイス経過措置の見直し等)」 — 3割特例・簡易課税への移行措置・7・5・3割控除という改正の柱
- 国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年5月改訂) — 3割特例の対象と効果、2割特例の終期、簡易課税選択届出書の提出期限の特例、控除割合と控除限度額の見直し、特定金属くず特例
- 国税庁「2割特例 特設ページ」 — 2割特例の適用対象者と適用対象期間
- 国税庁「2割特例の概要」 — 基準期間の課税売上高1,000万円以下という要件と、課税期間ごとの適用範囲