先に要点
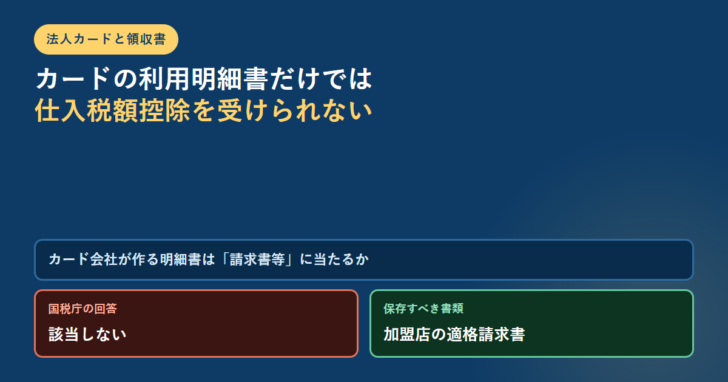
- 国税庁の質疑応答事例「クレジットカード会社からの請求明細書」は、法人カードの請求明細書について消費税法第30条第9項に規定する請求書等には該当しないと回答している(令和7年8月1日現在の法令・通達等にもとづく)。
- 同じ回答は「クレジットカード会社の作成した請求明細書を保存することにより仕入税額控除の適用を受けることはできません」と続け、保存すべきはカード加盟店から受領した適格請求書等だとしている。
- 理由は2つで、明細書が加盟店が作成・交付する書類ではないこと、加盟店の氏名または名称および登録番号が記載された書類にも該当しないことである。
- 例外として、国税庁タックスアンサーNo.6496は10類型の取引で帳簿のみの保存を認めており、税込3万円未満の公共交通機関の運送や自動販売機での購入がここに入る。
- 少額特例もある。基準期間の課税売上高が1億円以下(または特定期間の課税売上高が5,000万円以下)の事業者は、令和5年10月1日から令和11年9月30日までに行った税込1万円未満の課税仕入れについて帳簿のみの保存でよい。
国税庁は「請求書等には該当しません」と書いている
法人カードで払えば領収書はいらない、という理解が広まっていますが、消費税の仕入税額控除については成り立ちません。国税庁の質疑応答事例に、法人カードを名指しした照会と回答が置かれています。
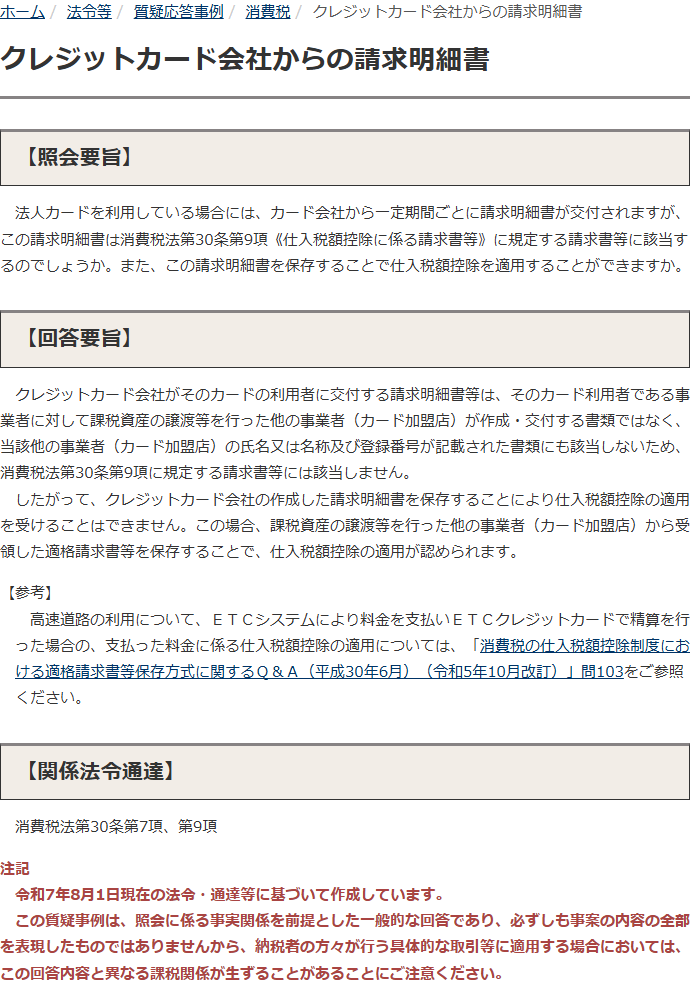
クレジットカード会社がそのカードの利用者に交付する請求明細書等は、そのカード利用者である事業者に対して課税資産の譲渡等を行った他の事業者(カード加盟店)が作成・交付する書類ではなく、当該他の事業者(カード加盟店)の氏名又は名称及び登録番号が記載された書類にも該当しないため、消費税法第30条第9項に規定する請求書等には該当しません。
国税庁 質疑応答事例「クレジットカード会社からの請求明細書」【回答要旨】より
否定されている理由が2つ並んでいる点が重要です。1つは作成者が違うこと。もう1つは登録番号が書かれていないことです。したがって、カード会社が明細書に加盟店名を載せるようになっても、それだけでは要件を満たしません。
この質疑応答事例の【関係法令通達】欄には、消費税法第30条第7項と第9項が挙げられています。第7項が帳簿および請求書等の保存を仕入税額控除の要件とする規定、第9項がその「請求書等」の範囲を定める規定です。
保存するのは「帳簿」と「請求書等」の両方
では何を残せばよいのか。国税庁タックスアンサーNo.6496は、仕入税額控除の要件を次のように説明しています。
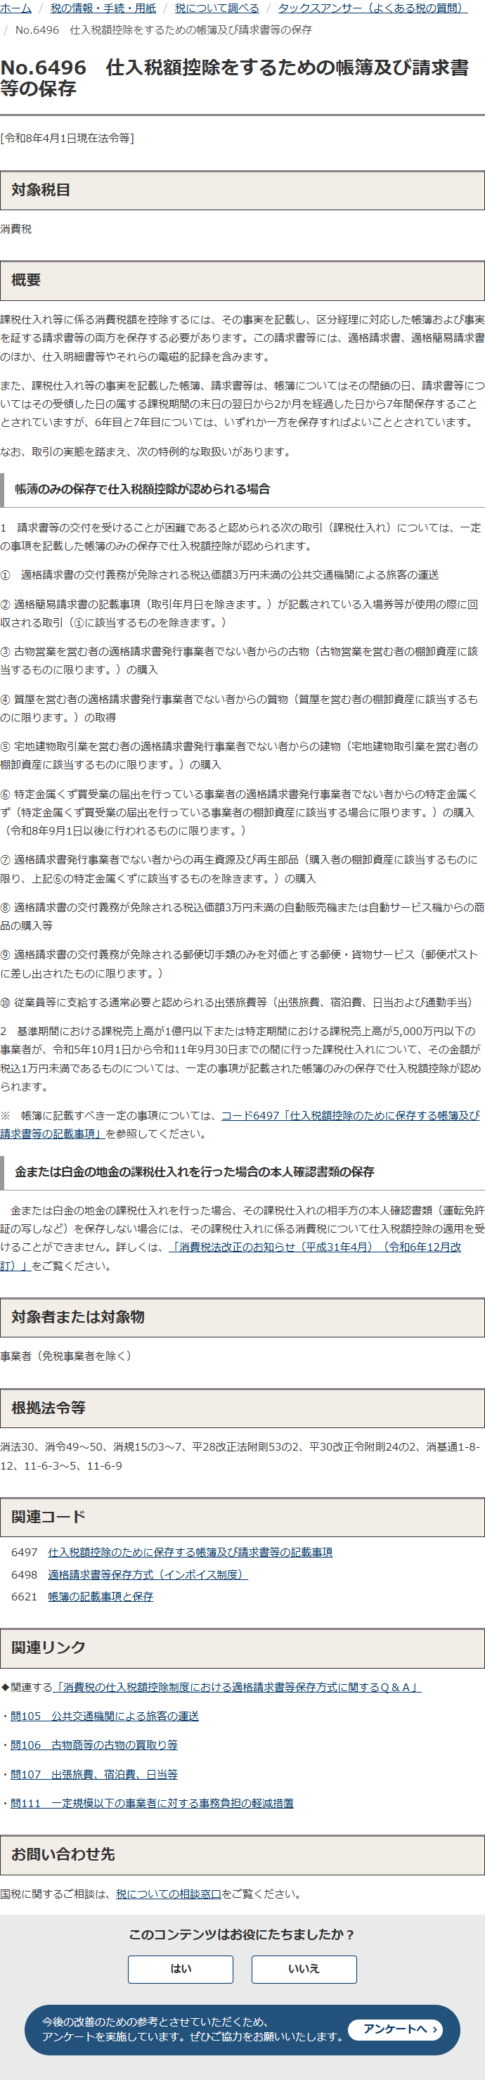
| 項目 | 国税庁No.6496の記載 |
|---|---|
| 保存するもの | 区分経理に対応した帳簿と、事実を証する請求書等の両方 |
| 請求書等に含まれるもの | 適格請求書、適格簡易請求書のほか、仕入明細書等やそれらの電磁的記録 |
| 保存期間 | 帳簿はその閉鎖の日、請求書等は受領した日の属する課税期間の末日の翌日から2か月を経過した日から7年間。6年目と7年目はいずれか一方の保存でよい |
| 対象者 | 事業者(免税事業者を除く) |
| 根拠法令等 | 消法30、消令49〜50、消規15の3〜7、平28改正法附則53の2、平30改正令附則24の2、消基通1-8-12、11-6-3〜5、11-6-9 |
表の時点:2026年10月8日。国税庁タックスアンサーNo.6496(令和8年4月1日現在法令等)の記載です。
「請求書等」に含まれるものとして挙がっているのは、適格請求書、適格簡易請求書、仕入明細書等とその電磁的記録です。適格請求書については、国税庁No.6498が「税務署長の登録を受けた適格請求書発行事業者でなければ、交付することはできません」と説明しています。カード会社は、その取引で商品やサービスを売った当事者ではないため、ここでいう交付者になりません。
帳簿だけでよい10類型と、1万円未満の少額特例
とはいえ、すべての支払いで適格請求書を集めなければならないわけではありません。No.6496は、請求書等の交付を受けることが困難だと認められる取引について、帳簿のみの保存で仕入税額控除を認めています。法人カードの利用場面に関係が深いものを抜き出すと次のようになります。
| 帳簿のみでよい取引(抜粋) | 金額などの条件 | カード払いでよくある場面 |
|---|---|---|
| 公共交通機関による旅客の運送 | 適格請求書の交付義務が免除される税込3万円未満 | 電車・バスの移動 |
| 入場券等が使用の際に回収される取引 | 適格簡易請求書の記載事項(取引年月日を除く)が記載されているもの | 回収される半券しか残らない入場 |
| 自動販売機・自動サービス機からの購入等 | 適格請求書の交付義務が免除される税込3万円未満 | 自販機、コインパーキング |
| 郵便切手類のみを対価とする郵便・貨物サービス | 郵便ポストに差し出されたものに限る | 切手を貼って投函する郵送 |
| 従業員等に支給する出張旅費等 | 通常必要と認められる出張旅費、宿泊費、日当、通勤手当 | 精算する出張費 |
表の時点:2026年10月8日。国税庁No.6496「帳簿のみの保存で仕入税額控除が認められる場合」の10類型のうち、法人カードの利用に関係しやすい5つを抜き出しました。右端の欄はこちらで補った説明です。
もうひとつが少額特例です。基準期間における課税売上高が1億円以下、または特定期間における課税売上高が5,000万円以下の事業者が、令和5年10月1日から令和11年9月30日までの間に行った課税仕入れのうち、税込1万円未満のものについては、一定の事項が記載された帳簿のみの保存で仕入税額控除が認められます。中小企業や個人事業主の日常的なカード決済の多くは、この枠に収まります。
少額特例には終わりの日が決まっています。令和11年9月30日までに行った課税仕入れが対象で、それ以降は原則どおり適格請求書等の保存が必要になります。期間限定の措置である点は、社内ルールを作るときに織り込んでおく必要があります。
実務での流れは「もらう・ひも付ける・残す」
以上を踏まえると、法人カードを使ったときに必要な作業は次のようになります。
図:法人カードで払ったときの書類の扱い
加盟店から適格請求書等をもらう
レシートでも、適格簡易請求書の記載事項を満たしていれば請求書等になります。登録番号が入っているかを確かめます。
カードの利用明細と突き合わせる
明細書は仕入税額控除の証拠にはなりませんが、支払いの事実を社内で追う材料にはなります。どの明細行がどの書類に対応するかをひも付けます。
帳簿に必要事項を記載する
帳簿と請求書等の両方の保存が要件です。帳簿に書くべき事項は国税庁のコード6497にまとまっています。
10類型・少額特例に当たるものは帳簿だけで残す
公共交通機関の運送や自販機など、交付を受けることが困難な取引はここで仕分けます。
7年間保存する
帳簿は閉鎖の日、請求書等は受領日の属する課税期間の末日の翌日から2か月を経過した日から7年間。6年目と7年目はいずれか一方でよいとされています。
高速道路の利用については、国税庁の質疑応答事例が参考として「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」の問103を参照するよう案内しています。ETCシステムで料金を払いETCクレジットカードで精算した場合の扱いが、そこで別に示されています。
「領収書は不要」という理解のどこがずれているか
この話が混乱しやすいのは、税目によって要求される書類が違うからです。区別して並べると次のようになります。
図:何のために書類を残すのかで答えが変わる
消費税の仕入税額控除
帳簿と請求書等の両方の保存が要件です(国税庁No.6496)。カード会社の請求明細書は請求書等に該当しません(国税庁 質疑応答事例)。
帳簿のみでよい取引かどうか
10類型と少額特例に当たるかで分かれます。当たらない支払いは、金額が小さくても適格請求書等が要ります。
支払いの事実を社内で説明すること
カードの利用明細書はこの用途では有効です。ただし仕入税額控除の要件を満たす書類ではありません。
「カードで払ったから紙はいらない」という言い方は、支払いの事実を追う話と、消費税の控除要件の話を混ぜたものです。前者は明細書で足りますが、後者は加盟店が出した登録番号つきの書類が要ります。
インボイス制度そのものの整理は法人カードとインボイス制度に、経費精算の実務は経費精算で押さえるポイントにまとめています。カードの利用規約で何が決まっているかは法人カードの利用規定ガイドが参考になります。
よくある質問
法人カードの利用明細書は領収書の代わりになりますか
消費税の仕入税額控除については代わりになりません。国税庁の質疑応答事例が「クレジットカード会社の作成した請求明細書を保存することにより仕入税額控除の適用を受けることはできません」と回答しています。
なぜ明細書では駄目なのですか
国税庁の回答は2つの理由を挙げています。カード加盟店が作成・交付する書類ではないこと、加盟店の氏名または名称および登録番号が記載された書類にも該当しないことです。
少額ならレシートを捨ててもよいですか
基準期間の課税売上高が1億円以下(または特定期間の課税売上高が5,000万円以下)の事業者が、令和5年10月1日から令和11年9月30日までに行った税込1万円未満の課税仕入れであれば、帳簿のみの保存で認められます。条件を満たさない場合は金額にかかわらず請求書等が必要です。
書類は何年残せばよいですか
帳簿はその閉鎖の日、請求書等は受領した日の属する課税期間の末日の翌日から2か月を経過した日から7年間です。6年目と7年目については、いずれか一方を保存すればよいとされています。
高速道路の料金はどうなりますか
国税庁の質疑応答事例が、ETCシステムで料金を支払いETCクレジットカードで精算した場合について、適格請求書等保存方式に関するQ&Aの問103を参照するよう案内しています。個別の取扱いはそちらで確認してください。
この記事で参照した一次情報
- 国税庁 質疑応答事例「クレジットカード会社からの請求明細書」https://www.nta.go.jp/law/shitsugi/shohi/18/05.htm(令和7年8月1日現在の法令・通達等にもとづき作成。2026年10月8日に表示を確認)
- 国税庁「No.6496 仕入税額控除をするための帳簿及び請求書等の保存」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6496.htm(令和8年4月1日現在法令等。2026年10月8日に表示を確認)
- 国税庁「No.6498 適格請求書等保存方式(インボイス制度)」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6498.htm(令和8年4月1日現在法令等。2026年10月8日に表示を確認)
- 国税庁「No.6497 仕入税額控除のために保存する帳簿及び請求書等の記載事項」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6497.htm(2026年10月8日に所在を確認)