法人カードで取引先との会食を払ったあと、経理でいちばん手間がかかるのが交際費の仕分けです。1人当たりの金額が基準以下なら交際費等から外れますが、その基準は2024年4月1日に5,000円から1万円へ上がりました。しかも金額が基準以下でも、所定の項目を書いた書類が残っていなければ適用されません。法人カードの利用明細は、その項目をすべては満たしません。国税庁が公開している条文解説と改正の資料で、どこまでがカードで済み、どこからが人の手でいるのかを整理します。
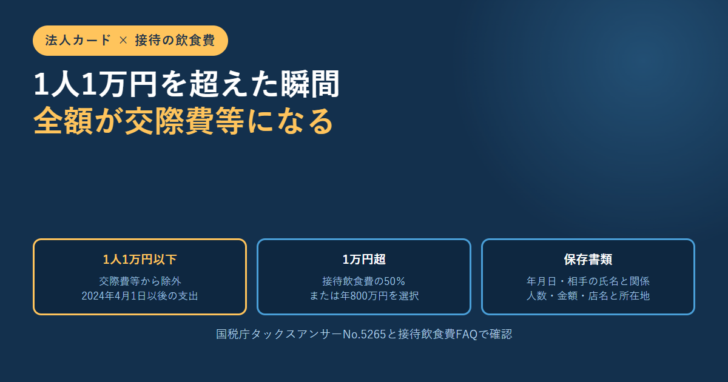
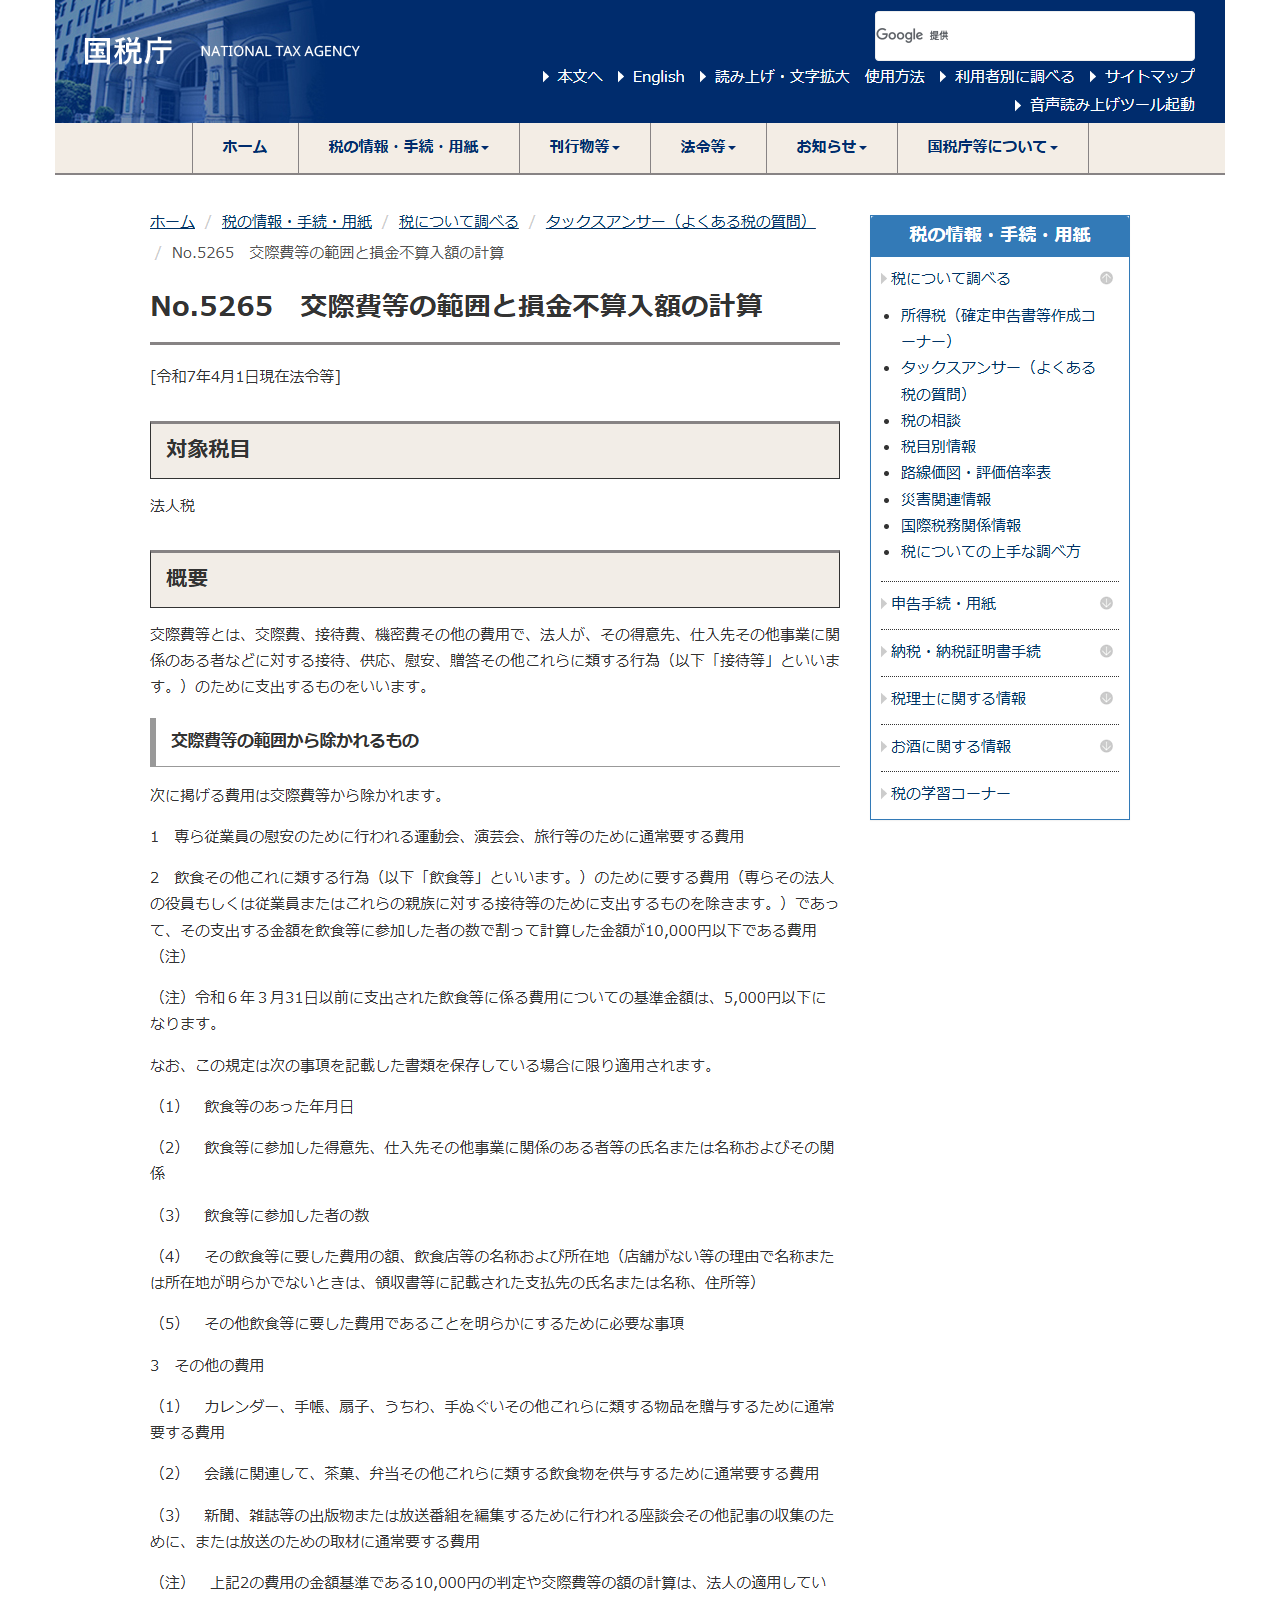
基準は1人当たり1万円以下です。2024年(令和6年)4月1日以後に支出した飲食費から適用され、それ以前は5,000円以下でした。
1人当たりの金額は支出した金額を飲食等に参加した者の数で割って計算します。店ごとの合計ではなく、頭割りの結果で判定します。
自社の役員・従業員とその親族だけの飲食は対象外です。社外の取引先が同席していることが前提になります。
金額が基準以下でも、5項目を書いた書類の保存が条件です。年月日、参加した取引先等の氏名または名称とその関係、参加人数、費用の額と飲食店等の名称・所在地、その他必要な事項。
法人カードの利用明細に載るのは、日付・金額・加盟店名までです。参加者の氏名と関係、人数は明細には出ません。ここを別に記録しないと、1人9,000円の会食でも交際費等に戻ります。
1人1万円の基準は2024年4月1日から
国税庁のタックスアンサーNo.5265は、交際費等の範囲から除かれるものとして、飲食等のために要する費用のうち「その支出する金額を飲食等に参加した者の数で割って計算した金額が10,000円以下である費用」を挙げています。あわせて「令和6年3月31日以前に支出された飲食等に係る費用についての基準金額は、5,000円以下になります」と注記しています。
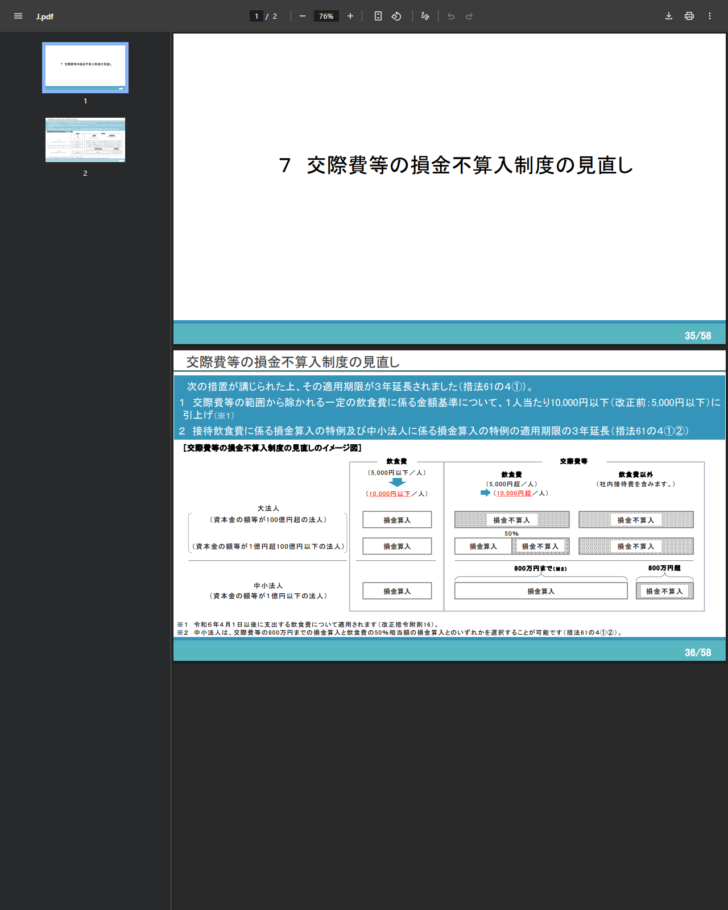
改正そのものの位置づけは、国税庁が公表している法人税関係法令の改正の概要にまとまっています。交際費等の損金不算入制度について、適用期限を3年延長したうえで、交際費等の範囲から除かれる一定の飲食費に係る金額基準を1人当たり1万円以下へ引き上げたと書かれています。適用は令和6年4月1日以後に支出する飲食費からです。
| 支出した時期 | 1人当たりの基準金額 | 基準以下のときの扱い |
|---|---|---|
| 令和6年3月31日以前 | 5,000円以下 | 交際費等から除かれる(書類の保存が条件) |
| 令和6年4月1日以後 | 10,000円以下 | 交際費等から除かれる(書類の保存が条件) |
区切りは「支出した日」です。事業年度の開始日ではありません。期をまたぐ会計処理では、2024年3月の会食と4月の会食で基準が違うことになります。古い社内規程が5,000円のままになっていないか、確かめる価値があります。
1人当たりは頭割り。社内だけの飲食は使えない
判定は単純です。支出した金額を、飲食等に参加した者の数で割ります。5人で4万8,000円なら1人9,600円で基準以下、5人で5万2,000円なら1人1万400円で基準超です。1円でも超えたら、その飲食費は全額が交際費等になります。1万円までの部分だけが除かれるという段階的な扱いではありません。
もうひとつの条件が、相手です。タックスアンサーは、除かれる飲食費から「専らその法人の役員もしくは従業員またはこれらの親族に対する接待等のために支出するもの」を除くと書いています。社内の慰労だけの飲み会は、1人5,000円でもこの枠に入りません。国税庁の接待飲食費に関するFAQも、この種類の費用を「社内飲食費」と呼び、飲食等のために要する費用であって専ら当該法人の役員もしくは従業員またはこれらの親族に対する接待等のために支出するものと定義しています。
同じ会食でも、枠に入るかどうかが分かれる例
取引先2名+自社3名で5万円
1人当たり1万円。基準以下なので、書類がそろっていれば交際費等から外れます。頭割りには自社の参加者も含めて数えます。
取引先2名+自社3名で5万5,000円
1人当たり1万1,000円。基準超なので全額が交際費等です。超えた5,000円分だけという扱いにはなりません。
自社の役員と社員だけで3万円
社内飲食費にあたるため、金額に関係なくこの枠は使えません。1人当たりの計算をする前の段階で外れます。
法人カードの明細だけを見ていると、この分岐がまったく見えません。明細に出るのは店名と金額で、誰が同席したかは記録されないからです。法人カードを個人利用したときの扱いと同じで、支払手段ではなく支出の中身で判断されます。
金額が基準以下でも、書類がなければ適用されない
タックスアンサーは、金額基準の説明に続けて「なお、この規定は次の事項を記載した書類を保存している場合に限り適用されます」と書いています。保存が条件で、金額だけでは足りません。
| 項目 | 書く内容 | カードの利用明細に載るか |
|---|---|---|
| (1)年月日 | 飲食等のあった年月日 | 載る |
| (2)相手方 | 飲食等に参加した得意先、仕入先その他事業に関係のある者等の氏名または名称およびその関係 | 載らない |
| (3)人数 | 飲食等に参加した者の数 | 載らない |
| (4)金額と店 | その飲食等に要した費用の額、飲食店等の名称および所在地。店舗がない等の理由で名称または所在地が明らかでないときは、領収書等に記載された支払先の氏名または名称、住所等 | 金額と加盟店名は載る。所在地は明細に出ないことが多い |
| (5)その他 | その飲食等に要した費用であることを明らかにするために必要な事項 | 載らない |
5項目のうち、法人カードの明細で埋まるのは(1)と(4)の一部だけです。残りは人が書くしかありません。ここを後回しにすると、決算前に「誰と行った会食か分からない明細」が大量に残ります。
電子的に受け取った利用明細や領収書には、別の保存ルールも重なります。ダウンロードした時点で電子帳簿保存法の対象になる条件は、法人カードのWeb利用明細と電子帳簿保存法でまとめています。交際費の記録と電子保存の要件は別の話なので、両方を満たす必要があります。
相手の名前はどこまで書くか
実務でいちばん迷うのが(2)の書き方です。国税庁の接待飲食費に関するFAQは、Q6で帳簿書類への記載事項を挙げ、Q7でその注意点を説明しています。
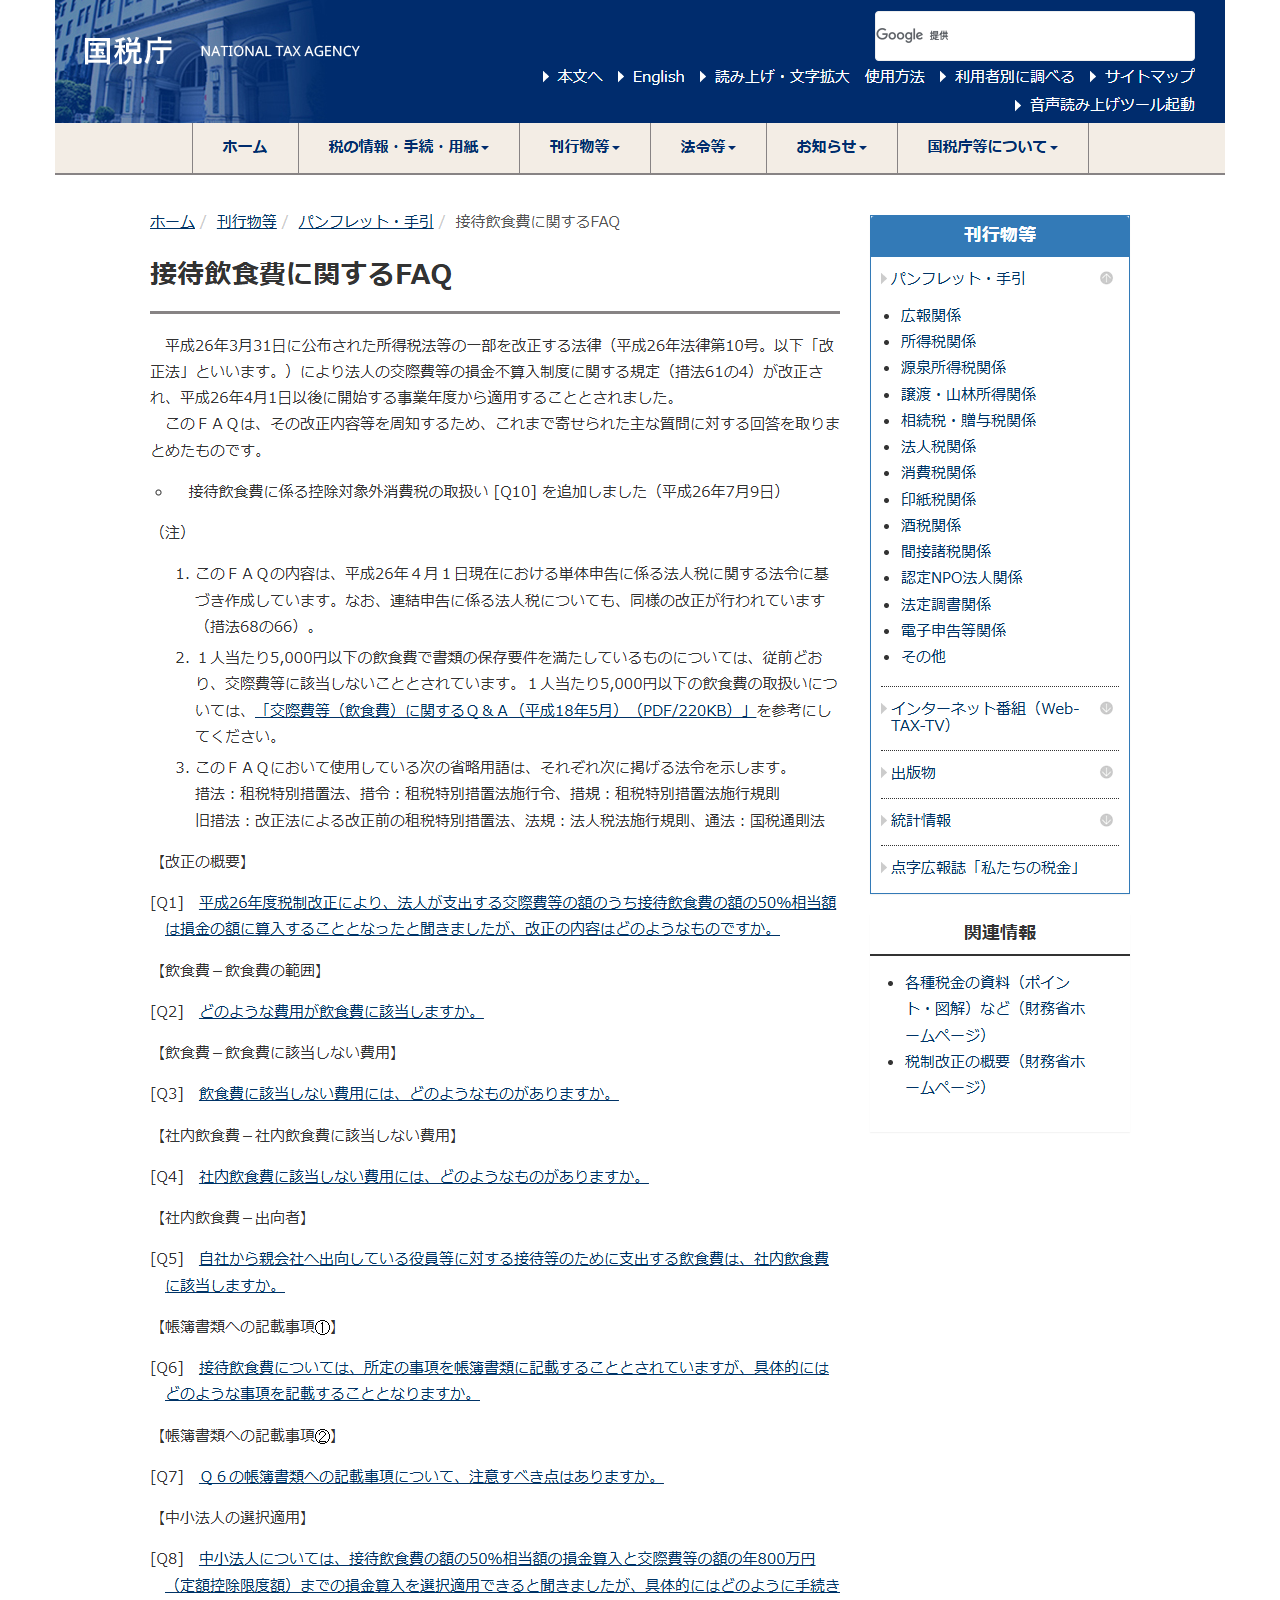
Q7の回答は、相手方を書く目的をはっきり示しています。
これは、社内飲食費でないことを明らかにするためのものであり、原則として、飲食等を行った相手方である社外の得意先等に関する事項を「○○会社・□□部、△△◇◇(氏名)、卸売先」というようにして相手方の氏名や名称の全てを記載する必要があります。
ただし、相手方の氏名について、その一部が不明の場合や多数参加したような場合には、その参加者が真正である限りにおいて、「○○会社・□□部、△△◇◇(氏名)部長他10名、卸売先」という記載であっても差し支えありません。
つまり会社名だけでは足りず、個人名と関係まで書くのが原則です。大人数の会合では「部長他10名」のような書き方が認められていますが、それは参加者が真正である限りという条件つきです。氏名の一部または全部が相当の理由により明らかでないときは、記載を省略して差し支えないとも書かれています。
なお、Q6が挙げているのは接待飲食費(50%損金算入の対象)についての記載事項で、法令上の根拠は措法61条の4、措規21条の18の4などです。1人当たり基準以下の飲食費については、タックスアンサーNo.5265が示す5項目が対応します。どちらの枠を使うにしても、相手方と人数を書く点は共通です。
1万円を超えたらどう扱うか
基準を超えた飲食費は交際費等になります。そこから先は、法人の規模で扱いが分かれます。タックスアンサーNo.5265の計算方法は次のとおりです。
| 法人の区分 | 損金不算入額の計算 |
|---|---|
| 期末の資本金または出資金が1億円以下である等の法人 | 次のいずれか。 (1)交際費等のうち飲食費(社内飲食費を除く)の50%に相当する金額を超える部分 (2)800万円に事業年度の月数を乗じて12で除した金額(定額控除限度額)を超える部分 |
| 期末の資本金または出資金が100億円を超える法人 | 支出する交際費等の額の全額 |
| 上記以外の法人 | 飲食費の50%に相当する金額を超える部分 |
資本金1億円以下の法人は、2つの計算のうち有利なほうを選べます。年間の交際費等が800万円に収まるなら定額控除限度額のほうが単純で、交際費等が800万円を大きく超え、そのほとんどが飲食費なら50%のほうが有利になることがあります。改正の概要の図でも、中小法人は「交際費等の800万円までの損金算入と飲食費の50%相当額の損金算入とのいずれかを選択することが可能」と注記されています。
どちらを選ぶにしても、飲食費かどうかの区分が付いていないと計算そのものができません。贈答品やゴルフ代は飲食費ではないので、50%の対象から外れます。法人カードの明細を月末にまとめて見るだけでは、この区分は作れません。
税抜経理か税込経理かで判定額が変わる
見落とされやすいのが消費税の扱いです。タックスアンサーNo.5265は注記で、1万円の判定や交際費等の額の計算は「法人の適用している消費税等の経理処理(税抜経理方式または税込経理方式)により算定した価額により行います」としています。
| 経理方式 | 判定に使う金額 | 1人当たり | 判定 |
|---|---|---|---|
| 税抜経理方式 | 49,090円(税抜) | 9,818円 | 基準以下 |
| 税込経理方式 | 54,000円(税込) | 10,800円 | 基準超 |
同じ会食でも、自社がどちらの方式を採っているかで結論が逆になります。社内規程に金額の目安を書くなら、自社の経理方式に合わせた金額で書く必要があります。税抜経理の会社が「1人1万円まで」と税込の感覚で運用すると、本当は使える枠を取りこぼします。
法人カードで運用するときの手順
必要な記録が決まっているなら、支払った直後に集めるのがいちばん早道です。明細が届いてから思い出す運用は、人数と相手方が落ちます。
会食の支払いから記帳までの流れ
- 支払いはカード、記録はその場で
会計を済ませた直後に、参加者の会社名・部署・氏名・関係と人数をメモします。相手方の氏名が原則で、会社名だけでは足りません。 - 頭割りの金額を出す
支出額を参加人数で割ります。自社の経理方式に合わせて、税抜か税込かをそろえてください。1円でも超えたら交際費等です。 - 社内飲食費かどうかを確かめる
社外の取引先が同席していない飲食は、金額に関係なくこの枠を使えません。出向者がいる場合の扱いはFAQのQ5で説明されています。 - 領収書とメモを1組にする
タックスアンサーが求める5項目がそろうように、領収書に不足している項目をメモで補います。飲食店等の所在地は領収書に入っていることが多い項目です。 - 明細と突き合わせる
カードの利用明細が届いたら、1件ずつメモと突き合わせます。相手方が書けない明細が残ったら、その分は交際費等として処理する前提で見ておきます。
追加カードを従業員に配っている会社では、この記録を誰が書くかを決めておくと差が出ます。追加カードの発行上限と証憑回収の実務でも、証憑を集める担当を決めていない会社ほど決算前に積み残しが出ると整理しています。
よくある質問
- 1人1万円の基準はいつから変わりましたか。
- 令和6年(2024年)4月1日以後に支出する飲食費からです。それ以前に支出したものの基準金額は5,000円以下でした。
- 1人当たりの金額はどう計算しますか。
- 支出した金額を、飲食等に参加した者の数で割ります。自社の参加者も人数に含めて数えます。
- 1万円を少し超えたら、超えた分だけが交際費等になりますか。
- なりません。1人当たりの金額が1万円を超えると、その飲食費は全額が交際費等になります。
- 社内の打ち上げも対象になりますか。
- なりません。専ら自社の役員もしくは従業員またはこれらの親族に対する接待等のために支出するものは除かれます。国税庁のFAQはこれを社内飲食費と呼んでいます。
- 法人カードの利用明細だけを保存しておけば足りますか。
- 足りません。保存が求められる5項目のうち、参加した相手方の氏名または名称とその関係、参加人数は明細に記録されません。別に記録する必要があります。
- 相手の名前は会社名だけでよいですか。
- 原則は氏名まで書きます。国税庁のFAQは「○○会社・□□部、△△◇◇(氏名)、卸売先」という形を示し、人数が多い場合は「部長他10名」のような記載でも差し支えないとしています。
- 税抜と税込、どちらで判定しますか。
- その法人が適用している消費税等の経理処理(税抜経理方式または税込経理方式)で算定した価額によります。会社ごとに判定額が変わります。
- 1万円を超えた分はまったく損金になりませんか。
- 法人の規模によります。資本金1億円以下等の法人は、飲食費の50%相当額の損金算入か、年800万円の定額控除限度額までの損金算入のいずれかを選べます。資本金が100億円を超える法人は全額が損金不算入です。
- 贈答品やゴルフ代も50%の対象ですか。
- 対象外です。50%の損金算入は飲食その他これに類する行為のために要する費用が対象で、飲食費以外の交際費等は含まれません。
この記事が参照した一次情報
- 国税庁 タックスアンサー No.5265「交際費等の範囲と損金不算入額の計算」[令和7年4月1日現在法令等]
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5265.htm - 国税庁「接待飲食費に関するFAQ」(Q6・Q7 帳簿書類への記載事項ほか)
https://www.nta.go.jp/publication/pamph/hojin/settai_faq/01.htm - 国税庁「令和6年度 法人税関係法令の改正の概要」7 交際費等の損金不算入制度の見直し
https://www.nta.go.jp/publication/pamph/hojin/kaisei_gaiyo2024/pdf/J.pdf