出張帰りに立ち寄った店で、財布から出てきたのが法人カードだった。金額は数千円、あとで精算すればいい——そう考えてそのまま切る場面は、実際によくあります。ただ、カード会社の規約と法人税の扱いは、そこをきちんと線引きしています。規約は用途を「営業のためにのみ」と書き、税務は「役員等の個人的費用の負担額」を給与と同じものとして扱います。どちらも読めば分かる形で公開されているので、まずその中身を確認します。
結論
- JCBの法人カード会員規約は第1条6項で、会員は法人会員の営業のためにのみカードを利用できると定めています。違反して利用した場合でも、支払義務は法人会員が負います。
- 三井住友カードの法人会員規約(ビジネスカード用)は第1条2項で、カード使用者を「クレジットカードを社用に利用する方」として届け出る仕組みにしています。
- どちらの規約も、カードやカード情報を他人に貸与・預託・使用させることを禁止しています。家族に持たせるのは規約違反です。
- 税務では、国税庁が「役員等の個人的費用の負担額」を経済的利益=給与として扱うと明示しています(タックスアンサーNo.5202)。
- その経済的利益は、毎月おおむね一定でなければ定期同額給与に当たらず、法人の損金に算入できません。会社は損金にできず、本人は給与課税を受ける二重の不利になります。
規約が定める用途は「営業のためにのみ」
まず、カード会社との契約がどうなっているかです。JCBの「会員規約(法人債務・カード使用者立替用)」第1条6項は、次のように定めています。会員は、法人会員の営業のためにのみ、カードを利用することができます。ただし、会員がこれに違反してカードを利用した場合であっても、法人会員は当該利用について当然に支払義務を負う——という書きぶりです。
ここには2つの内容が入っています。用途を営業に限ること、そして違反しても代金の支払いは法人が負うこと。後半があるため、個人利用がカード会社に対して無効になるわけではありません。請求は会社へ行き、そのうえで規約違反という事実だけが残ります。
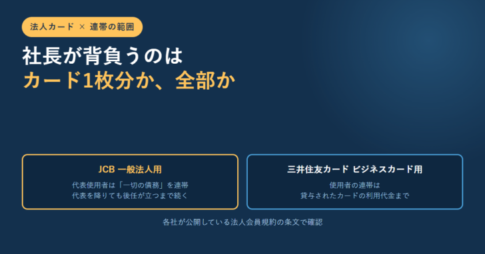
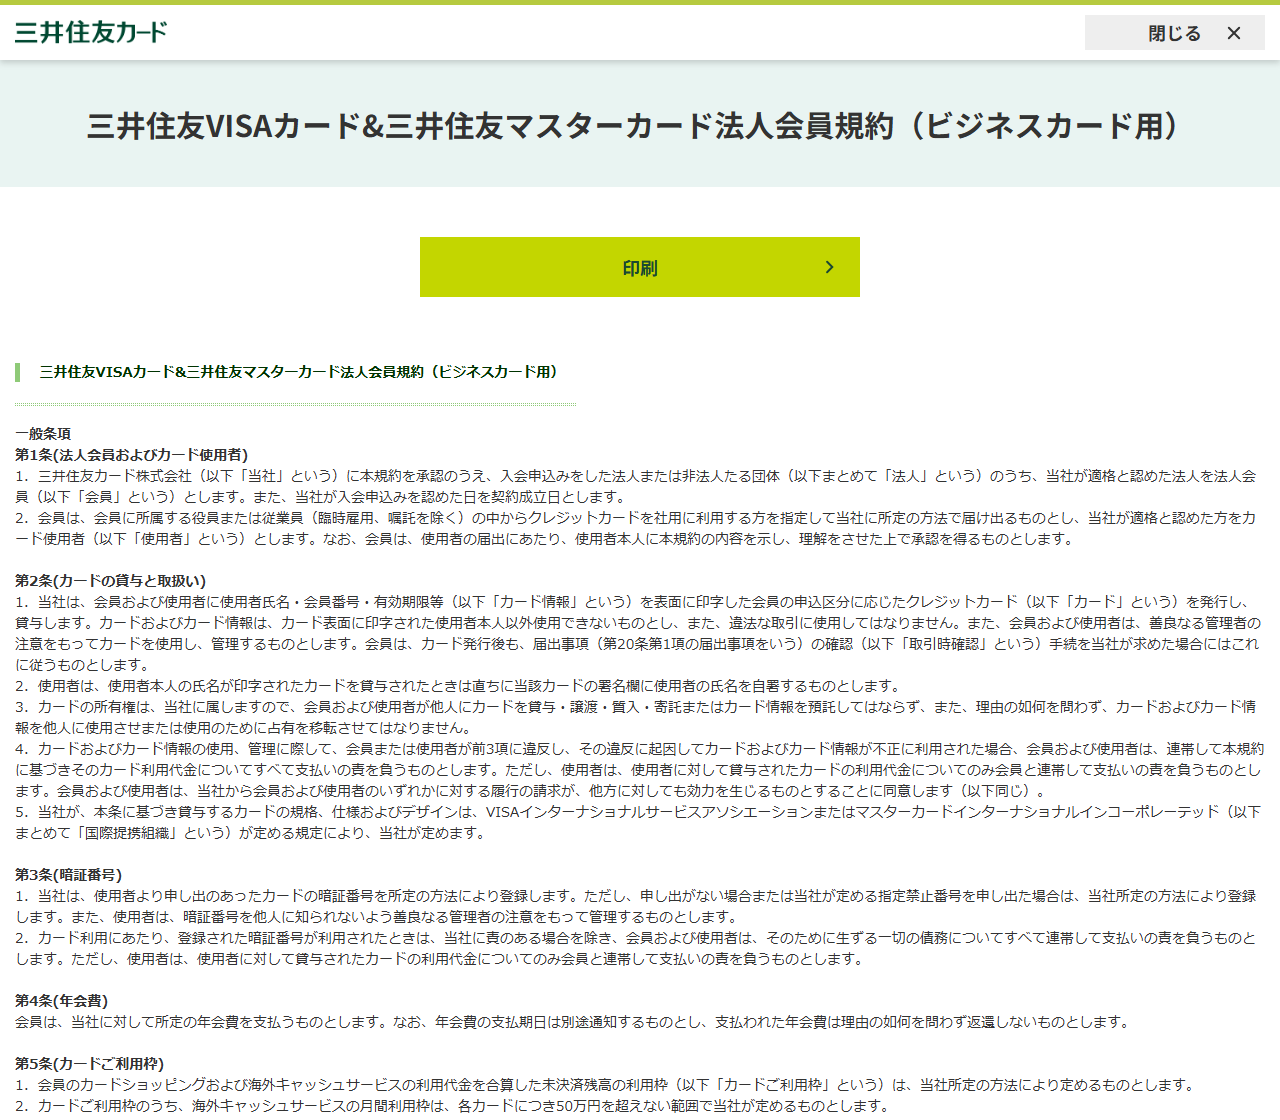
三井住友カードの法人会員規約(ビジネスカード用)は、用途の言い回しが少し違います。第1条2項で、会員は自社の役員または従業員(臨時雇用・嘱託を除く)の中からクレジットカードを社用に利用する方を指定して届け出る、と定めています。カードは社用に使う人に渡すもの、という前提が最初の条文に置かれているわけです。
| 確認したい点 | JCB(法人債務・カード使用者立替用) | 三井住友カード(ビジネスカード用) |
|---|---|---|
| 用途の定め | 第1条6項「法人会員の営業のためにのみ」 | 第1条2項「クレジットカードを社用に利用する方を指定」 |
| 名義人以外の使用 | 第3条2項「カード上に表示されたカード使用者本人以外は使用できません」 | 第2条1項「カード表面に印字された使用者本人以外使用できない」 |
| 他人への貸与 | 第3条3項で貸与・預託・譲渡・担保提供を一切禁止 | 第2条3項で貸与・譲渡・質入・寄託を禁止 |
| 違反時の支払い | 第1条6項ただし書「法人会員は当然に支払義務を負う」 | 第2条4項で会員と使用者が連帯して支払いの責を負う |
| 違反したとき | 第33条3項(2)「会員が本規約に違反したとき」に会員資格を喪失 | 第12条4項で会員資格・使用者資格の取消し |
用途の書き方は違っても、着地点は同じです。カードは会社の事業支出のために、名義人本人が使うもの。この2点を外れた使い方は規約に反します。
もっとも重いのは税務上の扱い
規約違反よりも実害が大きいのは、法人税の側です。国税庁のタックスアンサーNo.5202「役員等に対する経済的利益」は、法人が役員および特殊関係使用人に支給する給与には金銭のほか経済的な利益も含まれるとしたうえで、該当するものを12項目挙げています。その10番目が「役員等の個人的費用の負担額」です。
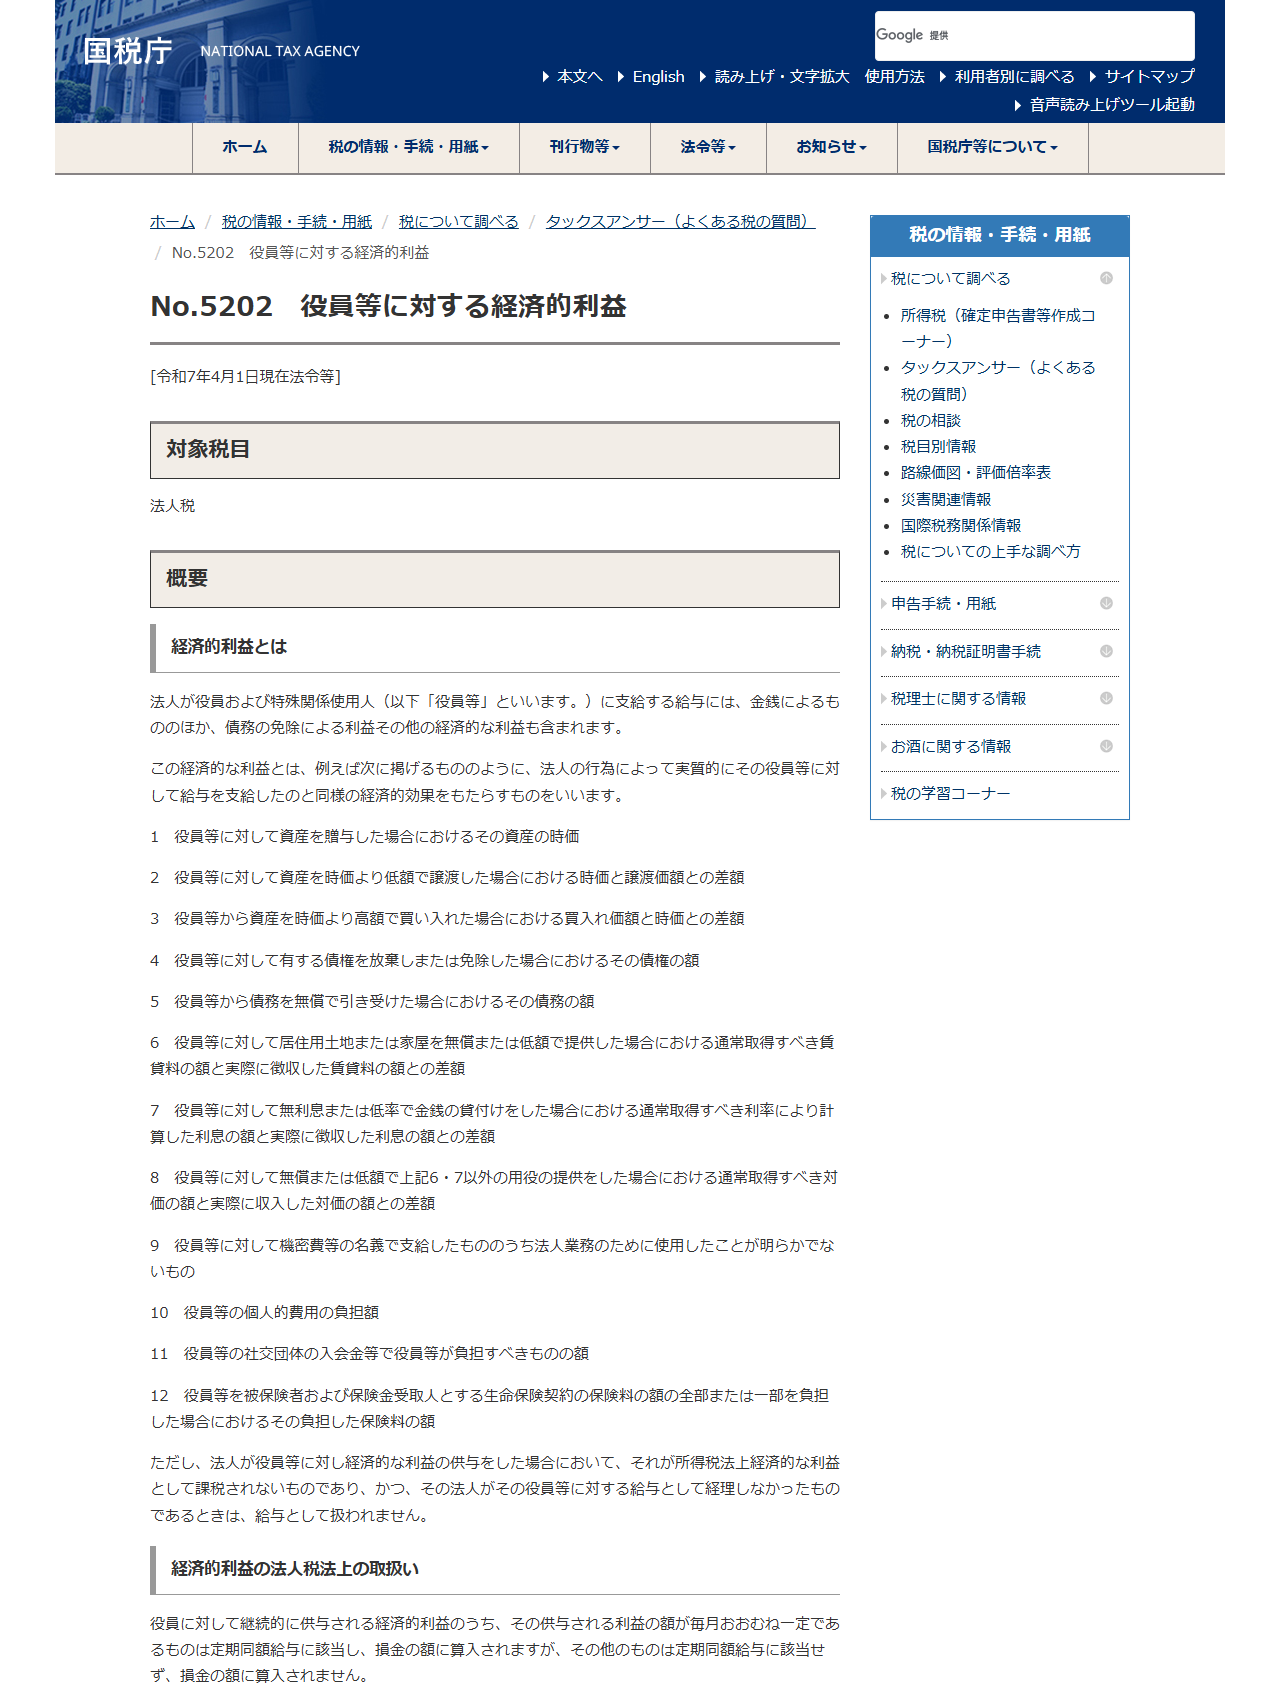
つまり、会社の法人カードで役員の私的な買い物を決済すれば、それは会社がその役員に給与を支給したのと同じ経済的効果を持つものとして扱われます。経費として処理したつもりでも、税務上は給与に置き換わるということです。
さらに重いのは損金の扱いです。同じページは、役員に対して継続的に供与される経済的利益のうち、その額が毎月おおむね一定であるものは定期同額給与に該当して損金に算入されるが、その他のものは定期同額給与に該当せず損金に算入されないとしています。私的利用の額は月ごとにばらつくのが普通なので、多くの場合は後者に当たります。
会社は経費にできず、本人は給与として課税される。金額が小さくても、処理の手間と説明の負担は同じだけ発生します。関連する費用の線引きは法人カードを使った節税の整理もあわせて確認してください。
「あとで精算する」は解決策になるか
実務でよく使われるのが、私的利用分をあとから本人が会社へ返す方法です。これ自体は珍しい処理ではありませんが、いくつか条件が付きます。
立替金や仮払金として計上し、本人からの入金で消し込む。帳簿に痕跡がないと、経済的利益の供与が続いているのと変わりません。
決済から回収までが長く空くほど、実質的に会社が資金を貸している形に近づきます。国税庁は無利息の貸付けも経済的利益の一つに挙げています。
毎月のように発生していれば、「たまたま混ざった」という説明が通りにくくなります。運用を変えるほうが早い段階です。
1枚の領収書に事業分と私的分が混在していると、切り分けの根拠を示せません。会計に入れる前の段階で分けます。
返金で片づくのは税務上の処理だけです。規約違反という事実は返金しても消えません。JCBの規約第33条3項(2)は、会員が本規約に違反したときを会員資格喪失の事由として挙げています。頻度が問題になる性質のものだと考えてください。
家族に持たせる、社員に貸す、はさらに重い
個人利用のなかでも、名義人以外が使うケースは扱いが別です。JCBの規約第3条2項は、カードはカード上に表示されたカード使用者本人以外は使用できないと定め、同条3項は他人への貸与・預託・譲渡・担保提供を一切禁止しています。三井住友カードの規約第2条3項も同じ趣旨です。
ここが効いてくるのは、カードを紛失したり盗まれたりしたときです。JCBの規約第34条は、届出日の60日前以降の利用代金について支払いを免除すると定めていますが、そのただし書きで免除されない場合を列挙しています。そのうちの一つが、法人会員の従業員、カード使用者の家族、同居人等、会員の関係者がカードを使用したときです。
| 状況 | 規約上の扱い | 起きること |
|---|---|---|
| 名義人が私的な買い物をした | 用途の定めに違反 | 請求は会社へ。税務上は経済的利益 |
| 配偶者に渡して使わせた | 他人への貸与の禁止に違反 | 不正利用の補償対象から外れる |
| 社員に自分のカードを貸した | 名義人以外の使用の禁止に違反 | 同上。使用者資格の取消し事由にもなる |
| 現金化を目的に利用した | JCB規約第22条9項で明確に禁止 | 会員資格喪失の事由(第33条3項(4)) |
社員に使わせたいのであれば、追加カードを発行するのが正規の手順です。追加カードは使用者本人の氏名が印字され、その人の利用として記録されます。仕組みは法人カードの追加カードにまとめています。暗証番号を共有して1枚を回す運用も、暗証番号の管理の観点から避けるべき形です。
個人事業主の場合は事情が違う
ここまでは法人の話です。個人事業主が事業用のカードを持っている場合、法人と個人が別人格という前提が成り立ちません。事業の口座と生活費が同じ財布から出ているため、会計上は事業主貸・事業主借という勘定で振り分けます。
とはいえ、混ぜて使うのが望ましいわけではありません。1枚のカードに事業の支出と生活費が混在すると、確定申告のたびに明細を1行ずつ仕分ける作業が発生します。事業用と生活用でカードを分けるのは、税務上の要請というより作業量の問題です。
| 項目 | 法人 | 個人事業主 |
|---|---|---|
| 規約上の用途 | 法人の営業のためにのみ | カードの種類により異なる(事業用として発行されたものは事業利用が前提) |
| 私的利用の税務 | 役員等に対する経済的利益=給与。定期同額給与に当たらなければ損金不算入 | 事業主貸として処理。経費にならないだけで給与課税の問題は生じない |
| 実務上の負担 | 経理処理と説明の手間、規約違反のリスク | 仕訳の手間が増える |
運用で防ぐなら、この3つから
個人利用は悪意より事故で起きます。財布に2枚入っていて取り違えた、私的な買い物をそのカードで登録していた、といった形です。防ぐ手は仕組み側にあります。
法人カードと個人カードの色やブランドをそろえない。取り違えの大半はここで止まります。
月額課金は一度登録すると意識に上りません。私的なサービスは個人カードに寄せ、法人カードには事業用のものだけを登録します。
利用限度額の管理と同じ頻度で明細を確認します。発生から時間が経つほど、どちらの支出だったか本人も思い出せなくなります。
限度額の運用とあわせて考えたい場合は、法人カードの利用限度額の決まり方も見ておくと、社内ルールを組み立てやすくなります。
よくある質問
少額なら問題になりませんか。
金額の下限は規約にも国税庁の資料にも示されていません。JCBの規約第1条6項は用途を営業のためにのみと定めており、金額で例外を設けてはいません。税務上も、個人的費用の負担額は額の大小にかかわらず経済的利益として扱われます。
事業と私用が混ざった支出はどう扱いますか。
事業に使った部分と私的な部分を合理的な基準で分け、私的な部分は経費に入れません。分けられる根拠を残しておくことが前提になります。1枚の領収書で分けられないものは、会計に入れる前に支払い自体を分けるほうが確実です。
私的利用が見つかると、カードは止まりますか。
止まる可能性があります。JCBの規約第33条3項(2)は、会員が本規約に違反したときを会員資格の喪失事由としています。また同条7項は、これに該当しない場合でも、会員のカード利用が適当でないと認めたときはカードの利用を断ることができると定めています。
家族カードのように使えませんか。
できません。JCBの規約第3条2項はカード使用者本人以外の使用を認めておらず、同条3項は他人への貸与を一切禁止しています。社員に持たせるなら、その社員名義の追加カードを発行します。
ポイントを個人的に使うのはどうですか。
カードの利用で貯まったポイントは、会社の支出から生じたものです。役員が私的に使えば、実質的に会社の資産を個人が受け取ったことになります。国税庁が挙げる経済的利益の考え方に照らせば、給与として扱われる可能性があります。社内規程でポイントの使い道を決めておくのが無難です。
間違えて決済してしまったときは。
気づいた時点で会社へ返し、立替金として記録を残します。返した事実が帳簿に残っていれば、経済的利益の供与が継続している状態は避けられます。繰り返し発生している場合は、カードの持ち方そのものを見直してください。
参照した一次情報
- JCB「会員規約(法人債務・カード使用者立替用)」(第1条6項・第3条2項3項・第22条9項・第33条3項・第34条2項)
- 三井住友カード「三井住友VISAカード&三井住友マスターカード法人会員規約(ビジネスカード用)」(第1条2項・第2条1項3項4項・第12条4項)
- 国税庁 タックスアンサー No.5202「役員等に対する経済的利益」(令和7年4月1日現在法令等)