法人カードの審査について調べると「ブラックリストに載ると作れない」という書き方をよく見かけます。ただ、信用情報機関の公式ページを読むと、そのような名簿は出てきません。登録されているのは契約や支払いの記録で、種類ごとに保有期間が決められ、期間が過ぎると自動で消えます。CIC・JICC・全国銀行個人信用情報センターの3機関が何を登録し、いつまで残すのかを公式の表で確認しました。
確認できたこと
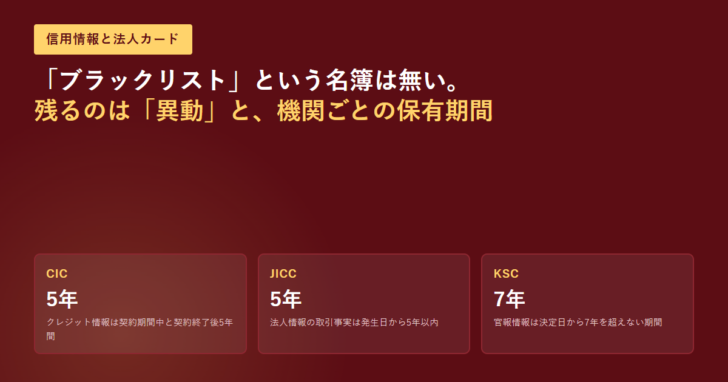
- 3機関のいずれにも「ブラックリスト」という名称の登録区分は無い。実際に登録されているのは「異動(延滞・保証履行・破産)の有無」のような項目。
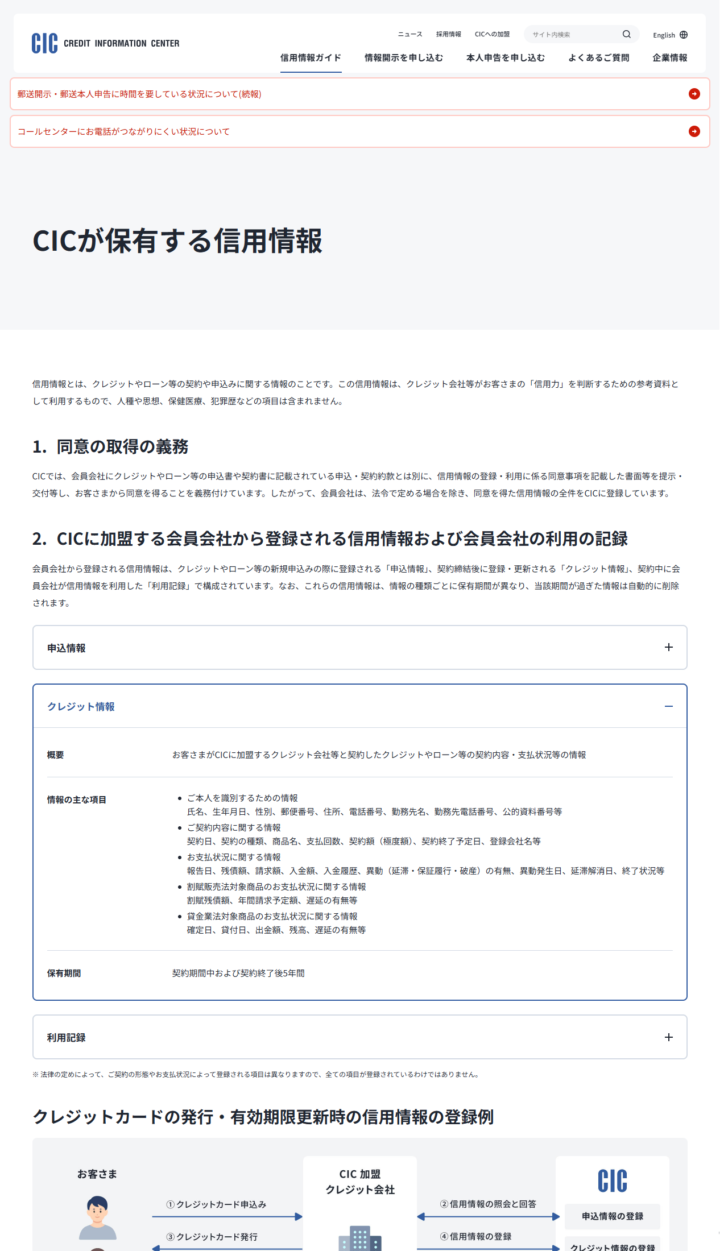
- CICのクレジット情報の保有期間は契約期間中および契約終了後5年間。申込情報は照会日から6か月間、利用記録は利用日から6か月間。
- JICCは個人だけでなく法人情報も登録する。法人の取引事実(債権回収・債務整理・保証履行・強制解約・破産申立等)は発生日から5年以内。
- 銀行系のKSCは官報情報を決定日から7年を超えない期間保有する。取引情報は契約終了日(完済日)から5年を超えない期間。
- JICCの法人情報には「法人名、代表者名、所在地、電話番号等」が入る。法人カードの審査で見られるのは代表者個人の情報だけではない。
「ブラックリスト」という登録区分は、どの機関にも無い
日本には指定信用情報機関が3つあります。割賦販売法と貸金業法に基づく指定を受けたCICとJICC、そして全国銀行協会が運営する全国銀行個人信用情報センター(KSC)です。いずれも公式サイトで登録する情報の種類と期間を公開していますが、「ブラックリスト」という区分はどこにも出てきません。
| 機関 | 運営 | 公式が示す主な区分 |
|---|---|---|
| CIC | 株式会社シー・アイ・シー(指定信用情報機関) | 申込情報/クレジット情報/利用記録/参考情報/クレジット・ガイダンス情報 |
| JICC | 株式会社日本信用情報機構(指定信用情報機関) | 本人を特定するための情報/契約内容に関する情報/返済状況に関する情報/取引事実に関する情報/申込みに関する情報。加えて法人情報 |
| KSC | 一般社団法人全国銀行協会(全国銀行個人信用情報センター) | 取引情報/照会情報/官報情報/本人申告情報/貸付自粛情報 |
| 「ブラックリスト」 | — | 3機関いずれの公開資料にも、この名称の区分は無い |
俗に言う「ブラックリストに載る」が指しているのは、この中の特定の項目です。CICの場合はクレジット情報に含まれる「異動」、JICCの場合は「取引事実に関する情報」、KSCの場合は「官報情報」が近い位置にあります。名簿があるのではなく、自分の契約記録に印が付くという形です。
CICに残るのは「異動」。保有期間は契約終了後5年間
CICが公開している「CICが保有する信用情報」のページで、クレジット情報の中身を開くと、お支払状況に関する情報として「報告日、残債額、請求額、入金額、入金履歴、異動(延滞・保証履行・破産)の有無、異動発生日、延滞解消日、終了状況等」が並びます。保有期間は「契約期間中および契約終了後5年間」です。
| 情報の種類 | 保有期間 |
|---|---|
| 申込情報 | 照会日から6か月間 |
| クレジット情報 | 契約期間中および契約終了後5年間 |
| 利用記録 | 利用日から6か月間 |
| クレジット・ガイダンス情報 | 契約期間中および契約終了後5年間 |
| 電話帳掲載情報 | 最終の記録年月から2.5年間 |
| 協会依頼情報 | 登録日から5年間 |
| 本人申告情報 | 登録日から5年間(本人の申し出により期間内でも削除できる) |
短期間に何枚も申し込むと不利になると言われるのは、申込情報が照会日から6か月間残るためです。この6か月は契約の成否と関係なく記録されます。法人カードを複数発行したい場合でも、同じ月にまとめて申し込むより期間を空けたほうが、審査する側から見える申込件数は減ります。
CICは同じページで、信用情報は「クレジット会社等がお客さまの『信用力』を判断するための参考資料として利用するもので、人種や思想、保健医療、犯罪歴などの項目は含まれません」とも書いています。
つまり審査で見られているのは支払いの記録であって、人物評価の名簿ではありません。任意整理と法人カードの関係を考えるときも、見るべきは記録の種類と残る期間です。
JICCは法人そのものの情報も登録する
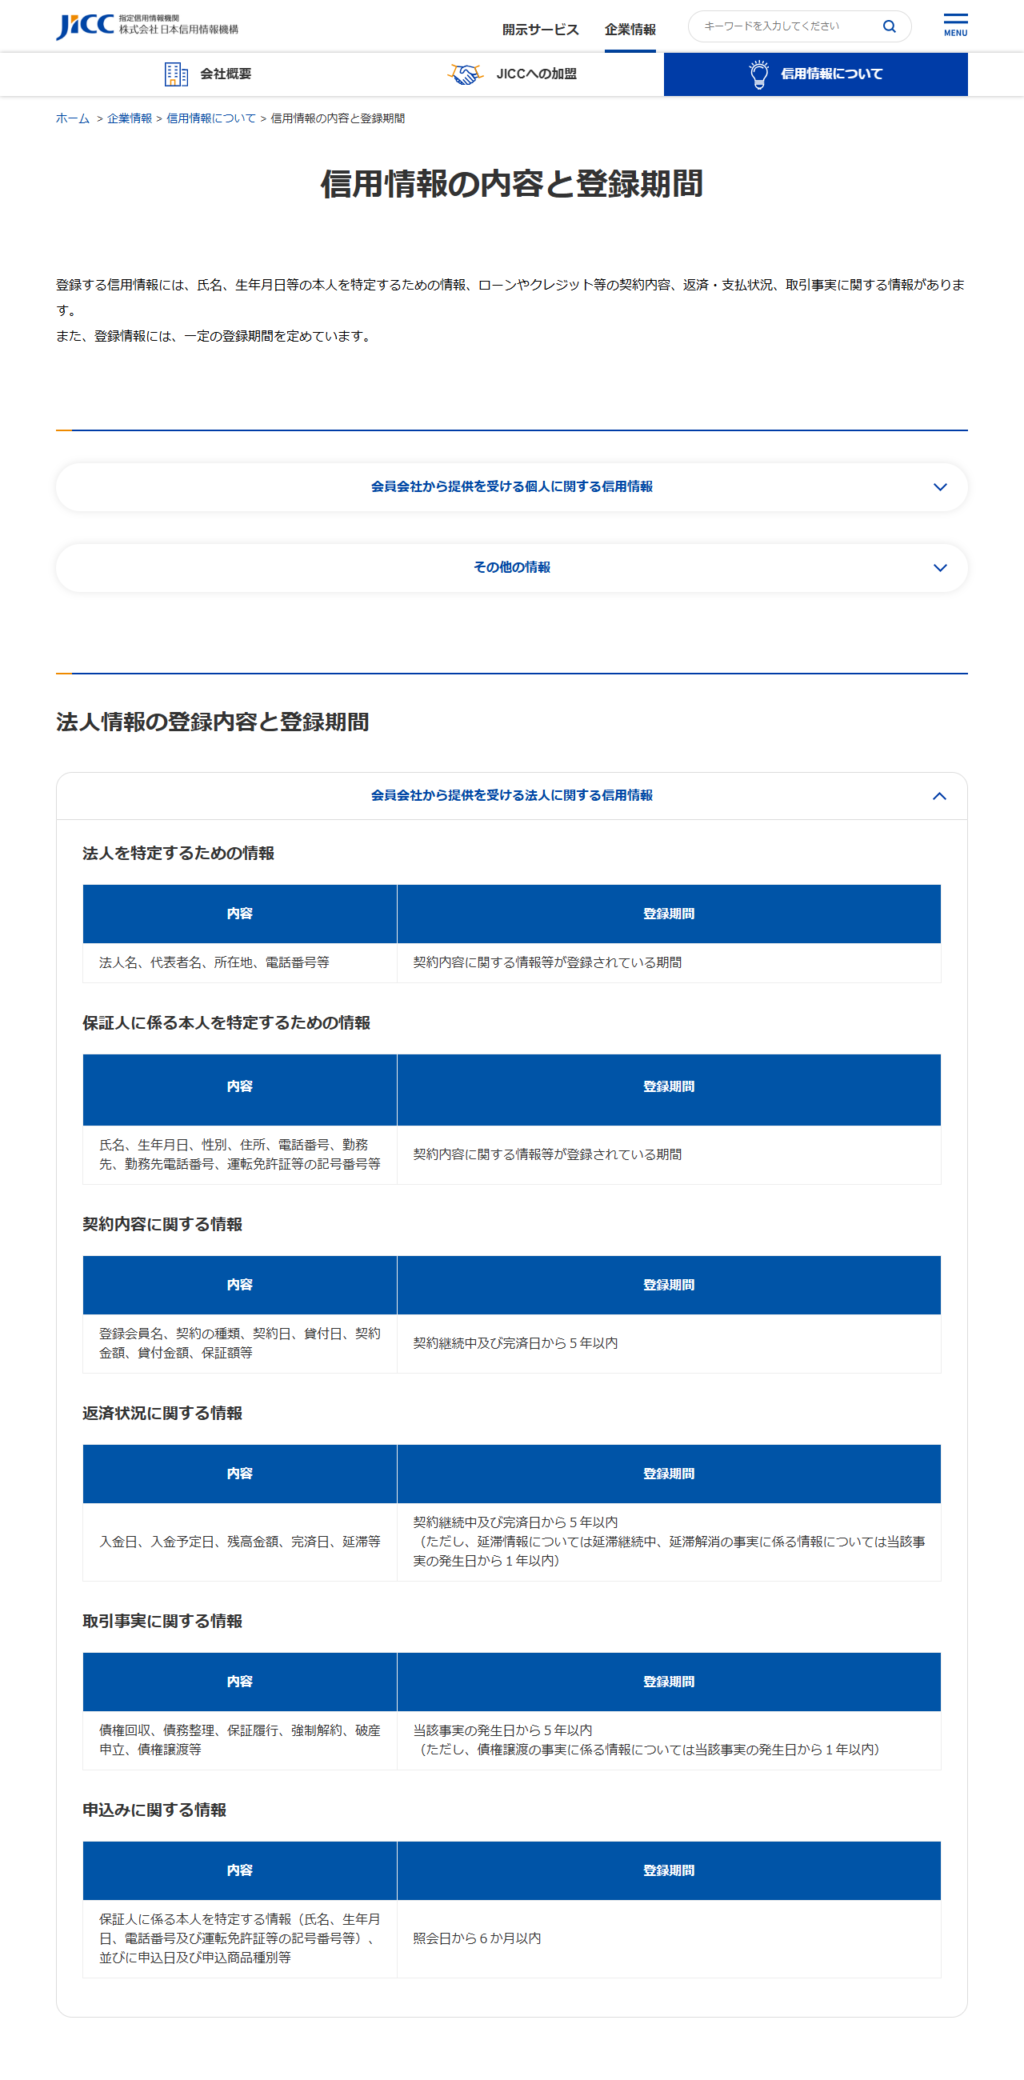
法人カードで見落としやすいのがここです。JICCは「信用情報の内容と登録期間」のページで、個人に関する信用情報とは別に「法人情報の登録内容と登録期間」という節を設けています。登録されるのは法人名、代表者名、所在地、電話番号などで、契約内容・返済状況・取引事実・申込みまで、個人と同じ構成で期間が決められています。
| 区分 | 内容 | 登録期間 |
|---|---|---|
| 法人を特定するための情報 | 法人名、代表者名、所在地、電話番号等 | 契約内容に関する情報等が登録されている期間 |
| 保証人に係る本人を特定するための情報 | 氏名、生年月日、性別、住所、電話番号、勤務先、運転免許証等の記号番号等 | 契約内容に関する情報等が登録されている期間 |
| 契約内容に関する情報 | 登録会員名、契約の種類、契約日、貸付日、契約金額、貸付金額、保証額等 | 契約継続中及び完済日から5年以内 |
| 返済状況に関する情報 | 入金日、入金予定日、残高金額、完済日、延滞等 | 契約継続中及び完済日から5年以内(延滞情報は延滞継続中、延滞解消の事実は発生日から1年以内) |
| 取引事実に関する情報 | 債権回収、債務整理、保証履行、強制解約、破産申立、債権譲渡等 | 当該事実の発生日から5年以内(債権譲渡は発生日から1年以内) |
| 申込みに関する情報 | 保証人に係る本人を特定する情報、申込日及び申込商品種別等 | 照会日から6か月以内 |
法人の取引事実が「発生日から5年以内」である点は、個人の場合と同じ長さです。会社として一度強制解約や保証履行に至ると、代表者個人の記録とは別に、法人の記録としても残ることになります。法人カードを申し込むときに登記簿謄本などの必要書類が求められる系統があるのは、法人そのものを特定して照会するためです。
銀行系のKSCは、官報情報を7年保有する
銀行や信用金庫が加盟するKSCは、登録する情報の種類が2機関とやや違います。大きな違いは、破産や民事再生の決定が官報に公告された情報を独立した区分として持ち、保有期間が7年と長いことです。
KSCが公開している登録情報と保有期間
法人カードの発行会社は銀行系・信販系・流通系に分かれますが、どの機関に加盟しているかは会社ごとに違います。同じ記録でも、照会する機関が変われば見える範囲が変わるということです。KSCの官報情報が7年なのに対し、CICとJICCの該当する情報は5年で消えるため、「ある会社では通ったのに別の会社では通らない」という差が生まれます。
法人カードの審査で照会される順番
申し込みから発行までの間に、信用情報がどの場面で動くのかを整理します。CICが公開している「クレジットカードの発行・有効期限更新時の信用情報の登録例」と、各機関の区分の定義から読み取れる流れです。
申込から契約後までに記録されること
法人カードを私的な支払いに使うと規約違反になりますが、それ自体は信用情報に登録される事柄ではありません。問題になるのは引き落としができず延滞に至った場合で、そこで初めて記録が残ります。規約面の整理は法人カードを個人利用したらどうなるかにまとめています。
自分の記録は3機関それぞれに請求して確かめる
3機関は情報を交流していますが、保有する区分も期間も同じではありません。どこに何が残っているかを知りたい場合は、機関ごとに開示を申し込むことになります。
| 機関 | 公式が案内する方法 | 開示でわかる主なもの |
|---|---|---|
| CIC | インターネット/郵送 | 契約中のクレジットやローン等の内容、支払状況、借入残高、申込みの記録。1〜3の区分はそれぞれ各50件まで |
| JICC | 本人・任意代理人・法定代理人・相続人・法人代表者それぞれの手続きが用意されている | 契約内容、返済状況、取引事実、申込み。法人の記録は法人代表者による開示の手続きがある |
| KSC | インターネット/郵送(本人開示) | 取引情報、照会情報、官報情報、本人申告情報、貸付自粛情報 |
手数料と必要書類は機関ごとに違い、改定もあります。KSCは2026年4月1日以降の手数料改定を公式サイトで告知しているため、申し込む直前に各機関の案内を見てください。なお、JICCには「法人代表者による開示」という手続きが別に用意されています。法人として申し込んだカードの記録を確認したい場合は、個人の開示とは別の入口になります。
よくある質問
ブラックリストに載っているかどうかを調べる方法はありますか
「ブラックリスト」という名簿が無いため、その名前で調べることはできません。確認できるのは、CIC・JICC・KSCに自分や自社の記録がどう登録されているかです。CICなら「異動(延滞・保証履行・破産)の有無」という項目に何が入っているかを開示で確認します。
延滞の記録は何年で消えますか
CICのクレジット情報は契約期間中および契約終了後5年間保有されます。JICCの返済状況に関する情報は契約継続中および完済日から5年以内で、延滞情報については延滞継続中、延滞解消の事実に係る情報は発生日から1年以内です。機関によって数え方が違うため、同じ事実でも消える時期は揃いません。
自己破産の記録はどこに何年残りますか
CICではクレジット情報の「異動」に破産が含まれ、保有期間は契約期間中および契約終了後5年間です。JICCでは取引事実に関する情報として破産申立が登録され、発生日から5年以内です。KSCは官報に公告された破産・民事再生を官報情報として扱い、決定日から7年を超えない期間保有します。
法人の記録と代表者個人の記録は別ですか
JICCは法人情報を個人の信用情報とは別の節で定義しており、法人名・代表者名・所在地・電話番号等が登録されます。契約内容・返済状況・取引事実・申込みも法人用の区分があります。代表者個人の記録とは別枠ですが、法人を特定する情報に代表者名が含まれる点は押さえておく必要があります。
申し込みを断られた記録は残りますか
審査に落ちたという結果そのものを登録する区分は、3機関の公開資料にありません。残るのは照会があったという事実で、CICでは申込情報として照会日から6か月間、JICCでは申込みに関する情報として照会日から6か月以内です。
同じ月に法人カードを何枚も申し込むのは不利ですか
申込情報が6か月残るため、短い期間に申し込みが重なれば、その件数は照会したカード会社から見えます。公式資料は「件数が何件で否決」といった基準を示していないので、落ちると断定はできません。確実なのは、記録として6か月見える状態になるという点です。
出典
- 株式会社シー・アイ・シー「CICが保有する信用情報」 — 申込情報・クレジット情報・利用記録の項目と保有期間、異動(延滞・保証履行・破産)の有無という項目名、登録・更新サイクル、信用情報に人種・思想・保健医療・犯罪歴が含まれないこと
- 同「情報開示とは」 — 開示でわかる内容、インターネットと郵送という方法、各区分50件までという制限
- 株式会社日本信用情報機構「信用情報の内容と登録期間」 — 法人情報の登録内容と登録期間、契約内容・返済状況・取引事実・申込みの各区分と期間
- 同「法人代表者による開示」 — 法人の記録について別の開示手続きが用意されていること
- 一般社団法人全国銀行協会「全国銀行個人信用情報センターのご案内」 — 取引情報・照会情報・官報情報・本人申告情報・貸付自粛情報の登録期間
- 同「全国銀行個人信用情報センター」 — 本人開示・本人申告の手続きと、2026年4月1日以降の手数料改定の告知