会社を作って最初にぶつかるのが「法人口座がないと法人カードも作れないのか」「なぜ審査にこんなに時間がかかるのか」という点です。法人口座の開設が個人の口座より重いのは、銀行の方針というより、犯罪による収益の移転防止に関する法律が確認すべき事項を定めているからです。2026年10月22日にe-Gov法令検索で条文を引き、何を確認されるのか、どこで止まりやすいのかを整理します。
先に要点
- 法人口座とは、会社など法人の名義で開く預金口座のこと。個人名義の口座とは名義人が別で、法人の資金と代表者個人の資金を分けて管理するために使う。
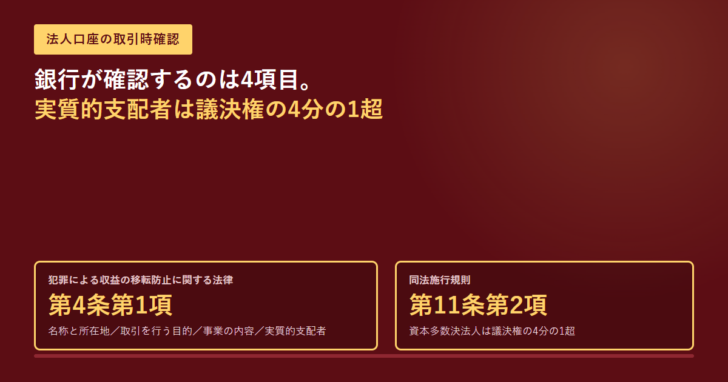
- 銀行が開設時に確認する事項は4項目と法律で決まっている(犯罪による収益の移転防止に関する法律第4条第1項)。名称と所在地、取引を行う目的、事業の内容、実質的支配者の本人特定事項の4つ。
- 「実質的支配者」は、株式会社なら議決権の総数の4分の1を超える議決権を直接または間接に持つ自然人(同法施行規則第11条第2項第1号)。該当者がいない法人は、代表して業務を執行する自然人になる。
- 実質的支配者の確認は、顧客の代表者等から申告を受ける方法で行うと施行規則第11条第1項が定めている。書類の提出ではなく申告なので、誰を書くかは自社で判断して伝えることになる。
法人口座とは、法人名義で開く預金口座のこと
法人口座は、会社・一般社団法人・NPO法人などの法人名義で開く預金口座です。名義人が「株式会社〇〇」になり、代表者個人の口座とは別の口座として扱われます。個人事業主が使う屋号付き口座とも違い、名義人は法人そのものです。
| 区分 | 名義人 | 開設時の確認 |
|---|---|---|
| 法人口座 | 法人そのもの(株式会社〇〇 など) | 法人としての4項目。実質的支配者の申告が要る |
| 屋号付き口座 | 個人(〇〇商店 山田太郎 など) | 自然人としての確認。氏名・住居・生年月日 |
| 個人口座 | 個人 | 自然人としての確認。氏名・住居・生年月日 |
法人カードの引き落とし口座に法人口座を求めるかどうかは、カードの系統によって変わります。登記簿謄本や法人口座を必須としないカードもあるため、口座の開設を待たずに申し込める場合もあります。系統ごとの違いは法人カードとは?で整理しています。
開設時に銀行が確認するのは4項目。法律で決まっている
銀行は犯罪による収益の移転防止に関する法律の「特定事業者」に当たり(同法第2条第2項第1号)、口座開設などの取引を行うときは取引時確認を行う義務があります。確認する事項は同法第4条第1項が4つ列挙しています。
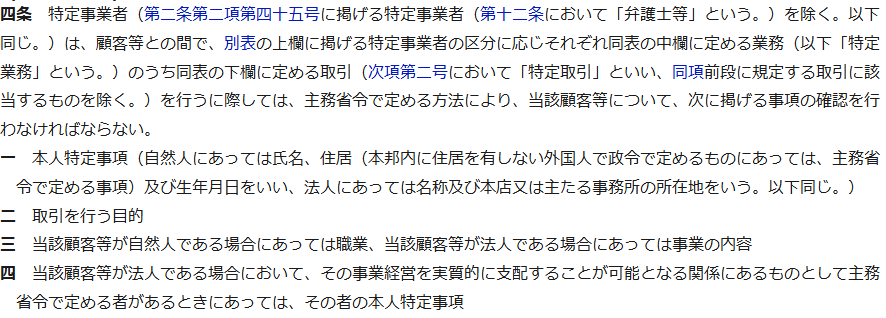
| 号 | 確認する事項 | 法人の場合の中身 |
|---|---|---|
| 第1号 | 本人特定事項 | 名称および本店または主たる事務所の所在地 |
| 第2号 | 取引を行う目的 | 何のために口座を使うか |
| 第3号 | 職業または事業の内容 | 法人の場合は事業の内容 |
| 第4号 | 実質的支配者の本人特定事項 | 事業経営を実質的に支配できる自然人の氏名・住居・生年月日 |
自然人の本人特定事項は「氏名、住居及び生年月日」ですが、法人の本人特定事項は「名称及び本店又は主たる事務所の所在地」です。生年月日に当たるものがないかわりに、第4号で背後にいる自然人まで確認する構造になっています。法人の口座開設が個人より手間取るのは、確認の対象が法人だけで閉じないためです。
実質的支配者は議決権の4分の1超。ただし除かれる場合がある
第4号の「実質的支配者」が誰を指すかは、同法施行規則第11条第2項が法人の区分ごとに定めています。株式会社のような資本多数決法人では、議決権の総数の4分の1を超える議決権を直接または間接に持つ自然人です。
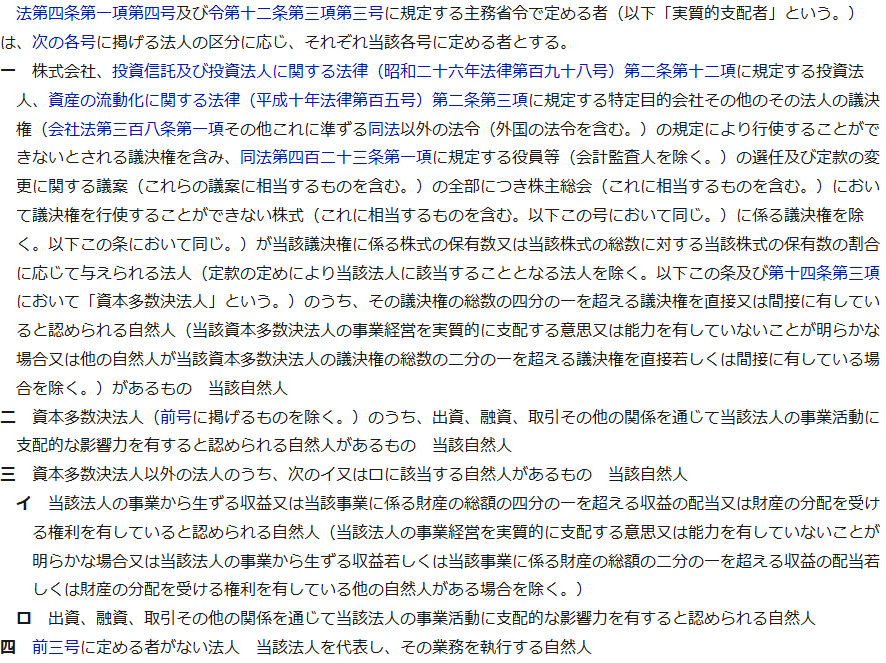
条文には括弧書きで除外があり、ここを読み落とすと該当者を取り違えます。
その議決権の総数の四分の一を超える議決権を直接又は間接に有していると認められる自然人(当該資本多数決法人の事業経営を実質的に支配する意思又は能力を有していないことが明らかな場合又は他の自然人が当該資本多数決法人の議決権の総数の二分の一を超える議決権を直接若しくは間接に有している場合を除く。)があるもの 当該自然人(同法施行規則第11条第2項第1号)
区分ごとに見た実質的支配者
株式会社などで、議決権の4分の1超を持つ人がいる
その自然人。ただし他の自然人が2分の1超を持っている場合や、実質的に支配する意思・能力がないことが明らかな場合は除かれる。
議決権では該当者がいないが、支配的な影響力を持つ人がいる
出資・融資・取引その他の関係を通じて事業活動に支配的な影響力を持つ自然人(第2号)。
合同会社など資本多数決法人以外の法人
収益の配当または財産の分配を受ける権利の4分の1超を持つ自然人、または支配的な影響力を持つ自然人(第3号)。
上のいずれにも該当者がいない
当該法人を代表し、その業務を執行する自然人(第4号)。代表取締役が1人であればその人になる。
議決権の4分の1超を直接または間接に持つかどうかの判定は、本人が持つ議決権の割合と、本人の支配法人(本人が議決権の2分の1超を持つ法人)が持つ議決権の割合を合計して行うと同条第3項が定めています。持株会社を間に挟んでいる場合は、この合算で判定します。
実質的支配者の確認は「申告を受ける方法」で行われる。
施行規則第11条第1項は、第4号の事項の確認方法を「当該顧客等の代表者等から申告を受ける方法とする」と定めています。株主名簿の提出で自動的に決まるのではなく、自社で条文に当てはめて誰かを決め、銀行へ伝える形です。株主構成が複雑な会社ほど、申込の前に整理しておくほうが差し戻しを避けられます。
確認に時間がかかるのは、確認対象が法人だけで閉じないから
取引時確認は口座開設の時点で終わる手続きですが、確認した記録は作成・保存されます。同法第4条第3項は、すでに取引時確認を行っていて確認記録を作成・保存している顧客との取引については第1項を適用しないとしており、同じ銀行で2つ目の口座を開くときは初回より軽くなる仕組みです。
逆に重くなるのは、なりすましの疑いがある場合や、制度の整備が十分に行われていないと認められる国・地域に所在する顧客との取引などで、こうした取引では第4条第2項により、4項目に加えて資産および収入の状況の確認が必要になります。海外に本店がある法人や、海外送金を主な目的として申し込む場合に確認が増えるのは、この区分に当たるためです。
銀行ごとに公表している開設までの日数は幅があります。実際に公表されている日数の比較は法人口座が作りやすい銀行はどこ?で、ネット銀行の具体例は楽天銀行の法人口座で扱っています。
申し込む前に整理しておくこと
法人口座の申込前にそろえる順番
法人カードとの関係
法人カードの申込では、引き落とし口座として法人口座を指定する系統と、代表者個人の口座でも申し込める系統があります。前者を選ぶ場合は、口座開設が終わるまでカードの申込が進みません。会社設立の直後にカードが必要なら、口座の開設と並行して、法人口座を必須としないカードを当たるほうが早く着地します。
| 状況 | とれる選択 |
|---|---|
| 法人口座がまだない | 引き落とし口座に代表者個人の口座を指定できるカードを当たる |
| 法人口座の開設を申込中 | 開設通知を待つ間に、登記事項証明書など共通で使う書類をそろえておく |
| 法人口座がある | 引き落とし口座に法人口座を指定し、経費と個人の支出を分けて管理する |
よくある質問
法人は必ず法人口座を作らなければいけませんか
法律で法人口座の開設そのものを義務づける規定はありません。ただし、法人の資金と代表者個人の資金が同じ口座で混ざると、帳簿上の区分が難しくなります。取引先が法人名義の口座への振込しか受け付けないこともあります。
実質的支配者には複数人を書くことがありますか
あります。施行規則第11条第2項第1号は議決権の4分の1超を持つ自然人を指しており、該当する人が複数いればその全員が実質的支配者になります。ただし、他の自然人が2分の1超を持っている場合はその人だけになります。
1人会社の場合はどうなりますか
代表取締役が議決権を全部持っていれば、第1号の「4分の1を超える議決権を直接に有する自然人」に当たります。株式を持たずに代表を務めているだけであれば、第4号の「当該法人を代表し、その業務を執行する自然人」として扱われます。
2つ目の口座も同じ確認が必要ですか
同法第4条第3項により、同じ銀行がすでに取引時確認を行い確認記録を作成・保存している顧客との取引には第1項の確認が適用されません。別の銀行で開く場合は、その銀行が改めて確認を行います。
資産や収入の状況まで聞かれることがありますか
あります。同法第4条第2項に当たる取引、たとえばなりすましの疑いがある場合や、制度の整備が十分に行われていないと政令で定められた国・地域に所在する顧客との取引などでは、4項目に加えて資産および収入の状況の確認が必要になります。
出典
- e-Gov法令検索 犯罪による収益の移転防止に関する法律 — 第2条第2項第1号(銀行が特定事業者であること)、第4条第1項(取引時確認の4項目と、法人の本人特定事項は名称および本店または主たる事務所の所在地であること)、第2項(資産および収入の状況の確認が加わる取引)、第3項(確認記録がある顧客への不適用)
- e-Gov法令検索 犯罪による収益の移転防止に関する法律施行規則 — 第11条第1項(実質的支配者の確認は代表者等から申告を受ける方法)、第2項第1号〜第4号(議決権の4分の1超、支配的な影響力、資本多数決法人以外の法人、該当者がない場合の代表者)、第3項(直接・間接の議決権の合算方法)