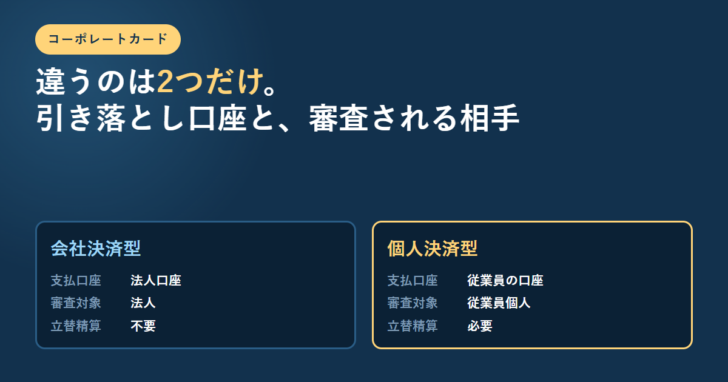
コーポレートカードには「会社決済型」と「個人決済型」の2種類があります。違うのは引き落とし口座と、審査される相手の2点だけです。
個人決済型は、JCBの説明によると利用金額の支払口座が従業員の口座になるカードです。審査対象も法人ではなく従業員個人で、従業員の信用情報によっては審査に通らないことがあります。
この違いは、経理の手間にそのまま跳ね返ります。会社決済型なら従業員の立替払いが不要になりますが、個人決済型は従業員がいったん自分の口座から払い、あとで会社に精算する流れになります。
逆に、個人決済型は「経費以外の支払いにも使える場合がある」とJCBも書いています。ただし無条件ではなく、社内規定に従うことが前提です。会社決済型で私的に使うと、経費にならない支払いが法人口座から出ていくことになります。
違いは支払口座と審査対象の2点だけ
まず言葉を整理します。「法人カード」は法人・個人事業主向けカードの総称で、その中に使用者20名以下を想定した「ビジネスカード」と、大企業向けの「コーポレートカード」があります。決済方式が2種類に分かれるのは、主にコーポレートカードの側です。
JCBは自社の解説ページで、2つの型を次のように説明しています。
会社決済型とは、利用金額の支払口座が法人口座になるコーポレートカードです。従業員向けのカードを含め、コーポレートカードの利用金額は法人口座から引き落とされるため、経費にならないものの支払いに使わないよう、ルールを徹底する必要があります。会社決済型のコーポレートカードは、審査対象が法人になります。
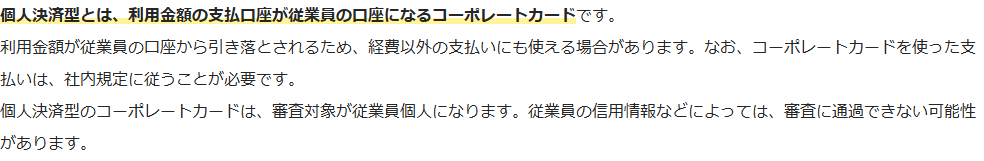
個人決済型とは、利用金額の支払口座が従業員の口座になるコーポレートカードです。利用金額が従業員の口座から引き落とされるため、経費以外の支払いにも使える場合があります。なお、コーポレートカードを使った支払いは、社内規定に従うことが必要です。個人決済型のコーポレートカードは、審査対象が従業員個人になります。従業員の信用情報などによっては、審査に通過できない可能性があります。
| 項目 | 会社決済型 | 個人決済型 |
|---|---|---|
| 利用代金の支払口座 | 法人口座 | 従業員個人の口座 |
| 審査の対象 | 法人 | 従業員個人 |
| 従業員の立替払い | 不要 | いったん自分の口座から支払う |
| 経費以外の支払いへの利用 | 使わないようルールの徹底が要る | 使える場合がある(社内規定に従う) |
| カードの名義 | どちらも使用する従業員の氏名が刻印される | |
| 年会費の支払い | どちらも会社が負担する形が一般的(カード会社の契約内容による) | |
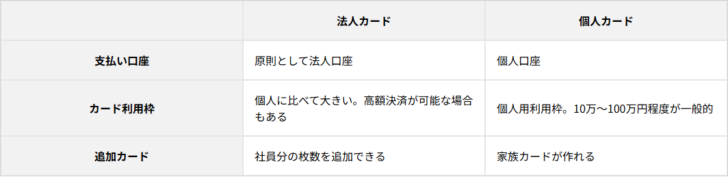
三井住友カードも、法人カードと個人カードを比べた表の「支払い口座」の欄に、法人カードは原則として法人口座、個人カードは個人口座と書いています。「原則として」という留保が付いているのは、カードによっては個人口座を指定できる仕組みがあるためです。同社は大手企業向けのコーポレートカードについて「支払い口座は会社名義だけでなく、個人口座を設定できる場合もあります」とも説明しています。
個人決済型は「立替払い」が前提になる
支払口座が違うだけと言っても、お金の流れが変わると経理の工程が1本増えます。使ってから会社の帳簿に乗るまでを並べると、違いがはっきりします。
図1 利用から精算までの流れ
従業員がカードで支払う → カード会社が法人口座から引き落とす → 会社が利用明細で経費を把握する。従業員のお金は動きません。
従業員がカードで支払う → カード会社が従業員の口座から引き落とす → 従業員が経費精算を申請する → 会社が従業員に支払う。従業員が一時的に立て替えます。
三井住友カードは、会社決済型で法人口座からの引き落としに一本化する利点として、事業とプライベートの区別がつかなくなり会計上のミスが起こりがちな状態を防げる点を挙げています。個人決済型ではこの一本化が効かないため、どこまでが経費かを切り分ける作業が従業員と経理の両方に残ります。
立替が発生するということは、従業員の口座に一時的な負担がかかるということです。出張が続く月は引き落とし額が数十万円になることもあります。精算のサイクルがカードの引き落とし日に間に合うかどうかは、導入前に確認しておく必要があります。
審査対象が従業員個人になることの意味
個人決済型で見落とされやすいのが、審査の相手が変わる点です。JCBは審査対象が従業員個人になり、従業員の信用情報などによっては審査に通過できない可能性があると明記しています。
会社が「全社員に配る」と決めても、個人決済型では全員に行き渡るとは限りません。会社決済型なら審査対象は法人なので、法人の審査が通れば使用者ごとの可否で止まることは基本的にありません。
なお、JCBは同じ解説ページのよくある質問に「個人決済型カードで審査に落ちた理由は会社にわかってしまいますか?」という項目を設けています。従業員側にも気になる論点として扱われていることが分かります。
私的利用の扱いは「使えるか」ではなく「規定があるか」
個人決済型は「経費以外の支払いにも使える場合がある」とされますが、これはカードの仕様の話であって、社内で許されるかどうかとは別です。JCBも「コーポレートカードを使った支払いは、社内規定に従うことが必要です」と続けています。
図2 どちらの型でも社内規定に書いておきたいこと
- カードを使ってよい費目と、使ってはいけない費目の線引き
- 私的利用を認めるかどうか。認める場合の精算方法と期限
- 領収書の提出方法と、提出しなかった場合の扱い
- 退職・異動時のカードの返却と利用停止の手順
- 紛失・盗難時の連絡先と、社内への報告の順番
会社決済型で私的利用が混じると、経費にならない支払いが法人口座から出ていきます。個人決済型なら法人口座からは出ませんが、今度は経費精算の申請内容が正しいかを会社側が確かめる負担が増えます。どちらを選んでも、規定を書かずに運用すると別の形で手間が戻ってきます。法人カードの利用規定の作り方は別の記事にまとめています。
どちらを選ぶか
決め手になるのは、使用者の人数、立替を許容できるか、そして経理の体制です。
| こういう状況なら | 向いている型 | 理由 |
|---|---|---|
| 従業員に立替の負担をかけたくない | 会社決済型 | 法人口座から直接引き落とされるため、従業員のお金が動かない |
| 経費と私用の口座を分けて管理したい | 会社決済型 | 法人口座に一本化でき、公私が混じらない |
| 使用者ごとに与信を分けたい | 個人決済型 | 審査対象が従業員個人になるため、法人の与信枠を圧迫しない |
| カードの付帯サービスを従業員にも使わせたい | 個人決済型 | 私的利用を社内規定で認めれば、福利厚生に近い使い方ができる |
| 設立から間もない・法人の与信が付きにくい | 個人決済型も選択肢 | ただし従業員個人の信用情報で審査されるため、全員が通るとは限らない |
どちらの型でも、証憑の保存義務は変わらない
決済方式が変わっても、会計上の証憑の扱いは変わりません。カードの利用明細があれば領収書の代わりになる、という理解は正確ではありません。
国税庁は、クレジットカード会社が発行する利用明細書について「請求書等に該当しない」と回答した事例を示しています。詳しくは法人カードの利用明細書はインボイスになるかにまとめました。また、Web利用明細をダウンロードした時点で電子帳簿保存法の保存義務がつく点は、法人カードのWeb利用明細と電子帳簿保存法で整理しています。
個人決済型では、従業員が受け取った領収書が会社の手元に集まる仕組みを作っておかないと、精算はできても証憑が残らないという状態になります。会社決済型より、むしろ回収のルールが重要になります。
よくある質問
個人決済型のカードはプライベートで使えますか
JCBは「経費以外の支払いにも使える場合があります」としたうえで、「社内規定に従うことが必要です」と続けています。カードの仕様として可能でも、社内で許されているかは別の問題です。
個人決済型だと会社にはいつ請求がきますか
カード会社から会社への請求はありません。カード会社は従業員の口座から引き落とし、会社は従業員からの経費精算の申請に対して支払います。会社の支出のタイミングは、社内の精算サイクルで決まります。
従業員が審査に落ちたらどうなりますか
個人決済型は審査対象が従業員個人のため、信用情報などによっては発行されません。全員に配る前提の制度設計をしている場合は、会社決済型を検討することになります。
ビジネスカードにも個人決済型はありますか
三井住友カードの説明では、使用者20名以下を想定したビジネスカードは基本的に法人の信用情報が審査され、支払い口座も法人口座になります。ただし代表者個人の信用情報をもとに審査する個人与信のビジネスカードもあり、起業して間もない会社や個人事業主にはこちらが向くとしています。なお、個人与信で審査することと、支払口座が個人になることは別の話です。
途中で決済方式を変えられますか
カード会社と契約している商品そのものが変わるため、一般には切り替えではなく別商品への申し込みになります。契約中のカード会社に、現在の契約がどちらの型かとあわせて確認してください。
参照した一次情報
- JCB「コーポレートカードとは?導入のメリット・選び方・審査で確認されることを解説」https://www.jcb.co.jp/corporate/special/corporatecard.html(会社決済型・個人決済型の定義、支払口座、審査対象、社内規定、立替払いが不要になる点。2026年9月27日確認)
- 三井住友カード「法人カードとは?3分でわかるビジネスカード・コーポレートカードや個人カードとの違い、特徴・メリットを解説」https://www.smbc-card.com/hojin/magazine/knowledge/feature.jsp(支払い口座は原則として法人口座、コーポレートカードは個人口座を設定できる場合がある、ビジネスカードの個人与信、法人口座に一本化する利点。2026年9月27日確認)