法人カードにキャッシング枠を付けると、年収の3分の1までという総量規制に引っかかるのか。気にする方は多いのですが、条文を読むと、総量規制は「個人顧客」への貸付けについての規定です。法人名義の契約は、そもそも条文の対象に入りません。
ややこしいのは個人事業主です。個人事業主は法律上「個人顧客」なので、いったんは総量規制の土俵に乗ります。そのうえで事業のための資金は例外として扱われる仕組みになっており、例外に当てはめるために何を確認されるかまで内閣府令に書かれています。2026年11月14日にe-Gov法令検索で条文を読み、カード側の実際の枠の設計と合わせて整理しました。
総量規制の条文は「個人顧客」と書いてある
総量規制の根拠は貸金業法第13条の2です。1項は、貸金業者は調査の結果その契約が個人過剰貸付契約その他顧客等の返済能力を超える貸付けの契約と認められるときは、その契約を締結してはならないと定めています。
肝心なのは2項の定義です。e-Gov法令検索で条文を確認すると、「個人過剰貸付契約」とは個人顧客を相手方とする貸付けに係る契約(住宅資金貸付契約等および極度方式貸付けに係る契約を除く)で、その契約を締結することにより個人顧客合算額がその個人顧客に係る基準額を超えることとなるものをいう、と書かれています。基準額は「年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」です。
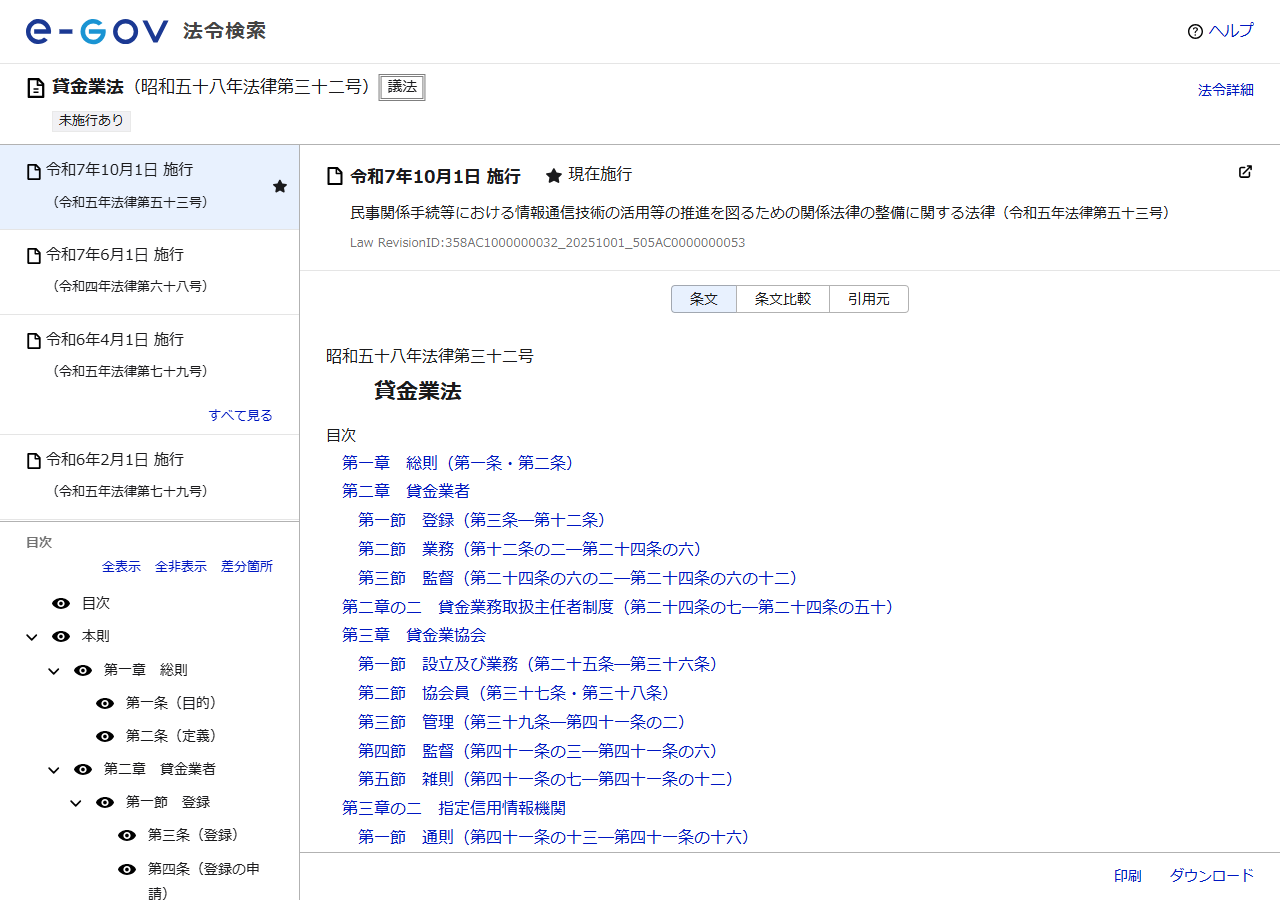
条文のどこにも法人は出てきません。法人名義のカードでキャッシング枠を設定する場合、年収の3分の1という計算そのものが登場しないことになります。
個人事業主は「個人顧客」に入る
一方で個人事業主は、屋号で商売をしていても法律上は個人です。したがって貸付けの相手方としては「個人顧客」に当たり、原則としては総量規制の枠組みの中に入ります。
ここで効いてくるのが、貸金業法13条の2第2項の末尾にある「当該個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるものを除く」という除き書きです。この内閣府令が貸金業法施行規則第10条の23で、ここに事業資金の扱いが置かれています。
事業資金の貸付けは例外として並んでいる
施行規則第10条の23第1項は「法第十三条の二第二項に規定する個人顧客の利益の保護に支障を生ずることがない契約として内閣府令で定めるものは、次に掲げるものとする」として、複数の類型を列挙しています。事業資金に関係するのは次の2つです。
事業に関する2つの例外
すでに事業をしている
事業を営む個人顧客に対する貸付け
実地調査、直近の確定申告書の確認その他の方法により事業の実態が確認されていること、そして事業計画・収支計画・資金計画に照らして返済能力を超えないと認められることが要件です。
これから始める
新たな事業を行うために必要な資金の貸付け
現に事業を営んでいない個人顧客が対象です。事業計画・収支計画・資金計画の確認その他の方法により、確実にその事業の用に供する資金の貸付けだと認められることが要件になります。
共通
返済能力の判断は計画書で行う
どちらの類型も、最後に「当該個人顧客の返済能力を超えない貸付けに係る契約であると認められること」という同じ条件が置かれています。年収の3分の1という外形基準の代わりに、計画で判断する形です。
100万円を境に、見るものが変わる
事業を営む個人顧客の類型には、金額による書き分けがあります。条文は「当該個人顧客の事業計画、収支計画及び資金計画(この号に掲げる契約に係る貸付けの金額が百万円を超えないものであるときは、当該個人顧客の営む事業の状況、収支の状況及び資金繰りの状況。以下同じ。)に照らし」と書いています。
| 貸付けの金額 | 照らし合わせるもの | 性格 |
|---|---|---|
| 100万円を超えない | 事業の状況、収支の状況、資金繰りの状況 | いまの状態を見る |
| 100万円を超える | 事業計画、収支計画、資金計画 | 先の計画を見る |
100万円以下なら「計画書」そのものを作らなくてよい書き方になっています。ただし、実態の確認は金額にかかわらず必要です。条文は実地調査、直近の確定申告書の確認その他の方法により事業の実態が確認されていることを求めています。
例外に当たるということは、総量規制の計算から外れるだけで、審査が無くなるわけではありません。貸金業法13条の2第1項は、顧客等の返済能力を超える貸付けの契約と認められるときは契約してはならないと定めています。年収の3分の1という線が外れた先にあるのは、計画と実態で返済能力を見るという、より細かい審査です。
法人カードのキャッシング枠は、実際にはどう設計されているか
法律の整理とは別に、カード側がどう枠を設計しているかも見ておきます。三井住友カードの法人向けラインアップのうち、法人名義で従業員が使う「三井住友ビジネスカード」の利用枠の説明は次のようになっていました。
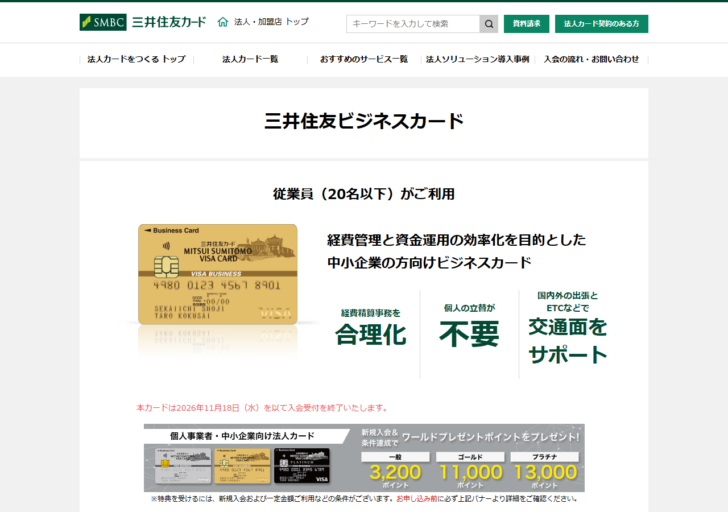
利用枠の欄では「リボ・分割・2回・ボーナス一括払い利用枠」が「―」、つまり設定なしとなっており、「キャッシングご利用枠」の説明は「お客さまのご希望をもとに、総利用枠の範囲内で海外キャッシュサービス利用枠を設定させていただきます」と書かれていました。国内のキャッシングではなく、海外でのキャッシュサービスが枠の中身になっています。
なお同じページには「本カードは2026年11月18日(水)を以て入会受付を終了いたします」という案内が出ていました。これから申し込む場合は、同社の現行ラインアップで条件を確認してください。
法人名義と代表者名義で、枠の数え方が変わる
同じ三井住友カードでも、個人事業主や法人代表者が自分の名義で持つ「三井住友カード ビジネスオーナーズ(ゴールド)」は書き方が違います。こちらは利用枠について、本会員が持つ個人カードと合算するという趣旨の記載があり、キャッシングご利用枠も総利用枠の範囲内で設定するとされています。
| 論点 | 法人名義のカード | 個人事業主・代表者名義のカード |
|---|---|---|
| 総量規制の条文 | 対象外(条文は「個人顧客」を相手方とする貸付けを定める) | いったん対象。事業資金は施行規則の例外に当たりうる |
| 返済能力の見られ方 | 法人の与信 | 事業の実態と、計画または現状の収支・資金繰り |
| 個人カードとの関係 | 別建て | 本会員の個人カードと利用枠を合算する設計がある |
| キャッシング枠の中身 | 三井住友ビジネスカードは海外キャッシュサービスの枠として案内 | キャッシングご利用枠として総利用枠の範囲内で設定 |
ビジネスオーナーズ(ゴールド)の公式ページは、この記事を書いた時点ではキャプチャの取得がアクセス拒否となったため、画面としては掲載していません。記載内容はページの本文から読み取ったものです。
ショッピング枠は別の法律の話
キャッシングは貸金業法、ショッピングは割賦販売法と、根拠になる法律が分かれています。総量規制の議論はキャッシング側のもので、ショッピング利用枠の大きさを年収の3分の1で縛る規定ではありません。
割賦販売法側では、法人が利用者となる取引について適用除外の規定が置かれており、支払停止の抗弁のような利用者保護の仕組みが法人カードでは使えないという論点があります。詳しくは法人カードに「支払停止の抗弁」は使えないで扱っています。
与信の見られ方という点では、法人カードに連帯保証人が必要かどうかも同じ系統の論点です。発行会社によって代表者の位置づけが違うため、法人カードに連帯保証人は必要?で各社の規約を並べています。海外キャッシュサービスを実際に使うときの費用は、法人カードの海外事務手数料のほうが近い話になります。
キャッシング枠を申し込む前に確認する順番
- カードの名義を確認する。法人名義か、代表者・個人事業主の個人名義かで、乗る法律の枠組みが変わります。
- 枠の名前を確認する。「キャッシング」と書いてあっても、中身が海外キャッシュサービスだけということがあります。
- 個人名義なら、個人カードとの合算の有無を確認する。総利用枠を共有する設計だと、思ったより枠が取れません。
- 事業資金として申し込む場合、確定申告書など事業の実態を示す書類を用意する。条文が実態確認を求めています。
- 借りる金額が100万円を超えるなら、事業計画・収支計画・資金計画を整える。100万円以下は現状の収支と資金繰りで足ります。
この記事で確認できなかったこと
- 三井住友カード ビジネスオーナーズ(ゴールド)の公式ページのキャプチャ。取得を試みたところHTTP 403で拒否されたため、画面は掲載していない
- 各カード会社が実際にどの書類を求めるか。条文は「実地調査、直近の確定申告書の確認その他の方法」としており、方法は貸金業者側に委ねられている
- 法人カードのキャッシング枠の金利と上限額。カードと審査結果により異なる
- 三井住友ビジネスカードの入会受付終了後の、既存会員の枠の取扱い
よくある質問
法人名義のカードなら、いくらでもキャッシングできますか。
できません。総量規制の条文の対象外というだけで、貸金業法13条の2第1項は顧客等の返済能力を超える貸付けの契約を禁じています。枠の大きさは法人の与信で決まります。
個人事業主ですが、事業資金なら総量規制は関係ありませんか。
例外に当たれば計算から外れますが、自動的に外れるわけではありません。施行規則は、事業の実態が確認されていることと、計画(100万円以下なら現状の事業・収支・資金繰りの状況)に照らして返済能力を超えないと認められることの両方を求めています。
年収の3分の1はどう数えますか。
条文は「年間の給与及びこれに類する定期的な収入の金額として内閣府令で定めるものを合算した額に三分の一を乗じて得た額」を基準額としています。事業所得そのものの扱いは内閣府令の定めによります。
法人カードのショッピング枠にも総量規制はかかりますか。
かかりません。総量規制は貸金業法の規定で、ショッピングの支払いは割賦販売法の領域です。法律が分かれています。
「キャッシング枠あり」と書いてあれば国内でも借りられますか。
カードによります。三井住友ビジネスカードの利用枠の説明では、キャッシングご利用枠の中身が海外キャッシュサービスの枠として案内されていました。申し込む前に、国内キャッシングが含まれるかを確認してください。
出典
- e-Gov法令検索「貸金業法(昭和五十八年法律第三十二号)」第13条の2(2026年11月14日確認)
- e-Gov法令検索「貸金業法施行規則(昭和五十八年大蔵省令第四十号)」第10条の23(2026年11月14日確認)
- 三井住友カード「三井住友ビジネスカード」(2026年11月14日確認)
- 三井住友カード「三井住友カード ビジネスオーナーズ(ゴールド)」(2026年11月14日に本文を確認。キャプチャは取得できず)