法人カードで貯まったポイントやマイルを、社長個人の買い物や旅行に使ってよいのか。この疑問に対して、国税庁が「法人カードのポイントを役員が私的に使った場合」を名指しで示した文書は、公式サイトを探した範囲では見つかりませんでした。示されているのは、個人が企業発行ポイントを取得・使用した場合の所得税の扱いと、事業者がポイントを使用した場合の消費税の扱いの2つです。この記事では、その2つの内容を正確に押さえたうえで、明文がない部分を社内でどう決めるかを整理します。
先に結論
- 国税庁のタックスアンサーNo.1907は、決済代金に応じてその企業から付与されるポイントについて「通常の商取引における値引きと同様」とし、原則として課税対象の経済的利益に該当しないとしている。
- 一方、抽選キャンペーンなどで臨時・偶発的に取得したポイントや共通ポイント制度によるポイントを使用した場合は、使用した年分の一時所得や事業所得などに総収入金額として算入する。
- No.6480は、事業者がポイントを使ったときの消費税について、値引きとして処理する場合と、しない場合で仕入税額控除の対象額が変わるとしている。
- 「法人カードのポイントを役員個人が使ってよいか」を直接示した国税庁の文書は確認できなかった。
- だからこそ、ポイントの帰属・使途・記録の3点を社内規程で決め、顧問税理士に確認するのが実務的な進め方になる。
この記事は国税庁のタックスアンサーを2026年9月10日に確認して書いています。税務上の判断は個別の事情によって変わります。実際の処理は顧問税理士に確認してください。
国税庁が示しているのは「個人が取得・使用した場合」の扱い
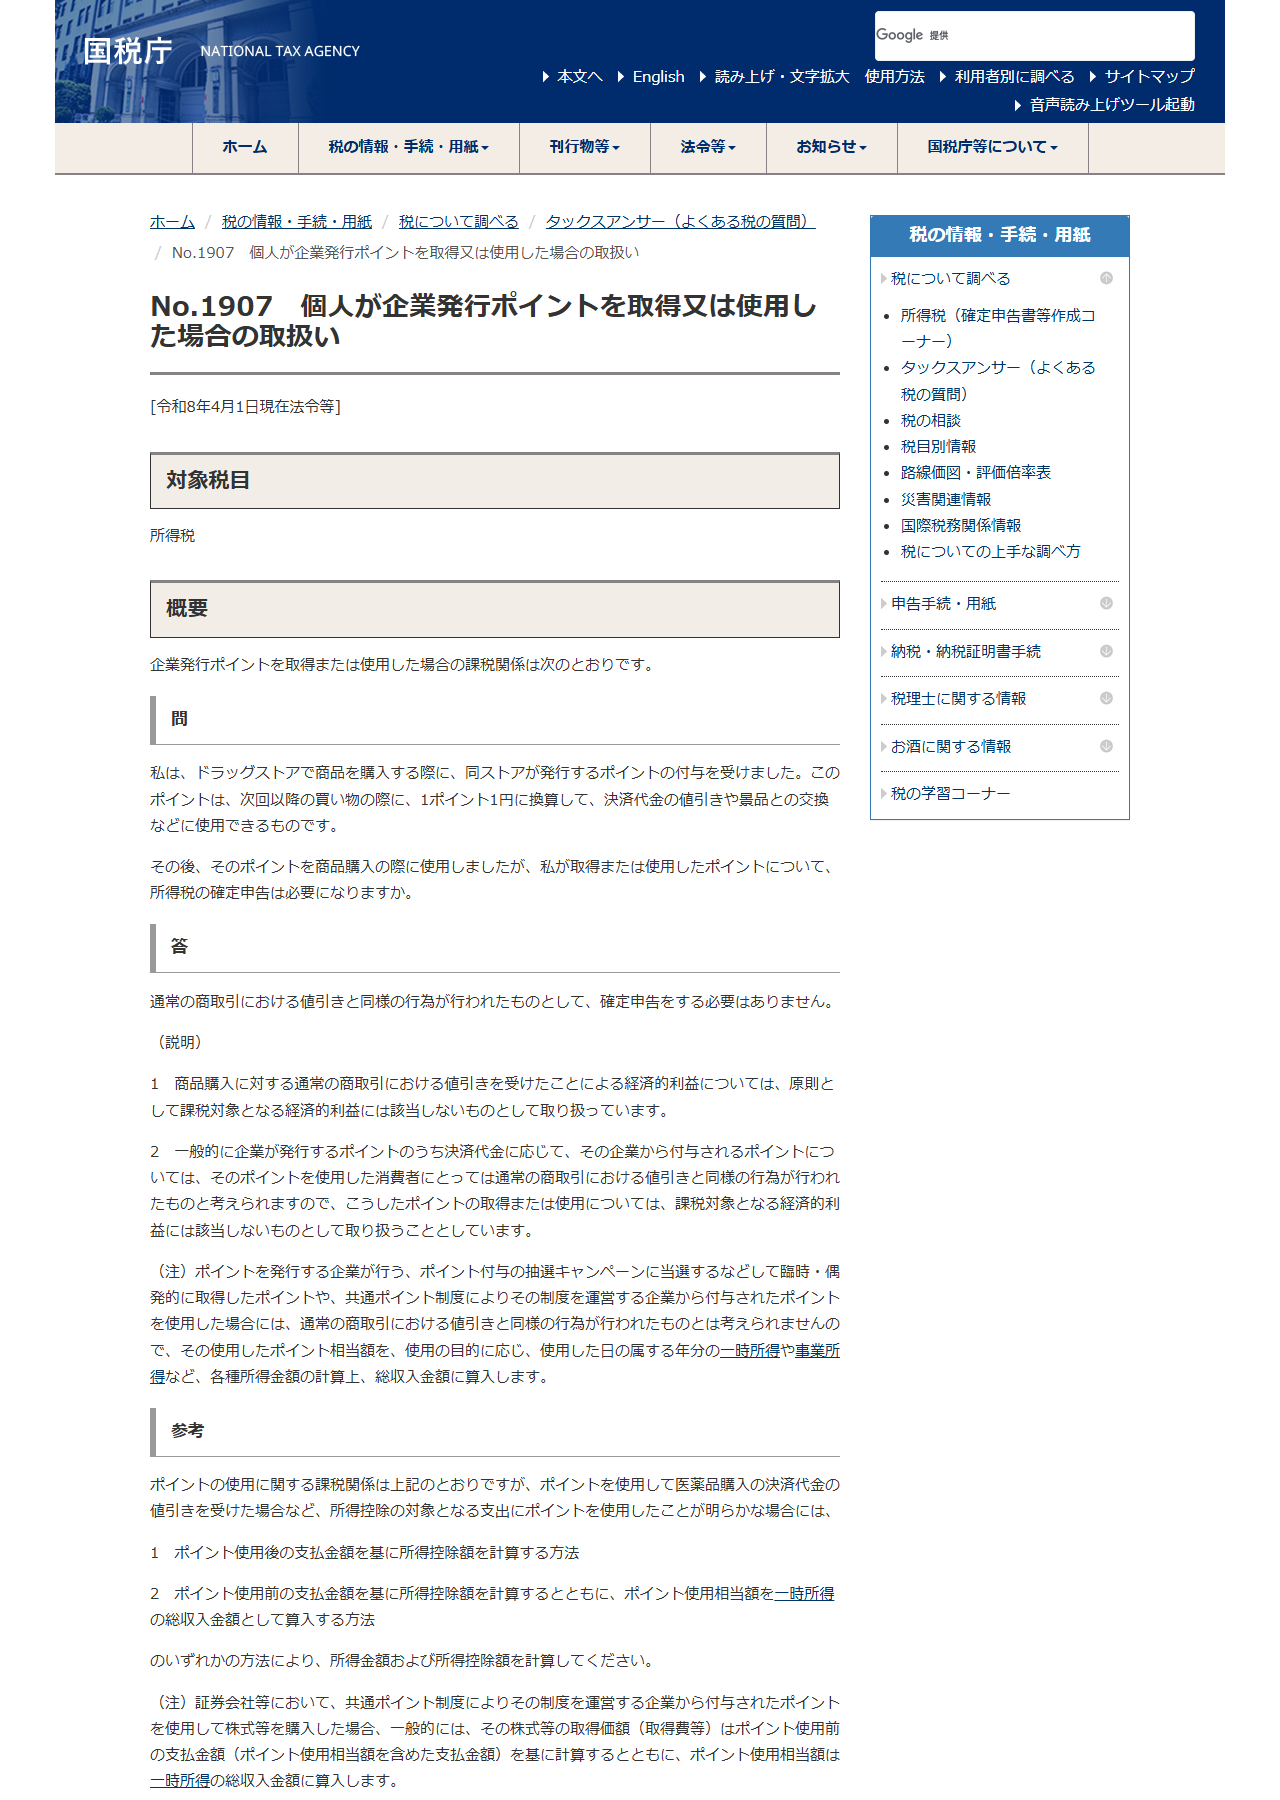
No.1907の問は、ドラッグストアで商品を購入した際にポイントの付与を受け、次回以降の買い物で1ポイント1円に換算して決済代金の値引きや景品との交換に使った場合、確定申告が必要かというものです。
答は「通常の商取引における値引きと同様の行為が行われたものとして、確定申告をする必要はありません。」となっています。説明としては、商品購入に対する通常の商取引における値引きを受けたことによる経済的利益については、原則として課税対象となる経済的利益には該当しないものとして取り扱っている、と書かれています。
決済代金に応じたポイントと、そうでないポイント
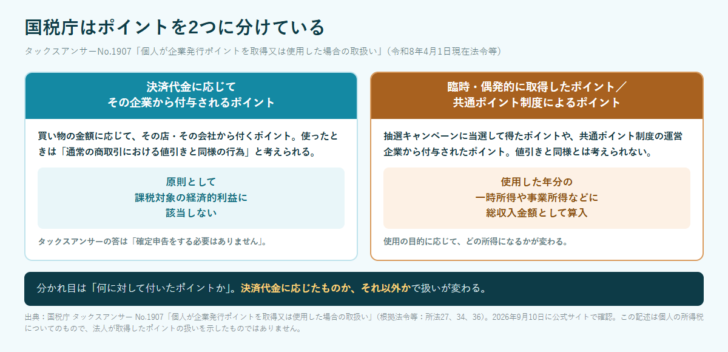
| ポイントの種類 | 考え方 | 取扱い |
|---|---|---|
| 決済代金に応じてその企業から付与されるポイント | そのポイントを使用した消費者にとっては通常の商取引における値引きと同様の行為が行われたものと考えられる | 取得または使用について、課税対象となる経済的利益には該当しないものとして取り扱う |
| ポイント付与の抽選キャンペーンに当選するなどして臨時・偶発的に取得したポイント | 通常の商取引における値引きと同様の行為が行われたものとは考えられない | 使用したポイント相当額を、使用の目的に応じ、使用した日の属する年分の一時所得や事業所得など、各種所得金額の計算上、総収入金額に算入する |
| 共通ポイント制度によりその制度を運営する企業から付与されたポイント | 同上 | 同上 |
根拠法令等として、所得税法27条、34条、36条が挙げられています。27条は事業所得、34条は一時所得、36条は収入金額の規定です。
ここで大事なのは、この記述が個人の所得税についてのものだということです。法人が取得したポイントをどう扱うかを示したものではありません。法人カードの話に直接当てはめる前に、この前提を確認しておく必要があります。
事業者がポイントを使ったときの消費税
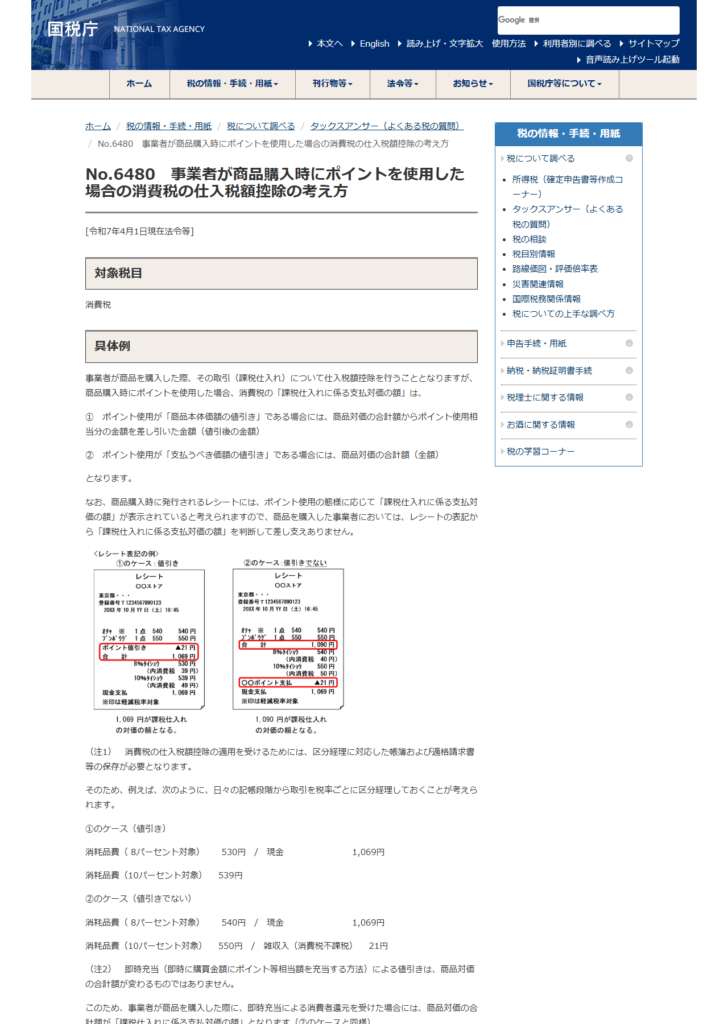
事業のためにポイントを使った場合の消費税については、No.6480に考え方が示されています。ポイントの使用が値引きとして処理される場合は、商品対価の合計額からポイント使用相当分を差し引いた値引後の金額が、課税仕入れに係る支払対価の額になります。値引きでない場合は、商品対価の合計額(全額)が支払対価の額になります。
どちらに当たるかは、レシートの表記から事業者が判断して差し支えないとされています。根拠は消費税法30条です。即時充当による値引きは、商品対価の合計額が変わらないため、値引きでないケースと同様に扱うという記載もあります。
| 区分 | 課税仕入れに係る支払対価の額 | 記帳の例 |
|---|---|---|
| ポイント使用が値引きの場合 | 値引後の金額 | 商品費を税率ごとに分けて記帳する |
| ポイント使用が値引きでない場合 | 商品対価の合計額(全額) | 商品費の全額と、雑収入(消費税不課税)に分けて処理する |
会社の経費をカードで払い、貯まったポイントを次の経費に充てるなら、この処理の違いを経理側で把握しておく必要があります。カードの明細と店舗のレシートで表記が違うこともあるため、実際の書類で確認するのが確実です。
「社長個人が使ってよいか」は明文で確認できなかった
本題に戻ります。法人カードは会社が契約し、会社の経費を支払うために使うカードです。そこで貯まったポイントを役員個人の買い物や旅行に使ってよいかどうかについて、国税庁のタックスアンサーや質疑応答事例を探した範囲では、直接そのケースを扱った記述を見つけられませんでした。
「国税庁が認めている」「国税庁が否定している」と書いてある情報には注意してください。当サイトが2026年9月10日に確認した範囲では、この論点を名指しで扱った国税庁の文書は見つかりませんでした。断定している情報を見かけたら、根拠として示されている文書そのものを開いて、何について書かれたものかを確かめることをおすすめします。
なお、国税庁のサイトには税務大学校の論叢として、企業ポイントの課税関係を扱った研究論文が掲載されています。ただしこれらは研究部の教官・教授による論文であり、国税庁の公式見解や法令解釈通達ではありません。参考として読むことはできても、処理の根拠にはできない性質のものです。
社内で先に決めておく3つのこと
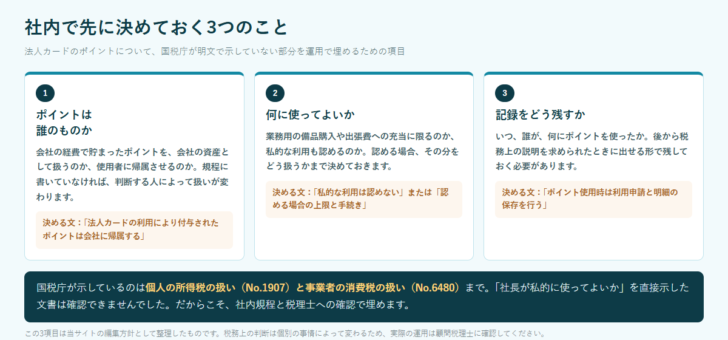
明文がないということは、会社ごとに扱いを決めておく必要があるということです。決めていないと、担当が変わったときや税務調査の場面で、説明できる人がいなくなります。
会社の経費で貯まったポイントを、会社の資産として扱うのか、使用者に帰属させるのか。規程に書いていなければ、判断する人によって扱いが変わります。
業務用の備品購入や出張費への充当に限るのか、私的な利用も認めるのか。認める場合は、その分をどう扱うかまで決めます。
いつ、誰が、何に使ったか。後から説明を求められたときに出せる形で残しておきます。
決めた運用が税務上問題ないかは、顧問税理士に確認します。会社の規模や役員報酬の設計によって、妥当な扱いは変わります。
カード選びの段階で見ておくこと
ポイントの扱いを決めやすくするには、カードを選ぶ段階で仕組みを見ておくと後が楽になります。
| 確認する項目 | なぜ効くか |
|---|---|
| ポイントの管理単位 | 親カードにまとめて貯まるのか、追加カードごとに分かれるのか。帰属を決めるときの前提になる |
| 交換先の種類 | 備品や請求額への充当ができるなら、業務用途に限る運用がしやすい。マイルや商品券への交換が中心だと私的利用との線引きが難しくなる |
| 明細の出方 | ポイントの付与と使用が明細で追えるか。記録を残す手間が変わる |
| 有効期限 | 期限が短いと、使い切るために用途が緩みやすい |
追加カードを複数枚使う場合の管理は、法人カードの追加カードの実務で別に整理しています。カード自体の選び方はコーポレートカード導入の実務もあわせて確認してください。
よくある質問
法人カードのポイントを社長が私的に使うと、税金がかかりますか。
このケースを直接扱った国税庁の文書は、公式サイトを確認した範囲では見つかりませんでした。個別の事情によって扱いが変わるため、顧問税理士に確認してください。
買い物で貯まったポイントは、そもそも課税されないのですか。
タックスアンサーNo.1907は、決済代金に応じてその企業から付与されるポイントについて、通常の商取引における値引きと同様の行為が行われたものと考えられるため、課税対象となる経済的利益には該当しないものとして取り扱うとしています。これは個人の所得税についての記述です。
キャンペーンで当たったポイントは扱いが違いますか。
違います。No.1907の注記では、ポイント付与の抽選キャンペーンに当選するなどして臨時・偶発的に取得したポイントを使用した場合、使用したポイント相当額を、使用の目的に応じて、使用した日の属する年分の一時所得や事業所得などの総収入金額に算入するとされています。
経費の支払いにポイントを使ったら、消費税はどうなりますか。
No.6480では、ポイントの使用が値引きとして処理される場合は値引後の金額が、値引きでない場合は商品対価の合計額が、課税仕入れに係る支払対価の額になるとされています。どちらに当たるかはレシートの表記から判断して差し支えないとされています。
社内規程には何を書けばよいですか。
最低限、ポイントが会社と使用者のどちらに帰属するか、何に使ってよいか、使用の記録をどう残すかの3点です。そのうえで、決めた運用を顧問税理士に確認してください。
参照した一次情報
- 国税庁 タックスアンサー No.1907「個人が企業発行ポイントを取得又は使用した場合の取扱い」(令和8年4月1日現在法令等/2026年9月10日確認)
- 国税庁 タックスアンサー No.6480「事業者が商品購入時にポイントを使用した場合の消費税の仕入税額控除の考え方」(2026年9月10日確認)