出張の宿や新幹線を法人カードで押さえておけば、経理も楽になる。そう考えて運用を切り替えた会社が、消費税の申告で詰まることがあります。原因は、インボイス制度の「出張旅費等特例」が誰に支払ったかで効いたり効かなかったりするためです。社員に旅費を渡した場合は帳簿だけで仕入税額控除ができますが、会社が法人カードでホテルへ直接払った場合は、原則どおり適格請求書の保存が要ります。2026年10月16日に、国税庁のタックスアンサー・質疑応答事例・インボイス制度に関するQ&Aで、この線引きを条文の引用まで確かめました。
先に結論
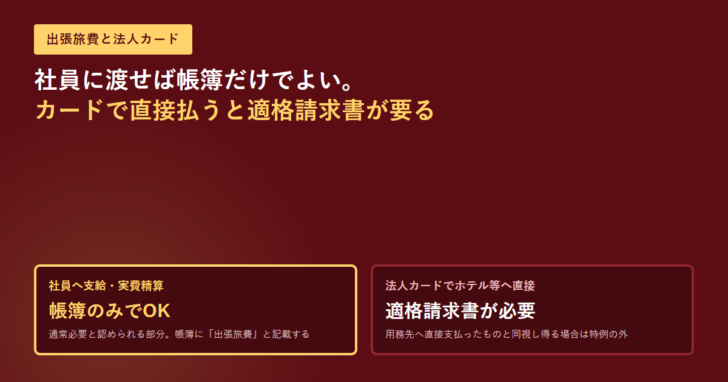
社員に支給した出張旅費・宿泊費・日当は、帳簿のみの保存で仕入税額控除ができる。概算払でも実費精算でも同じ扱いです。
法人カードでホテルや航空会社へ直接払った分は、この特例の対象外。国税庁は「用務先へ直接対価を支払っているものと同視し得る場合」は原則どおりだと書いています。
海外出張の旅費は、原則として課税仕入れにならない。国内と同じ扱いにすると過大控除になります。
特例の対象は「社員に支給するもの」に限られている
国税庁のタックスアンサーNo.6459は、国内の出張または転勤のために役員または使用人に対して支給した出張旅費・宿泊費・日当等について、支給した金額のうちその旅行について通常必要であると認められる部分の金額は課税仕入れになる、と説明しています。そのうえで、この金額は一定の事項を記載した帳簿のみの保存により仕入税額控除が可能だとしています。
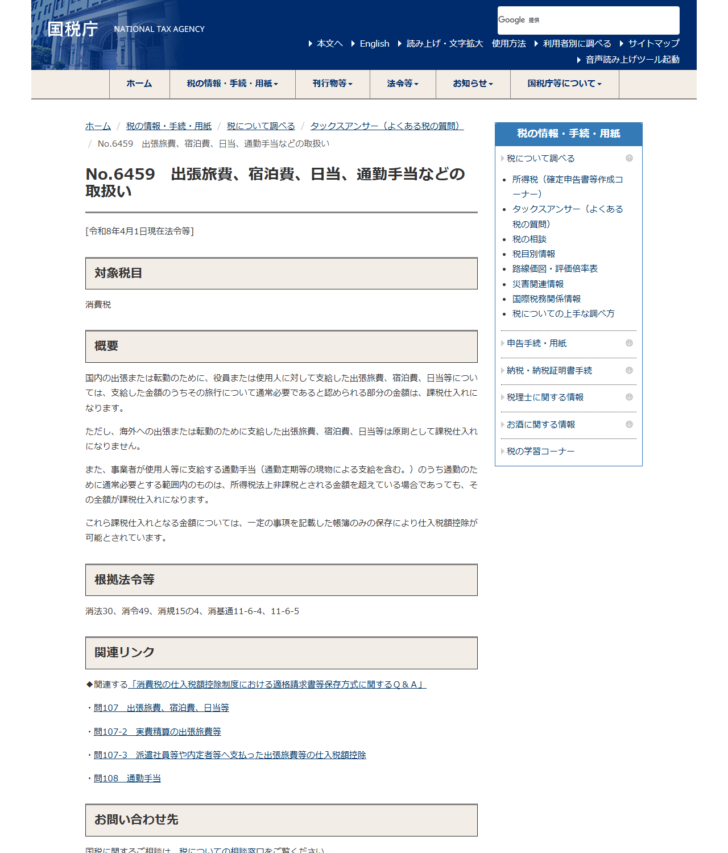
根拠法令として挙がっているのは、消費税法第30条、消費税法施行令第49条、消費税法施行規則第15条の4、消費税法基本通達11-6-4および11-6-5です。社員は適格請求書発行事業者ではないため、会社が社員から適格請求書を受け取ることはできません。その穴を埋めるために置かれているのがこの特例です。
法人カードで直接払うと、特例の外に出る
ここが法人カードの運用で最も効く論点です。国税庁はインボイス制度に関するQ&Aの問107-2で、実費精算の出張旅費について答えたうえで、参考として次のように書いています。実費精算が会社により用務先へ直接対価を支払っているものと同視し得る場合には、通常必要と認められる範囲か否かにかかわらず、他の課税仕入れと同様に、一定の事項を記載した帳簿および社員から徴求した適格請求書等の保存により仕入税額控除を行うことになる、と。
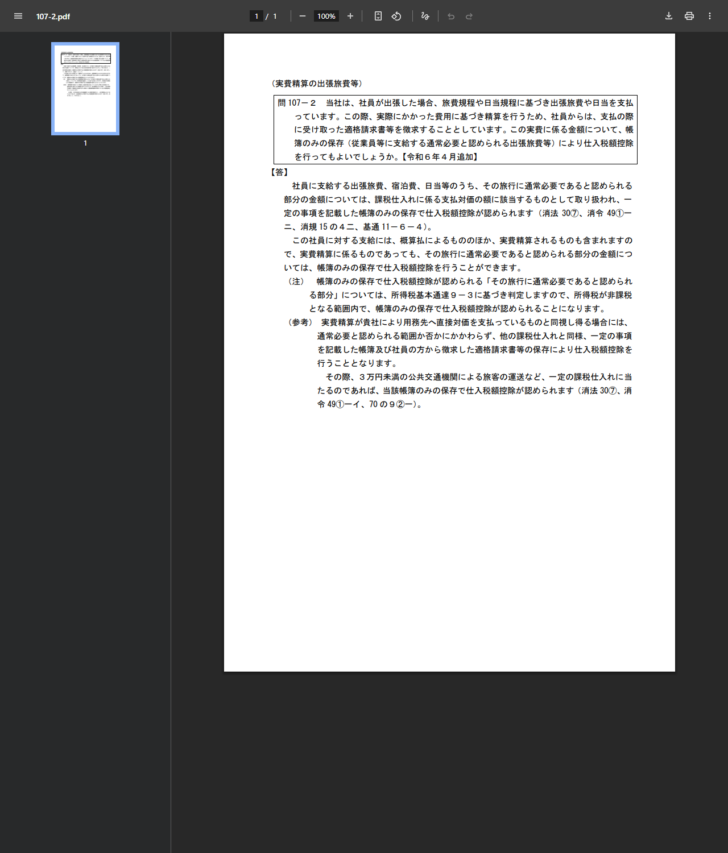
法人カードは、名義が会社であれ使用者が社員であれ、支払いは会社の口座から宿泊先や交通機関へ流れます。社員が立て替えて後から精算する形とは、お金の動きが違います。つまり多くの場合、法人カード決済は「用務先へ直接支払っている」側に寄ります。その場合に必要なのは、ホテルや航空会社が交付する適格請求書です。
通常必要と認められる部分は帳簿のみで控除できる。概算払でも実費精算でも同じ
用務先への直接支払いと同視し得る。適格請求書の保存が要る
支払い方法を問わず、帳簿のみの保存で控除できる別の特例がある
相手方が社員なので特例の中。通常必要と認められる範囲に限る
「通常必要であると認められる部分」は所得税の通達で決まる
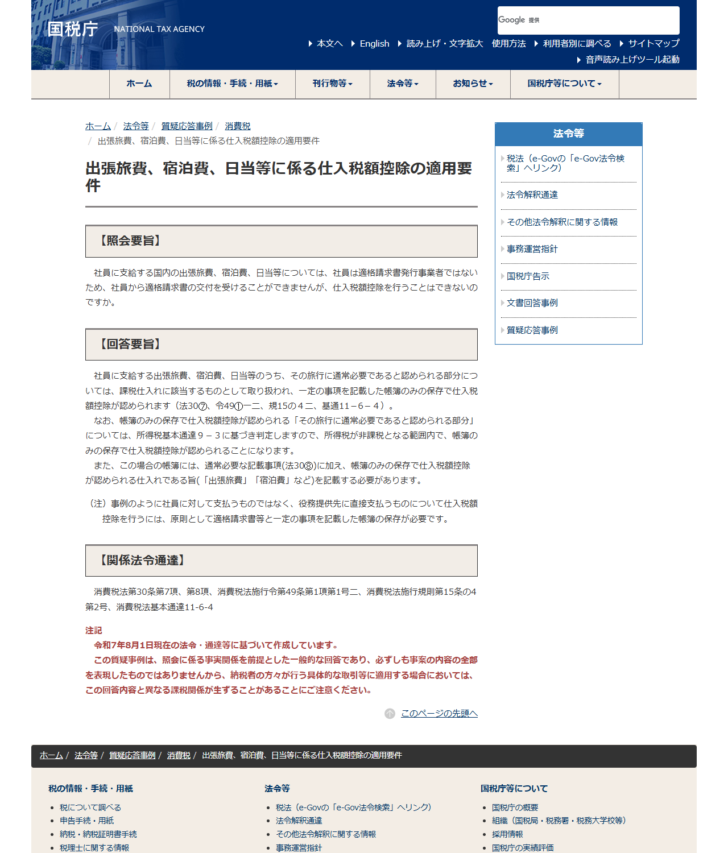
特例が効く範囲には上限があります。国税庁の質疑応答事例は、帳簿のみの保存で仕入税額控除が認められる「その旅行に通常必要であると認められる部分」について、所得税基本通達9-3に基づき判定すると明記しています。つまり所得税が非課税となる範囲内でだけ、帳簿のみの保存が認められます。
所得税基本通達9-3は、非課税とされる旅費を「その旅行の目的、目的地、行路若しくは期間の長短、宿泊の要否、旅行者の職務内容及び地位等からみて、その旅行に通常必要とされる費用の支出に充てられると認められる範囲内の金品」と定義しています。そのうえで、該当するかどうかの判定で勘案する事項を2つ挙げています。
所得税基本通達9-3が判定で勘案するとしている2つの事項
役員だけ日当が突出している規程、あるいは同業他社の相場からかけ離れた金額は、この2点で崩れます。崩れた部分は所得税で給与課税の対象になり、同時に消費税でも帳簿のみの保存が通らなくなります。旅費規程は節税の道具ではなく、この2つの物差しに耐えるかどうかで設計するものです。
帳簿には「出張旅費」と書く必要がある
帳簿のみで控除する場合、普段の記載事項だけでは足りません。国税庁のQ&A問110は、通常必要な記載事項に加えて「帳簿のみの保存で仕入税額控除が認められるいずれかの仕入れに該当する旨」の記載が必要だとしています。質疑応答事例でも、帳簿に「出張旅費」「宿泊費」などと書く必要があると明記されています。
| 取引 | 帳簿に書く旨の例 | 相手方の住所・所在地 |
|---|---|---|
| 従業員等に支給する通常必要と認められる出張旅費等(出張旅費・宿泊費・日当・通勤手当) | 「出張旅費」「宿泊費」 | 記載は不要 |
| 3万円未満の公共交通機関による旅客の運送 | 「3万円未満の鉄道料金」 | 記載は不要 |
| 入場券等が使用の際に回収される取引(3万円以上) | 「○○施設 入場券」 | 記載が必要 |
| 3万円未満の自動販売機・自動サービス機からの購入等 | 「自販機」「ATM」 | 記載は不要 |
| 郵便切手類のみを対価とする郵便・貨物サービス | 郵便ポストに差し出したものに限る旨 | 記載は不要 |
会計ソフトへ法人カードの明細を自動連携している場合、摘要欄がカード会社の加盟店名のまま入ります。「出張旅費」の旨が入らないので、連携したあとに補記する運用を決めておかないと、帳簿の要件を落とします。
海外出張は原則として課税仕入れにならない
No.6459は、海外への出張または転勤のために支給した出張旅費・宿泊費・日当等は原則として課税仕入れにならないと書いています。国内と同じ感覚で消費税を認識すると、控除できないものを控除していることになります。
海外出張の航空券・現地ホテル代は、国内の出張旅費と同じ箱に入れない。法人カードの明細では国内と海外が同じ一覧に並ぶため、科目だけ見ていると取り違える
通勤手当は扱いが別。通勤のために通常必要とする範囲内のものは、所得税法上の非課税限度額を超えていても全額が課税仕入れになる
国内出張と海外出張、通勤手当の3つは、消費税での線の引かれ方がそれぞれ違う。旅費規程を作るときは、この3つを分けて書いておくと経理の判断が速くなる
法人カードの運用をどう組むか
以上を踏まえると、法人カードと出張旅費の組み合わせ方は3通りに整理できます。どれが正しいという話ではなく、どれを選ぶかで必要な証憑が変わります。
| 支払い方法 | 仕入税額控除に必要なもの | 運用上の負担 |
|---|---|---|
| 社員が自費で立替え、旅費規程で精算 | 帳簿のみ(通常必要と認められる部分) | 社員が一時的に立て替える。精算の手間が残る |
| 法人カードを社員に貸与し、宿泊先で使う | 適格請求書+帳簿 | 立替は不要だが、宿泊先の適格請求書を回収する必要がある |
| 日当は現金・振込で支給し、交通費と宿泊は法人カード | 日当は帳簿のみ、カード分は適格請求書 | 2つの経路が併存する。帳簿で区別して書く |
3つ目が実務では最も多い形です。このとき注意したいのが、同じ出張の中で「帳簿だけでよいもの」と「適格請求書が要るもの」が混ざる点です。日当は帳簿に「出張旅費」と書けば足りますが、同じ出張のホテル代をカードで払っていれば、そちらは宿泊先の適格請求書を取る必要があります。
法人カードの利用明細そのものは適格請求書になりません。この点は法人カードの利用明細書はインボイスになる?にまとめています。明細の電子保存については法人カードのWeb利用明細は電子帳簿保存法の対象?、社員へのカード貸与の実務は法人カードの追加カードで扱っています。
国税庁 タックスアンサー No.6459「出張旅費、宿泊費、日当、通勤手当などの取扱い」(2026年10月16日取得)
国税庁 質疑応答事例「出張旅費、宿泊費、日当等に係る仕入税額控除の適用要件」(2026年10月16日取得)
国税庁「インボイス制度に関するQ&A」問107(出張旅費、宿泊費、日当等)(2026年10月16日取得)
国税庁「インボイス制度に関するQ&A」問107-2(実費精算の出張旅費等)(2026年10月16日取得)
国税庁「インボイス制度に関するQ&A」問110(帳簿のみの保存で仕入税額控除が認められる場合の帳簿への一定の記載事項)(2026年10月16日取得)