法人カードのキャッシュバックは消費税でどう扱う?国税庁が示す「対価の返還等」と、基本通達12-1-2・14-1-2の当てはめ
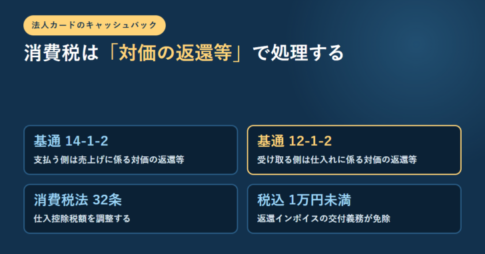
法人カードのキャッシュバックは「消費税とは無関係」ではありません。国税庁の質疑応答事例は、支払う側にとって売上げに係る対価の返還等に該当すると回答しています。受け取る事業者には消費税法基本通達12-1-2が当たり、タックスアンサーNo.6363のとおり仕入控除税額の調整が必要です。調整しなくてよい場合、返還インボイスが税込1万円未満で免除される条件まで、条番号をたどって整理しました。