
インボイス制度と法人カード利用時の領収書の関係
インボイス制度(適格請求書等保存方式)は、企業が仕入税額控除を適用するために、取引先から発行される「適格請求書(インボイス)」の保存が義務付けられる制度です。この制度に対応するため、法人カード利用時の領収書管理がこれまで以上に重要になっています。
法人カードでの決済では、利用明細書や領収書が発行されますが、これらの書類がインボイス制度に対応しているかを確認することが必要です。インボイス対応の領収書には、以下の情報が記載されていなければなりません。
- 適格請求書発行事業者の氏名または名称および登録番号
- 取引年月日
- 取引の内容(軽減税率の対象品目がある場合はその旨)
- 税率ごとに区分して合計した税抜価額または税込価額、および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
法人カード利用時には、店舗やサービス提供者が適格請求書発行事業者であるかを確認することが大切です。レシートそのものが駄目なのではありません。加盟店が交付したレシートに登録番号や税率ごとの区分が印字されていれば、適格請求書(または適格簡易請求書)として使えます。要件を満たさないのはカード会社が交付する利用明細書のほうです。例えば、オンライン決済やサブスクリプションサービスの領収書が記載事項を満たしていない場合は、適格請求書等を別途取得する必要があります。
特に注意すべき点は、法人カードの利用明細はインボイスとしての要件を満たさないということです。利用明細は支出の証拠として有効ですが、インボイスとしての効力はなく、仕入税額控除の対象にはなりません。そのため、取引先からインボイス対応の領収書や請求書を確実に取得・保存することが求められます。
また、法人カード利用時に自動発行される領収書が電子データである場合、電子帳簿保存法への対応も必要になります。電子データでの保存は、改ざん防止措置や適切な管理体制が求められ、紙の領収書と同様にインボイス要件を満たしていなければなりません。
法人カードを利用する企業は、インボイス対応の領収書を効率的に取得・管理する体制を整えることで、税務リスクを回避し、正確な経費精算・税務申告が可能となります。
法人カード決済での領収書取得・発行ルール
法人カードを利用した決済では、インボイス制度に対応した領収書の取得と発行ルールを正しく理解し、適切に管理することが求められます。経費精算や税務申告における仕入税額控除の適用を受けるためには、法人カード利用時の領収書がインボイス制度の要件を満たしている必要があります。
法人カード利用時に領収書が必要な理由
法人カードの利用明細は、決済の証拠としては有効ですが、インボイス制度上の適格請求書(インボイス)としては認められません。
経費計上や消費税の仕入税額控除を適用するためには、以下の条件を満たした領収書や請求書の保存が必要です。
必要な記載事項は、この記事の冒頭に挙げた6項目(消費税法第57条の4第1項)と同じです。カードで払ったかどうかで変わるものではありません。実務で欠けやすいのは、登録番号と、税率ごとに区分した消費税額等の2つです。
これらの情報が記載された領収書・請求書を適切に取得し、保存することが法人カード利用時の経費処理に欠かせません。
インボイス対応の領収書の取得方法と注意点
法人カード決済時に、インボイス対応の領収書を正しく取得するためには、以下の方法と注意点を押さえておきましょう。
- インボイス登録事業者かの確認
取引先がインボイス発行事業者であるかを必ず確認します。登録事業者でない場合、仕入税額控除が適用されないため注意が必要です。 - 適格請求書の発行依頼
領収書や請求書の発行時に、インボイス対応である旨を伝え、登録番号の記載などの必要項目が含まれているかを確認します。 - 電子領収書の適切な管理
オンライン決済やサブスクリプションサービスなどで発行される電子領収書は、電子帳簿保存法に対応した管理が求められます。電子データは改ざん防止措置を施し、法令に従った形で保存することが重要です。 - インボイス対応の経費精算システムの活用
インボイス対応の経費精算システムやクラウド会計ソフトを導入することで、領収書の自動取得・保存・仕訳が効率化されます。特に電子領収書の管理が増える中、システムの活用は経理負担の軽減に繋がります。
領収書が発行されないケースと対処法
法人カード決済でも、領収書の発行が難しい場合があります。その場合の対処方法を理解しておきましょう。
- オンラインサービスや少額決済
一部のオンライン決済や少額取引では領収書の発行がされないことがあります。この場合、取引先にインボイス対応の領収書や請求書の発行を依頼するか、取引内容が詳細に記載された注文確認書や契約書で代用できるか確認します。 - 交通費や少額現金決済
タクシー料金やコインパーキングなど、インボイス発行に対応していない業者の利用では、利用証明書やレシートの保存、可能であればインボイス発行事業者の利用を検討します。 - 海外取引の対応
海外事業者との取引では、インボイス制度の適用外となりますが、インボイス制度対象外取引として適切に仕訳・管理する必要があります。
法人カードの領収書取得・管理を徹底することで、経費精算の正確性と税務リスクの低減が図れます。インボイス制度対応の法人カード選びや経費精算システムの活用により、より効率的な経理業務が実現します。
法人カードの利用明細と領収書の違い
法人カードの利用において、利用明細と領収書は混同されがちですが、役割や税務上の効力が大きく異なります。それぞれの違いを正しく理解し、適切に管理することが経費精算や税務対策の基本となります。
利用明細の特徴と役割
利用明細は、法人カード会社が発行する決済内容の一覧表であり、主に以下の情報が記載されています。
- 利用日
- 利用店舗・サービス名
- 利用金額(税込)
- 利用内容(摘要)
利用明細は、支払い実績の確認や経費の振り分けに役立つ資料です。しかし、利用明細はあくまで支払いの履歴であり、インボイス制度上の適格請求書としての効力はありません。
領収書の特徴と役割
領収書は、商品やサービスの対価として代金を受領したことを証明する書類で、インボイス制度においては仕入税額控除の対象となる重要な証憑書類です。インボイス対応の領収書には、以下の情報が必要です。
ここでも確認する項目は同じ6項目です。名前が「領収書」か「レシート」かではなく、記載事項がそろっているかどうかで判断します。
領収書は、税務申告や経費計上に必要な書類であり、インボイス制度に対応していることが必須です。
利用明細と領収書の違い
| 項目 | 利用明細 | 領収書 |
|---|---|---|
| 発行者 | 法人カード会社 | 購入先(店舗・サービス事業者) |
| 主な内容 | 利用日・利用先・利用金額・摘要 | 取引内容・金額・発行事業者情報・登録番号など |
| 役割 | 支払い履歴の確認・経費振り分け | 経費精算・仕入税額控除の証憑 |
| 法的効力 | 経費処理の参考資料(証憑としては不十分) | 税務申告・経費計上に必要(インボイス制度対応必須) |
| インボイス対応の有無 | 対応していない | 対応が必要(適格請求書の要件を満たす必要あり) |
税務処理での使い分け
- 利用明細は証拠書類としては不十分
利用明細は経費の内訳確認には役立つものの、仕入税額控除の適用には使用できません。領収書や請求書が必須です。 - 領収書は税務申告・経費精算に不可欠
インボイス制度対応の領収書がなければ、消費税の控除や経費計上に影響が出ます。特に高額な取引や継続的なサービス利用では、確実にインボイス要件を満たした領収書を取得・保管する必要があります。 - 電子領収書の対応も重要
オンライン決済やサブスクリプションサービス利用時は、発行される電子領収書がインボイス制度に対応しているか確認し、適切に保存します。
効率的な管理方法
- 領収書と利用明細の併用管理
経費精算時には、利用明細で支払い内容を確認し、対応する領収書を紐づけて保管します。これにより、経理処理や監査対応がスムーズになります。 - 経費精算システムの導入
インボイス制度に対応した経費精算システムを導入し、利用明細と領収書のデータ連携を強化することで、証憑管理や経費処理の効率化が図れます。 - 領収書の電子保存対応
電子帳簿保存法に則り、電子データの領収書は改ざん防止措置を施し、法令に従った形式で保存することが必要です。
法人カードの利用においては、利用明細は確認用資料、領収書は証憑資料という明確な役割分担を理解し、正確な経理処理と税務対策を実施することが重要です。
「インボイス対応の法人カード」では控除は決まらない|決めるのは加盟店が交付する書類
法人カードを比較するとき、「このカードはインボイス対応か」という観点で選びたくなりますが、仕入税額控除ができるかどうかは、カードの種類では決まりません。国税庁の質疑応答事例「クレジットカード会社からの請求明細書」は、カード会社が交付する請求明細書について、課税資産の譲渡等を行った加盟店が作成・交付した書類ではなく、加盟店の氏名・名称および登録番号が記載された書類にも該当しないため、消費税法第30条第9項の請求書等に当たらないと答えています。どのカードで払っても、この結論は変わりません。
控除できるかどうかを決めるのは、支払先(加盟店)が交付した書類に、適格請求書の記載事項がそろっているかだけです。そのため、カード選びで見るべきなのは「インボイス対応の有無」ではなく、加盟店から受け取った書類を取りこぼさずに集めて保存できる仕組みがあるかどうかになります。
書類ごとの扱いを一覧で確認する
| 書類 | 交付するのは誰か | 適格請求書になり得るか | 根拠・注意点 |
|---|---|---|---|
| カード会社の利用明細書・請求明細書 | カード会社 | ならない | 加盟店が作成・交付した書類ではなく、加盟店の登録番号も記載されない(国税庁 質疑応答事例)。保存しても控除は受けられない |
| 店舗のレシート | 加盟店 | なり得る | 登録番号・取引年月日・取引内容・税率ごとの合計額・消費税額等がそろっていれば適格請求書または適格簡易請求書として使える |
| 店舗が交付する領収書 | 加盟店 | なり得る | 表題が「領収書」であっても、記載事項が欠けていれば要件を満たさない |
| クレジット売上票(利用伝票) | 加盟店の端末 | 記載事項しだい | 金額と署名欄しかない一般的な売上票は要件を満たさない。その場合はレシートを別に受け取る |
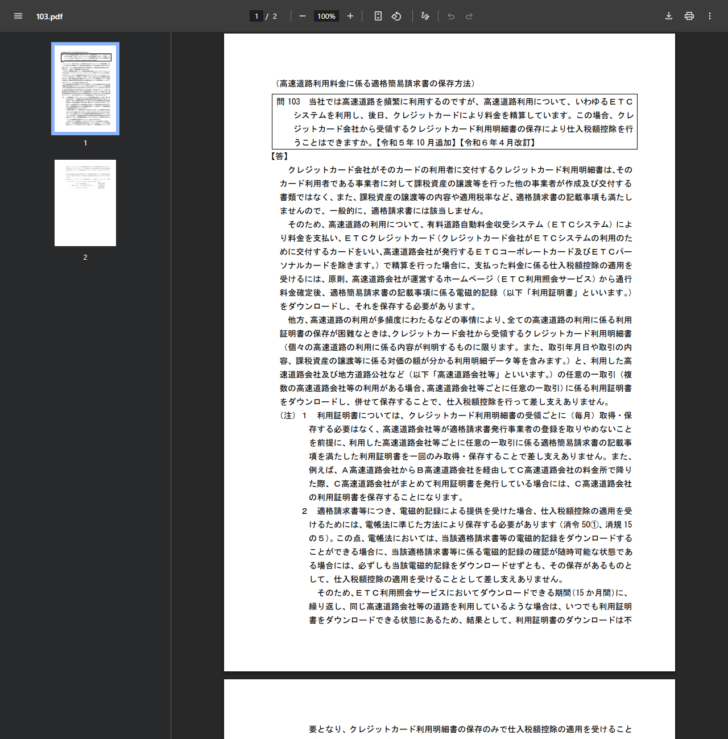
| 高速道路のETC利用分 | 高速道路会社 | 利用証明書がこれに当たる | 原則はETC利用照会サービスの利用証明書を保存。多頻度なら、明細書と高速道路会社等ごと任意の一取引の利用証明書をあわせて保存(Q&A問103) |
| カードの年会費・手数料 | カード会社 | カード会社の適格請求書がこれに当たる | この支払いの相手はカード会社なので、カード会社が適格請求書発行事業者かどうかが関係する唯一の場面 |
カード会社の登録が関係するのは、カード会社への支払いだけ
「カード会社が適格請求書発行事業者かどうかを確認する」という話は、まったく無意味ではありません。ただし関係するのは、年会費・ETCカード発行手数料・リボ手数料など、カード会社そのものへ支払う課税仕入れについてだけです。このときは相手がカード会社なので、カード会社が交付する適格請求書を保存します。
一方、カードで支払った店舗での買い物については、相手は加盟店です。カード会社の登録状況は関係しません。登録の有無を調べるときは、国税庁の「適格請求書発行事業者公表サイト」で、受け取った書類に印字された登録番号を引きます。
カードを選ぶときに実際に効いてくること
- 証憑を取りこぼさない仕組みがあるか:加盟店の書類を集めて保存するのが目的なので、レシートを撮影してカード明細と突き合わせられる機能や、使っている会計ソフトとの連携が実務に効きます。
- 電子取引データを電子帳簿保存法の要件どおりに残せるか:メールやWebで受け取った領収書はデータのまま保存します。要件は後の章で整理します。
- 高速道路をよく使うか:ETCの通行料は明細書だけでは足りません。ETC利用照会サービスに登録して利用証明書を取れる状態にしておく必要があります(ETCコーポレートカード・ETCパーソナルカードはこの取扱いの対象外です)。
- 自社が少額特例の対象か:基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下なら、令和11年9月30日までの税込1万円未満(一回の取引単位)の課税仕入れは帳簿の保存のみで控除できます。対象外なら、少額の経費でも書類を集める必要があります。
カードごとの付帯機能や年会費は改定されます。個別のカードの現在の条件は、必ず発行会社の公式ページで確認してください。
高速道路の通行料金は、法人カードの経費処理のなかでも取扱いが分かれる部分です。カードの種類ごとの違いと、割引制度との関係はETC法人カードの選び方と活用法にまとめました。領収書とインボイスの基本的な整理は法人カードでの領収書とインボイス対応、カードそのものの比較は法人カードのキャッシュレス決済比較を参照してください。
法人カード利用時の領収書管理・保存方法
1. 領収書管理の基本ルールとポイント
法人カード利用時の領収書管理は、インボイス制度および税務申告に対応するために、以下の基本ルールに沿って行うことが重要です。
- インボイス対応の領収書を取得・保存する
- 領収書や請求書に適格請求書発行事業者の登録番号が記載されているかを確認。
- 取引内容・取引日・取引金額・消費税額など、インボイス制度に必要な項目が揃っているか確認。
- 領収書と利用明細は別々に管理する
- 利用明細は支払いの証拠であり、インボイスとしては利用不可。
- 領収書や請求書がインボイス制度に対応しているかを必ず確認して保管。
- 電子帳簿保存法にも対応する
- 電子領収書は改ざん防止のためにタイムスタンプを付与するか、電子帳簿保存法に準拠したシステムで保管。
2. 領収書の取得・保管方法
紙の領収書の管理方法
- ファイリングによる分類管理
- 月別・経費区分別に仕分けたファイルを作成。
- インボイス対応領収書は、専用フォルダで区別して保管。
- スキャン・デジタル化
- 領収書をスキャンし、PDF形式で保存。
- デジタルデータには取引内容や担当者名などのメモを付与。
電子領収書の管理方法
- クラウドストレージの活用
- Google DriveやDropboxなどのクラウドストレージを利用し、フォルダ構成で領収書を整理。
- インボイス対応済みフォルダと未対応フォルダを分けて管理。
- 経費精算システムの導入
- freee会計やマネーフォワードクラウドなどの経費精算システムを活用し、領収書のデータ化と仕訳を自動化。
- システムを通じて、領収書の取得から保存、税務処理まで一元管理。
3. 効率的な領収書管理のステップ
- インボイス対応の取引先を選定
- 定期的な取引先は適格請求書発行事業者かを確認し、未対応であれば対応の可否を依頼。
- 領収書取得ルールの社内共有
- 従業員に対して、インボイス対応領収書の取得義務と方法を徹底。
- 領収書未取得時の対応マニュアルを整備。
- 経費申請時の証憑チェック
- 経費申請時に、領収書がインボイス対応かを経理部門で確認。
- 不備があれば、申請の差し戻しを実施。
- 保存方法の統一
- 紙・電子どちらの領収書も、フォルダ名・命名規則を統一。
- 例:
2024_01_インボイス_仕入先名_金額.pdf
4. 電子帳簿保存法対応のシステム・ツール
- freee会計
- 経費精算と領収書管理が一体化。
- スキャン・自動仕訳、インボイス対応領収書の保管も可能。
- マネーフォワードクラウド
- クラウド上で領収書のデジタル管理が可能。
- 経費精算から税務処理まで一括管理。
- Dr.経費精算
- 領収書のOCR読み取りによるデータ化と、インボイス情報の自動チェック機能搭載。
5. 領収書管理の注意点と対応策
| 課題 | 対応策 |
|---|---|
| 領収書未取得・紛失 | 取引先に再発行依頼を行い、社内で取得ルールを徹底 |
| 電子領収書の保存漏れ | 自動取得・保存機能付きの経費精算システムを導入 |
| インボイス対応外の取引先からの購入 | 取引先にインボイス登録を依頼、もしくは別業者を検討 |
6. 領収書管理で経費精算・税務対策を効率化
- インボイス対応領収書の徹底取得・保管
税務調査でのリスク回避のため、領収書管理を徹底。 - 経費精算システムの導入で業務効率化
経費申請のペーパーレス化・業務効率化を実現。 - 電子帳簿保存法対応の管理体制構築
電子領収書の保存方法やセキュリティ対策を明確化。
法人カードの賢い利用と効率的な領収書管理によって、経理業務の負担軽減と税務リスクの回避を実現できます。
法人カード利用の経費精算・税務処理における領収書の重要性
法人カードを活用した経費精算・税務処理において、領収書は非常に重要な役割を果たします。特にインボイス制度(適格請求書等保存方式)の導入により、法人カード決済時の領収書の取得・管理がこれまで以上に厳格に求められるようになりました。適切な領収書の取得・保管がなされていない場合、仕入税額控除の適用ができず、結果的に余計な税負担が生じるリスクがあります。
1. 経費精算における領収書の法的な役割
経費精算では、法人カードの利用明細だけではなく、インボイス対応の領収書や請求書の保存が必須です。利用明細はあくまで決済の履歴であり、税務処理の証憑としては不十分です。仕入税額控除を適用するためには、以下の要件を満たした領収書の取得が求められます。
- 適格請求書発行事業者の登録番号
- 取引年月日
- 取引内容(軽減税率対象の有無)
- 取引金額(税込)および消費税額
- 領収書の受領者(法人名)
これらの要件を満たしていない領収書は、税務上無効となり、経費として認められない可能性があります。
2. 領収書の正確な管理が税務リスクの回避につながる
領収書の適切な管理は、税務調査の際に大きな安心材料になります。正しい領収書の取得と保管がなされていれば、経費の妥当性が証明でき、税務署からの指摘や追徴課税のリスクを最小限に抑えることができます。
逆に、インボイス対応でない領収書や紛失・破損した領収書がある場合、以下のようなリスクが発生します。
- 仕入税額控除の否認:消費税の控除ができず、税負担が増加。
- 経費計上の否認:法人税の課税所得が増加し、法人税額が増加。
- 税務調査での指摘・追徴課税:証憑不備が原因でペナルティの対象になる。
3. インボイス制度対応の領収書管理方法
法人カード利用時の領収書管理には、電子帳簿保存法も考慮した適切な保存方法が求められます。紙の領収書はもちろん、電子領収書も法的要件を満たして管理することが重要です。
紙の領収書管理
- 月別・取引先別にファイリングして保管。
- 紛失・破損リスクを減らすために、スキャンして電子化。
電子領収書管理
- クラウドストレージ(Google DriveやDropbox)でフォルダ管理。
- 経費精算システム(freee、マネーフォワード)で自動保存・仕訳。
- 電子帳簿保存法に基づいたタイムスタンプ付与や改ざん防止措置。
4. 経費精算・税務処理の効率化に役立つポイント
- インボイス対応の法人カードを選択
適格請求書発行事業者の法人カードを選び、領収書が確実に取得できる環境を整える。 - 経費精算システムの導入
領収書の取得・保存・仕訳を一元管理できるクラウド型の経費精算システムを導入することで、業務効率が向上。 - 社内ルールの整備
領収書取得の徹底や未取得時の対応方法について、明確なルールを社内で共有する。 - 定期的なチェックと監査
定期的に領収書管理状況を確認し、不備がないかをチェックすることで税務リスクを未然に防ぐ。
5. 領収書の徹底管理で経費精算・税務対策を強化
法人カード利用時の領収書は、単なる経費精算の証憑ではなく、税務対策の重要な要素です。インボイス制度に適切に対応し、領収書の取得・管理を徹底することで、税務リスクを回避し、正確な経費処理が可能になります。
適切な法人カードの選定と、効率的な領収書管理体制の構築は、経営の安定性を高める重要な要素です。
まとめ|法人カード利用時の領収書管理で経費処理・税務対策を万全に
インボイス制度の導入により、法人カードを利用する企業は、領収書の取得・管理をこれまで以上に徹底する必要があります。適格請求書(インボイス)の要件を満たした領収書を確実に取得・保存することで、仕入税額控除の適用や税務調査への備えが万全となります。
法人カード利用時の領収書管理を適切に行うためには、以下のポイントが重要です。
- 控除の可否はカードでは決まらないと理解する
カード会社の利用明細書は請求書等に該当しない。加盟店が交付する適格請求書等を集めて保存する運用を作る。カード会社の登録が関係するのは、年会費や手数料などカード会社への支払いだけ。 - 領収書の取得・保管ルールを徹底する
社内で領収書取得のルールを明確にし、紙・電子問わず適切に分類・保存する。電子データは電子帳簿保存法に準拠した方法で管理する。 - 経費精算システムを活用する
領収書の取得から仕訳・保存までを自動化できる経費精算システムを導入し、経理業務の効率化とミスの防止を図る。 - 定期的なチェックと監査を実施する
領収書や経費精算の状況を定期的に見直し、インボイス対応や証憑不備がないかを確認する。
この記事で参照した公式ページ
- 国税庁|質疑応答事例(消費税)クレジットカード会社からの請求明細書 法人カードの請求明細書は消費税法第30条第9項の請求書等に該当せず、保存しても仕入税額控除の適用を受けられないこと
- 国税庁|No.6625 適格請求書等の記載事項 適格請求書の記載事項6項目と、適格簡易請求書で省略できる項目
- 国税庁|インボイス制度に関するQ&A 問103 高速道路利用料金に係る適格簡易請求書の保存方法 ETC利用照会サービスの利用証明書の保存、高速道路会社等ごとに任意の一取引で足りること、ダウンロードできる期間(15か月間)に繰り返し利用している場合の取扱い
- 国税庁|インボイス制度に関するQ&A 問111 一定規模以下の事業者に対する事務負担の軽減措置 少額特例の対象は基準期間の課税売上高1億円以下または特定期間の課税売上高5,000万円以下の事業者、期間は令和5年10月1日から令和11年9月30日まで
- 国税庁|適格請求書発行事業者公表サイト 登録番号から登録の有無と氏名・名称を確認できる