法人カードを申し込むときに「代表者が連帯保証人になるのか」は気になるところです。申込書に連帯保証人の欄が見当たらないカードも多く、だからといって代表者が何も背負わないわけではありません。実際には「連帯保証人」という名前の制度を置いているカード会社と、置かずに規約の本文で代表者を支払責任者にしているカード会社があるからです。JCBと三井住友カードが公開している法人会員規約の条文で、何がどこまで及ぶのかを確かめます。
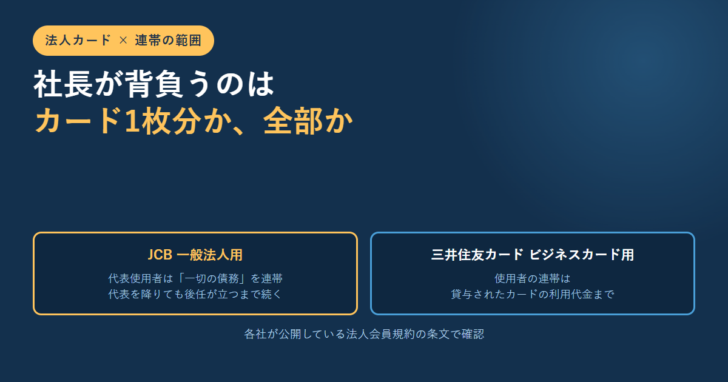
JCBの会員規約(一般法人用)は、法人会員と代表使用者を「支払責任者」とし、一切の債務を連帯して負担すると定めています。根拠条文として民法第436条が明記されています。
さらにJCBは、代表権を失った後も、別の個人が代表使用者にならない限り債務を負い続けるとしています。辞任したら自動的に外れるという作りではありません。
JCBには別枠で「連帯保証人」の条項もあります。立てた場合は、法人会員が負う一切の債務について連帯して履行の責任を負います。
三井住友カードのビジネスカード用規約は違う作りで、使用者の連帯は「使用者に対して貸与されたカードの利用代金についてのみ」と範囲が切られています。
どちらの会社も、申込書に名前があるかどうかではなく規約の条文で決まります。読む場所は会員規約の第1条と第2条です。
同じ「法人カード」でも、代表者が背負う範囲は規約で違う
法人カードの支払いは、カードを発行した法人が負います。問題は、法人が払えなくなったときに個人へどこまで及ぶかです。公開されている規約を読み比べると、設計がはっきり分かれていました。
| 規約 | 個人側の呼び名 | 連帯して負う範囲 | 連帯保証人の条項 |
|---|---|---|---|
| JCB 会員規約(一般法人用) | 代表使用者(法人会員と併せて支払責任者) | 法人会員または支払責任者が負担するとされる一切の債務 | あり |
| 三井住友カード 法人会員規約(ビジネスカード用) | カード使用者 | 使用者に対して貸与されたカードの利用代金のみ | 条文に見当たらない |
| 三井住友カード 法人会員規約(コーポレートカード用・会社一括方式) | カード使用者 | 貸与されたカードのカードショッピング債務等。キャッシュサービスの利用に基づく債務は除く | 条文に見当たらない |
「連帯保証人の欄がないから安心」と読むのは早いということが、この表から分かります。JCBは連帯保証人を立てなくても、代表使用者という立場そのものに一切の債務が乗ります。
JCBは代表使用者が「一切の債務」を連帯して負担する
JCBの会員規約(一般法人用)は、第1条で登場人物を定義してから、第2条で支払責任を決めています。
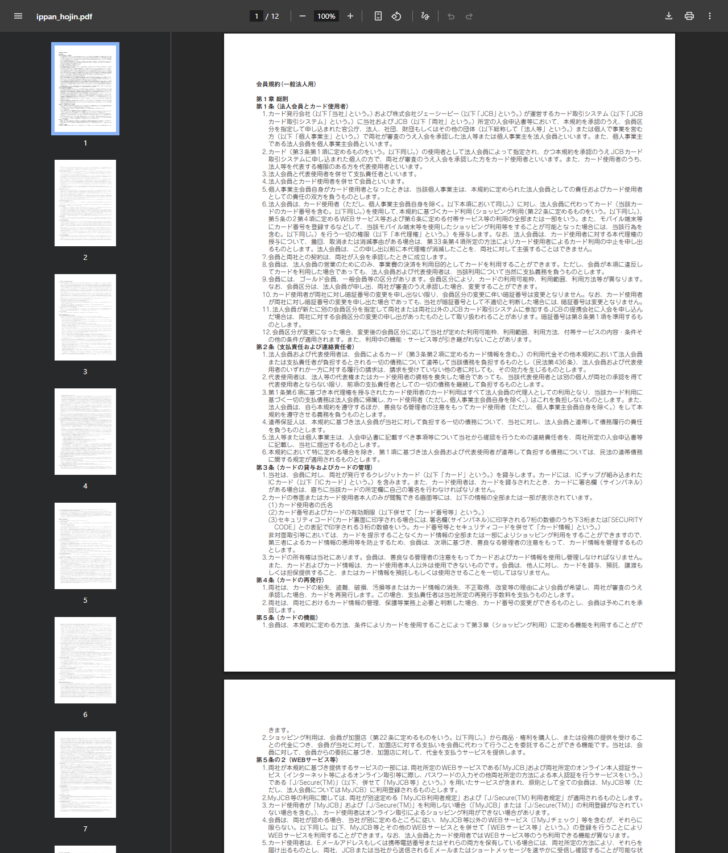
まず第1条で、カード使用者のうち法人等を代表する権限のある人を「代表使用者」と呼び、法人会員と代表使用者を併せて「支払責任者」と定義します。そのうえで第2条第1項が次のように書いています。
法人会員および代表使用者は、会員によるカードの利用代金その他本規約において法人会員または支払責任者が負担するとされる一切の債務について連帯して当該債務を負担するものとし(民法第436条)、法人会員および代表使用者のいずれか一方に対する履行の請求は、請求を受けていない他の者に対しても、その効力を生じるものとします。
民法第436条は連帯債務の規定で、債権者は債務者の一人に対して全部の履行を請求できます。カード会社が法人へ請求せずに代表使用者へ全額を請求しても、条文上はそれで通ります。「保証人」ではなく「連帯債務者」なので、保証人なら主張できる催告の抗弁や検索の抗弁も出てきません。
一方で、代表使用者以外の社員については第2条第3項が逆の扱いをしています。法人会員から代理権を授与されたカード使用者の利用は法人会員の代理人としての利用であり、その支払債務は法人会員に帰属して、カード使用者はこれを負担しないとされています。追加カードの仕組みを考えるときに効いてくる違いです。
代表を降りても終わらない。後任が立つまで続く
見落としやすいのが第2条第2項です。代表使用者が代表権を失ったあとの扱いが、わざわざ書かれています。
代表使用者は、法人等の代表権またはカード使用者の資格を喪失した場合であっても、当該代表使用者とは別の個人が両社の承認を得て代表使用者とならない限り、前項の支払責任者としての一切の債務を継続して負担するものとします。
社長を退任した、カード使用者から外れた、というだけでは債務から外れません。後任が両社の承認を得て代表使用者になるところまで進んで、はじめて切り替わります。事業承継や代表交代のときに、カードの手続きを後回しにすると、前の代表に債務が残り続けることになります。代表者が変わったときの実際の手続きは法人カードの代表者が変わったら?にまとめました。
図1 JCBの規約で、誰がどこまで負うか
代表使用者
法人会員と連帯して一切の債務を負担します。
代表権を失っても、後任が承認されるまで継続します。
代表使用者以外のカード使用者
法人会員の代理人としての利用なので、支払債務は法人会員に帰属します。
カード使用者はこれを負担しないと明記されています。
連帯保証人(立てた場合)
法人会員が当社に対して負担する一切の債務について、法人会員と連帯して債務履行の責任を負います。
代表使用者とは別の枠です。
JCBには別枠の「連帯保証人」条項もある
第2条第4項には、連帯保証人そのものの規定が置かれています。
連帯保証人は、本規約に基づき法人会員が当社に対して負担する一切の債務について、当社に対し、法人会員と連帯して債務履行の責任を負うものとします。
第1条の定義では、法人会員に係る届出事項として「法人名、法人代表者、代表使用者、連帯保証人、事業内容、実質的支配者、所在地、電話番号およびお支払い口座」が並びます。連帯保証人は、入会時に届け出る項目の一つとして想定されているということです。全件で必須というわけではなく、審査の結果として求められる枠と読むのが自然です。実質的支配者の届出については申込みで聞かれる「実質的支配者」とは?で扱っています。
三井住友カードは「貸与されたカードの利用代金のみ」と範囲を切る
三井住友カードのビジネスカード用の法人会員規約は、作りが違います。第1条で、会員に所属する役員または従業員(臨時雇用、嘱託を除く)の中から社用にカードを利用する人を指定し、同社が適格と認めた人をカード使用者とします。代表者だけを特別扱いする定義はありません。
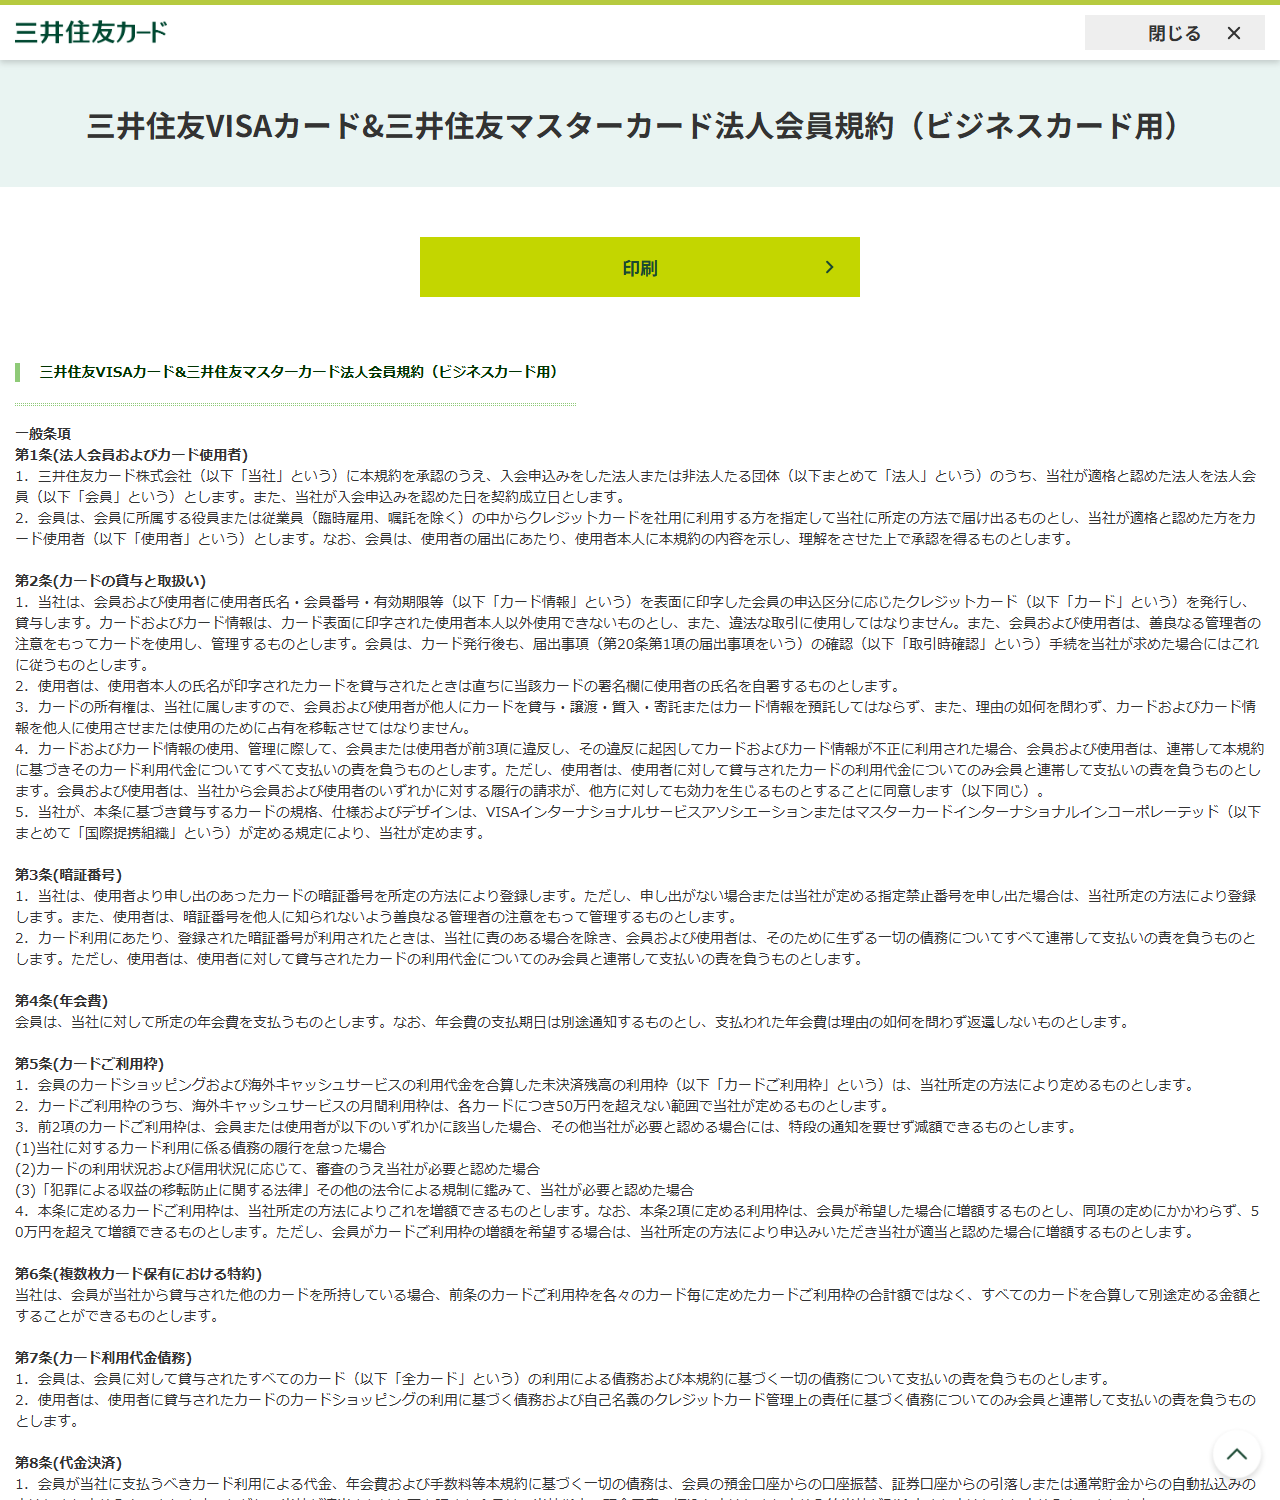
連帯が出てくるのは、カードの管理義務に違反して不正利用された場合(第2条第4項)と、登録された暗証番号が利用された場合(第3条第2項)です。どちらにも同じ但し書きが付いています。
ただし、使用者は、使用者に対して貸与されたカードの利用代金についてのみ会員と連帯して支払いの責を負うものとします。
つまり、社員が10人いて10枚のカードが出ていても、ある使用者が連帯するのは自分の1枚分だけです。代表者が自分名義のカードを持っていれば、その1枚分については連帯します。他の社員のカードの未払いまでは及びません。
同じ規約の中に「●担保・保証人…不要」という記載もありますが、これは貸金業法に基づく表示の欄で、キャッシングリボと海外キャッシュサービスの利用条件について書かれたものです。カード契約全体で保証人が要らないと宣言した文ではないので、そこだけを切り出して読まないでください。
コーポレートカード(会社一括方式)はキャッシング分が外れる
同じ三井住友カードでも、コーポレートカード用・会社一括方式の規約になると、使用者が連帯する範囲の書き方がもう一段細かくなります。
使用者は、使用者に対して貸与されたカードのカードショッピング債務及び当該使用者の本規約に基づく一切の債務(但し、キャッシュサービスの利用に基づく債務は除きます)についてのみ会員と連帯して支払いの責を負うものとします。
ショッピングの利用代金は連帯しますが、キャッシュサービスの利用に基づく債務は括弧書きで外れています。社員にカードを配る規模になるほど、この括弧の有無が効いてきます。
| 規約の種類 | 使用者が連帯する範囲 | キャッシュサービス分 |
|---|---|---|
| ビジネスカード用 | 使用者に対して貸与されたカードの利用代金 | 条文に除外の記載なし |
| コーポレートカード用(会社一括方式) | 貸与されたカードのカードショッピング債務および当該使用者の規約に基づく一切の債務 | 除外される |
個人事業主は「連帯保証」ではなく、二つの立場を同時に負う
個人事業主の場合は、そもそも連帯保証という話になりません。JCBの規約は、個人で事業を営む人も法人会員に含めたうえで、第1条第5項で次のように整理しています。
個人事業主会員自身がカード使用者となったときは、当該個人事業主は、本規約に定められた法人会員としての責任およびカード使用者としての責任の双方を負うものとします。
法人会員としての責任と、カード使用者としての責任が同じ人に重なります。法人を作って代表者が連帯債務者になる構図と、結果として負うものはほぼ変わりません。個人事業主がカードを選ぶときは、保証の有無ではなく年会費や与信枠で比べるほうが実りがあります。
申し込む前に規約のどこを読めばよいか
カード会社の商品ページには、連帯の範囲までは書かれていないことがほとんどです。読む場所は決まっています。
図2 法人会員規約で連帯の範囲を確かめる順番
- 第1条で登場人物を確かめる 法人会員、カード使用者、代表使用者、支払責任者のうち、どれが定義されているかを見ます。代表使用者や支払責任者という語があれば、代表者に重い責任が乗る作りです。
- 「連帯」を本文で検索する ブラウザのページ内検索で「連帯」を探し、ヒットした条文の但し書きまで読みます。範囲を切る文は、ほぼ必ず「ただし」で始まります。
- 「保証人」も検索する 別枠で連帯保証人の条項があるかを見ます。貸金業法に基づく表示欄の記載と、規約本文の条項は分けて読みます。
- 資格を失ったあとの条文を探す 代表権を失ったときの扱いが書いてあるかを確かめます。書いていない場合は、カード会社へ直接確認するのが確実です。
- 規約の日付を見る 末尾に「◯年◯月◯日現在」と入っています。古いPDFを保存して読んでいると、改定後の条文と食い違います。
よくある質問
- 法人カードに連帯保証人は必ず必要ですか。
- 必ずではありません。三井住友カードのビジネスカード用規約には連帯保証人の条項が見当たらず、JCBの一般法人用規約には別枠の条項があります。カード会社と規約の種類で変わります。
- 連帯保証人を立てなければ、代表者は責任を負いませんか。
- JCBの場合は負います。代表使用者は法人会員と連帯して一切の債務を負担すると第2条第1項に書かれており、連帯保証人とは別の立場です。
- 社長を辞めたら責任から外れますか。
- JCBの規約では、別の個人が両社の承認を得て代表使用者にならない限り、支払責任者としての一切の債務を継続して負担するとされています。退任だけでは外れません。
- 社員に渡したカードの未払いも、社員個人が負うのですか。
- JCBでは、代理権を授与されたカード使用者の利用は法人会員の代理人としての利用で、支払債務は法人会員に帰属し、カード使用者は負担しないとされています。三井住友カードでは、使用者は自分に貸与されたカードの利用代金についてのみ会員と連帯します。
- 「保証人不要」と書いてあるカードは安全ですか。
- その記載がどこにあるかを確かめてください。三井住友カードのビジネスカード用規約にある「担保・保証人…不要」は、貸金業法に基づく表示として、キャッシングの利用条件について書かれたものです。
- 連帯債務と連帯保証はどう違いますか。
- 連帯債務は自分自身が債務者で、債権者は誰に対しても全額を請求できます。JCBの規約は民法第436条を挙げて連帯債務としています。連帯保証は主たる債務者の債務を保証する立場ですが、連帯保証の場合は催告・検索の抗弁がありません。いずれにしても、支払いを求められたときに「まず会社へ」と言える仕組みではありません。
- 個人事業主も連帯保証人が要りますか。
- JCBの規約では、個人事業主自身がカード使用者になったときは法人会員としての責任とカード使用者としての責任の双方を負います。別に保証人を立てる構図にはなっていません。
- 規約はどこで読めますか。
- 各社の公式サイトで公開されています。この記事の末尾に、確認した規約のURLを載せています。
この記事が参照した一次情報
- 株式会社ジェーシービー「会員規約(一般法人用)」(2026年3月31日現在)
https://www.jcb.co.jp/kiyaku/pdf/ippan_hojin.pdf - 三井住友カード株式会社「三井住友VISAカード&三井住友マスターカード法人会員規約(ビジネスカード用)」
https://www.smbc-card.com/mem/kiyaku/pop/kiyaku_business.jsp - 三井住友カード株式会社「三井住友VISAカード&三井住友マスターカード法人会員規約(コーポレートカード用・会社一括方式)」
https://www.smbc-card.com/mem/kiyaku/pop/kiyaku_corp_ka.jsp