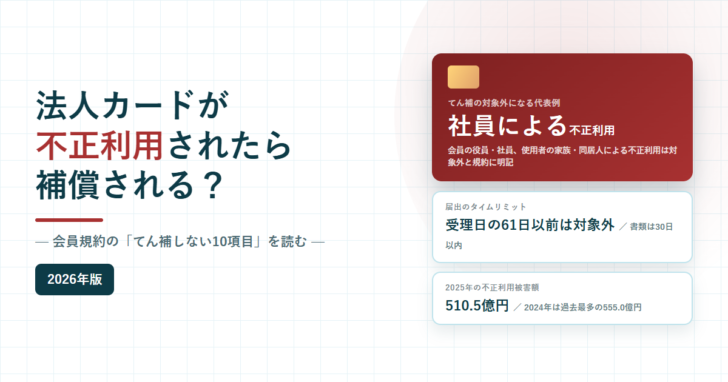
法人カードの明細に、身に覚えのない決済が並んでいる。このとき最初に確認すべきなのは、カード会社に電話する番号ではなく自社が同意している会員規約の条文です。三井住友カードの会員規約(ビジネスカード用)は、不正利用について「会員および使用者は、連帯して……その利用に係る全ての債務について支払いの責を負う」と定めたうえで、別条で損害をてん補する仕組みを置いています。ただし、てん補されない場合が10項目挙げられており、そのなかに「会員の役員・社員……による不正利用に起因する損害」が入っています。この記事は、規約に書かれている条文と、日本クレジット協会が公表している被害の実態だけを使って、法人カードの不正利用に何が起きるのかを整理したものです。
先に結論
- 原則は会員(会社)と使用者が連帯して全額を支払う。てん補は例外として置かれた制度。
- てん補を受けるには、警察とカード会社の両方への届出が要る。片方だけでは条件を満たさない。
- てん補されない10項目のうち、法人で最も効くのは社内の人間(役員・社員・家族・同居人)による不正利用。
- 届出を受理した日の61日以前に生じた損害は対象外。明細の確認頻度がそのまま補償範囲を決める。
- 2025年の不正利用被害額は510.5億円。2024年は過去最多の555.0億円で、その92.5%がネット取引の「番号盗用」だった。
規約の出発点は「会社が全額払う」
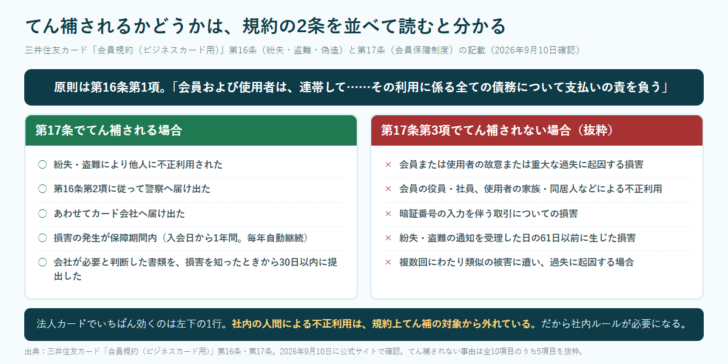
三井住友カードの会員規約(ビジネスカード用)第16条は「紛失・盗難・偽造」という見出しで、第1項にこう書かれています。「カードもしくはカード情報またはチケット等が紛失・盗難・詐取・横領等(以下まとめて『紛失・盗難』という)により他人に不正利用された場合、会員および使用者は、連帯して本規約に基づきその利用に係る全ての債務について支払いの責を負うものとします。」
読み違えやすいところですが、ここが原則です。不正利用の被害に遭った側が支払う、という建て付けから始まっています。そのうえで第17条(会員保障制度)が、条件を満たす場合に会社が損害をてん補する、という例外を作っています。
ひとつだけ例外の外に置かれているのが偽造カードです。第16条第3項は「偽造カードの使用に係る債務については、会員は支払いの責を負わないものとします」としています。ただし第4項で「偽造カードの作出または使用について会員または使用者に故意または過失があるときは」支払いの責を負う、と戻されます。
てん補されない10項目
第17条第3項は「次の場合は、当社はてん補の責を負いません」として10項目を挙げています。冒頭に「なお、本項において会員の故意過失を明示的に記載しているものを除き、会員の故意過失は問わないものとします」という但し書きが付いています。つまり会社に落ち度がなくても対象外になる項目があるということです。
| 号 | 条文 | 法人での意味 |
|---|---|---|
| (1) | 会員または使用者の故意または重大な過失に起因する損害 | カードの置きっぱなし、暗証番号のメモ添付など |
| (2) | 損害の発生が保障期間外の場合 | 保障期間は入会日から1年間で毎年自動継続(第17条第2項) |
| (3) | 会員の役員・社員、使用者の家族・同居人、カードまたはチケット等の受領に関しての代理人による不正利用に起因する損害 | 社内の人間による不正利用は対象外 |
| (4) | 第4項の義務を会員が怠った場合 | 書類提出と調査協力を怠ったとき |
| (5) | 紛失・盗難または被害状況の届けが虚偽であった場合 | — |
| (6) | 暗証番号の入力を伴う取引についての損害(登録暗証番号の管理について故意または過失がないと当社が認めた場合を除く) | 暗証番号を使われた決済は原則対象外 |
| (7) | 複数回に亘り類似の紛失・盗難等の被害に遭い、当該被害が過失に起因する場合 | 同じ失敗を繰り返した場合 |
| (8) | 紛失・盗難の通知を当社が受理した日の61日以前に生じた損害 | 気づくのが遅いと、古い被害は救われない |
| (9) | 戦争・地震等による著しい秩序の混乱に乗じて行われた紛失・盗難に起因する損害 | — |
| (10) | その他本規約に違反する使用に起因する損害 | 券面の使用者本人以外が使った場合など |
(3)が法人カード特有の落とし穴です。個人カードで「家族が勝手に使った」が対象外なのと同じ理屈で、法人カードでは「社員が私的に使った」が対象外になります。カード会社の補償を当てにした社内管理は成立しません。
(6)も見落とされがちです。暗証番号を入力して行われた取引は、原則としててん補の対象外です。従業員に暗証番号を共有していた場合、ここで一気に不利になります。
なお、これは三井住友カードの規約の条文です。カード会社ごとに条文の構成も番号も違います。自社が使っているカードの規約を、必ず発行会社のサイトで確認してください。
61日と30日、2つの期限
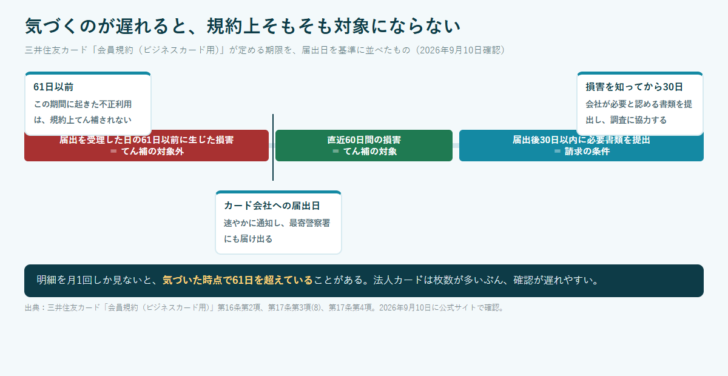
第16条第2項は届出の手順を定めています。「会員および使用者は、カードもしくはカード情報またはチケット等が紛失・盗難にあった場合、速やかにその旨を当社に通知し最寄警察署に届け出るとともに、書面による所定の届けを当社に提出するものとします。」当社が適当と認めた場合は電話での連絡も可能で、カード情報の紛失・盗難については当社への通知で足りる、とも書かれています。
この届出の日が、期限の基準になります。第17条第3項(8)は「前条第2項の紛失・盗難の通知を当社が受理した日の61日以前に生じた損害」を対象外としています。逆にいえば、届け出た日からさかのぼって60日間が救われる範囲です。
もうひとつの期限は請求側です。第17条第4項は「損害の発生を知ったときから30日以内に当社が損害のてん補に必要と認める書類を当社に提出していただくとともに、当社または当社の委託をうけたものが被害状況等の調査を行う場合これに協力する」と定めています。
法人カードは1社で何枚も持ちます。使用者ごとの明細を月に一度しかまとめて見ないと、被害の発生から届出まで2か月近くかかることがあります。カード会社への届出が遅れるほど、規約上の対象範囲は削られていきます。
いまの不正利用は「番号盗用」が大半
日本クレジット協会は「2024年のクレジットカード不正利用被害額は過去最多の555.0億円に上りました。被害額の内訳をみると、そのほとんど(92.5%)をインターネット取引における『番号盗用』の被害が占めていました。」と説明しています。続けて「2025年の不正利用被害額は510.5億円となり、前年に比べ、不正利用被害額、不正発生率ともに減少傾向がみられます」としつつ、「依然として高い水準が続いていることに変わりなく」と補足しています。
この構成比が意味するのは、カードそのものを盗まれるより番号だけが抜かれるほうが圧倒的に多いということです。カードは手元にあるのに使われている、という状況が普通に起こります。財布を確認して「ある」と安心すると、発見が遅れます。
協会が挙げている対策は5つです。個人情報を守る(フィッシング詐欺対策など)、第三者による不正ログインを防ぐ、本人認証サービス(EMV 3-Dセキュア)を登録・利用する、カード利用明細を確認する、カードと暗証番号の管理を強化する。法人カードでは、このうち4つ目と5つ目が組織の運用に直結します。
規約から逆算した社内運用
てん補されない項目を裏返すと、そのまま社内ルールになります。カード会社の補償に頼れない部分を自社で埋める、という考え方です。
(6)により、暗証番号入力の取引は原則てん補の対象外です。使用者ごとにカードを分け、番号は本人だけが知る状態にします。
(8)の61日を踏まえると、週次で確認できる体制のほうが安全です。カード会社のアプリやWEB明細で使用者ごとに見ます。
(3)により補償されません。利用目的と限度額を絞り、領収書の提出を義務づけるなど、社内規程で防ぐしかありません。
「速やかに」通知するには、誰が警察とカード会社に連絡するかを決めておく必要があります。担当者不在で数日空くと不利になります。
社内規程の作り方は【中小企業向け】法人カード利用規定の完全ガイド|不正防止・法改正・クラウド連携で経費精算を最適化にまとめています。使用者を絞る運用に切り替えるなら、法人カードの追加カードの発行単位も見直しておくと管理がそろいます。暗証番号の扱いは法人カードの暗証番号管理|従業員に共有せず安全に運用する手順が具体的です。
カード会社側にも仕組みがあります。第16条第5項は「当社は、カードが第三者によって拾得される等当社が認識した事由に起因して不正使用の可能性があると判断した場合、当社の任意の判断でカードを無効登録できるものとし、会員および使用者は予め承諾するものとします」と定めています。第12条第2項にも「カードおよびカード情報の第三者による不正使用の可能性があると当社が判断した場合、会員または使用者への事前通知なしに、カードショッピングおよび海外キャッシュサービスの全部または一部の利用を保留またはお断りすることがあります」とあります。突然カードが止まるのは、この条項によるものです。
気づいたときにやること
| 順番 | やること | 根拠 |
|---|---|---|
| 1 | カード会社へ速やかに通知する(電話での連絡が認められる場合がある) | 第16条第2項 |
| 2 | 最寄警察署へ届け出る | 第16条第2項。第17条第1項のてん補の条件 |
| 3 | 書面による所定の届けをカード会社へ提出する | 第16条第2項 |
| 4 | 損害の発生を知ったときから30日以内に、必要書類を提出する | 第17条第4項 |
| 5 | 被害状況等の調査に協力する | 第17条第4項 |
| 6 | 警察署等から連絡を受けたら直ちにカード会社へ通知する | 第17条第5項 |
順番として、警察への届出を後回しにしないでください。第17条第1項は「前条第2項に従い警察ならびに当社への届出がなされたとき」をてん補の条件にしています。カード会社に連絡して止めただけでは、条文上の条件は満たしません。
よくある質問
社員が私的に使ったら補償されますか?
三井住友カードの規約では対象外です。第17条第3項(3)が「会員の役員・社員、使用者の家族・同居人、カードまたはチケット等の受領に関しての代理人による不正利用に起因する損害」をてん補しない場合として挙げています。
カードは手元にあるのに使われています。届出は必要ですか?
必要です。規約は「カードもしくはカード情報」の紛失・盗難を対象にしており、カード情報の紛失・盗難については当社への通知で足りるとしています。番号だけが抜かれた場合も届け出てください。
半年前の被害まで遡って補償されますか?
されません。届出を受理した日の61日以前に生じた損害はてん補されない、と定められています。
暗証番号を使われた決済はどうなりますか?
原則として対象外です。ただし「当社に登録されている暗証番号の管理について、会員および使用者に故意または過失がないと当社が認めた場合はこの限りではありません」という但し書きがあります。
偽造カードで使われた場合は?
第16条第3項により、会員は支払いの責を負わないとされています。ただし作出または使用について故意または過失があるときは、その限りではありません。
他社のカードでも同じ条件ですか?
この記事の条文は三井住友カードのビジネスカード用会員規約のものです。条件はカード会社ごとに異なるため、自社のカードの規約で確認してください。
この記事で参照した一次情報(2026年9月10日確認)
- 三井住友カード「会員規約(ビジネスカード用)」第12条・第16条・第17条
https://www.smbc-card.com/mem/kiyaku/pop/kiyaku_business.jsp - 一般社団法人日本クレジット協会「クレジットカード不正利用5つの対策」
https://www.j-credit.or.jp/customer/5countermeasures-creditcard_fraud/index.html - 一般社団法人日本クレジット協会「JCA統計(クレジットカード不正利用被害額調査)」
https://www.j-credit.or.jp/information/statistics/