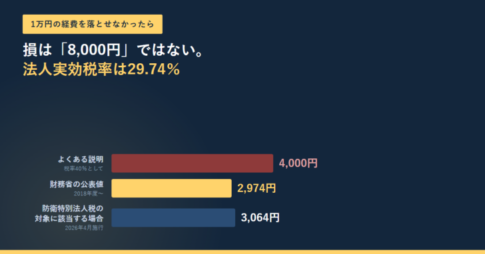
法人カードのメリット・デメリットを制度で確かめる|「領収書不要」はインボイス後は成立せず、1万円を落とせない損も8,000円ではなく2,974円
2026年10月26日に国税庁と財務省の公表資料で確認。カード会社が交付する請求明細書は消費税法第30条第9項の請求書等に該当せず、その保存だけでは仕入税額控除を受けられない(国税庁 質疑応答事例、令和7年8月1日現在)。控除にはカード加盟店の適格請求書等の保存が必要で、「領収書が要らなくなる」という説明は成立しない。例外は税込1万円未満の少額特例で、基準期間の課税売上高1億円以下または特定期間5千万円以下の事業者が、令和5年10月1日から令和11年9月30日までの課税仕入れに使える。判定は一回の取引単位。法人実効税率は財務省の公表で2018年度以降29.74%、防衛特別法人税の課税対象に該当する場合は30.64%で、1万円の経費を落とせなかったときの差は約2,974円。