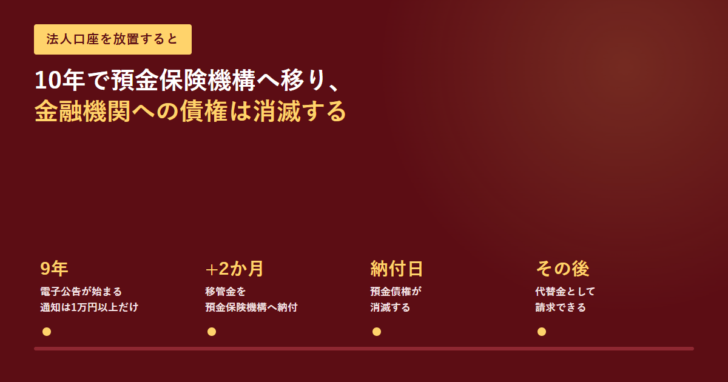
法人を休眠にしたあと、あるいは事業の一部をたたんだあと、使わなくなった法人口座をそのままにしていませんか。入出金が10年間ないと、その口座の残高は預金保険機構へ移され、金融機関に対する債権としては消滅します。法人の口座も対象です。ただし消えてなくなるわけではなく、あとから請求して受け取る道が法律に書かれています。2026年10月29日に、根拠となる法律と施行規則の条文、金融庁と預金保険機構の案内で、何年目に何が起きるのかを整理しました。
この記事で確かめたこと
- 根拠は「民間公益活動を促進するための休眠預金等に係る資金の活用に関する法律」(平成28年法律第101号)。第2条第6項が、最終異動日等から10年を経過した預金等を「休眠預金等」と定義しています。
- 金融庁は「2009年1月1日以降のお取引から10年以上、その後のお取引のない預金等」が対象だと案内しています。
- 9年を経過すると金融機関が電子公告を行います(法第3条第1項)。公告は開始後2か月を経過する日まで続けます(施行規則第6条第2項)。
- 公告に先立って預金者への通知も発せられますが、9年経過日の元本が1万円未満なら通知は不要です(法第3条第2項第1号、施行規則第7条第4項)。
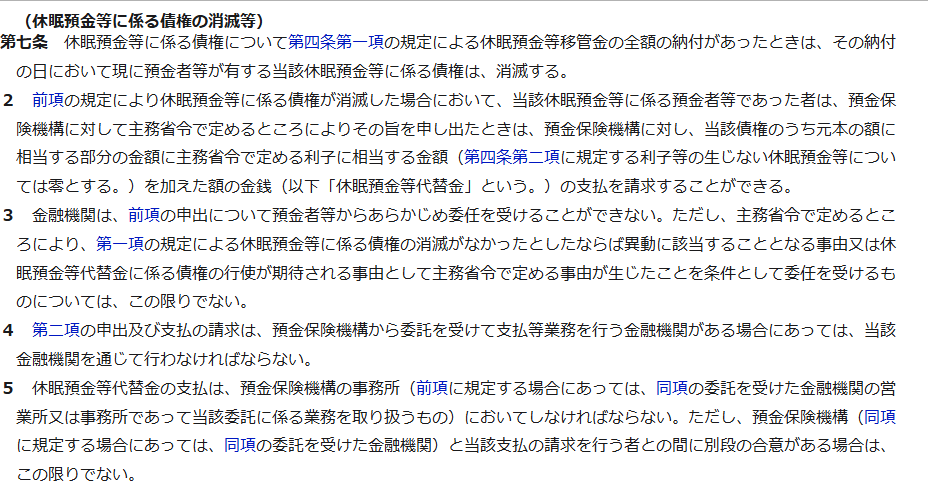
- 公告から2か月経過すると、金融機関は休眠預金等移管金を預金保険機構へ納付します(法第4条第1項)。納付の日に預金者の債権は消滅します(法第7条第1項)。
- 消滅後も、預金者だった者は預金保険機構に申し出て休眠預金等代替金の支払を請求できます(法第7条第2項)。請求は、支払等業務を受託した金融機関を通じて行います(同条第4項)。
- 「10年」を止めるのは入出金だけではありません。残高の確認を求める、通帳に記帳する、住所などの顧客情報を変更するといった行為も、施行規則が異動の事由に挙げています。
10年の起算点は「最終異動日等」。入出金だけが異動ではない
法律は、起算点を「最終異動日等」と呼んでいます。第2条第5項が、次の4つの日のうちもっとも遅い日と定めています。異動が最後にあった日、将来の債権の行使が期待される日、金融機関が通知を発した日、そしてその預金が「預金等」に該当することとなった日です。
「異動」の中身は施行規則第4条にあります。まず第2項が、いわゆる入出金を列挙しています。引出し、預入れ、振込みの受入れ、振込みによる払出し、口座振替などによる債権額の異動です。手形や小切手の提示による第三者からの支払請求も入ります。
見落とされやすいのは第3項です。債権額が1円も動かない行為も、異動として扱われます。
| 号 | 行為 | 法人の口座での具体例 |
|---|---|---|
| 一 | 預金者等の申出による通帳・証書の発行、記帳、繰越 | 窓口やATMで通帳に記帳する、繰越をする |
| 二 | 預金者等による残高の確認の求め | 窓口・電話・インターネットバンキングで残高証明や残高の照会をする |
| 三 | 預金者等の申出による契約内容または顧客情報の変更 | 本店移転にともなう住所変更、代表者変更、届出印の変更 |
| 四 | 口座を借入金の返済に利用する旨の申出 | 返済口座として指定する手続き |
| 五 | 所定の方法で通知を受け取ったこと | 金融機関からの通知を受領し、発信日から1か月が経過したとき |
| 六・七 | 組み合わせ商品の他の預金等に同様の事由が生じたこと | セット商品の片方だけを動かした場合 |
つまり、決済に使っていない口座でも、年に一度でも記帳するか残高を照会すれば、10年のカウントは振り出しに戻ります。法人の場合、本店移転や代表者の変更を金融機関へ届け出た時点でも第三号に当たります。
9年目から何が起きるか──公告・通知・納付の順番
10年が近づくと、金融機関の側から手続きが始まります。日付の並びを条文どおりに追うと、次のようになります。
最終異動日等からの進み方
金融機関が電子公告を始める
法第3条第1項。公告には最終異動日等に関する事項、移管金の納期限、納付の日に債権が消滅する旨、代替金の支払に関する事項を載せる。期限は9年経過日から1年6月を経過する日まで(施行規則第6条第3項)。
預金者への通知を発する
法第3条第2項。郵送が原則で、承諾があれば電子メールも可(施行規則第7条第1項)。金融機関名・店舗・種別・口座番号・名義・元本の額を知らせる。
公告は2か月以上続く
施行規則第6条第2項。公告の開始後2か月を経過する日まで、継続して公告する。
預金保険機構へ納付
法第4条第1項。元本と利子に相当する額を「休眠預金等移管金」として納付する。
金融機関に対する債権が消滅
法第7条第1項。預金という形では無くなる。
代替金として請求できる
法第7条第2項。預金保険機構へ申し出れば、元本相当額に所定の利子相当額を加えた「休眠預金等代替金」の支払を請求できる。
元本1万円未満の口座には通知が来ません。法第3条第2項第1号は、9年経過日における元本が主務省令で定める額に満たない場合を通知の例外にしており、施行規則第7条第4項がその額を1万円と定めています。
残高が数千円の法人口座は、公告だけが行われて通知が届かないまま移管されることになります。気づく手がかりが電子公告しかないという点が、少額の口座ほど放置されやすい理由になっています。
対象は2009年1月1日以降の取引から
この制度には開始の線があります。法律の附則第2条は、「この法律の規定は、施行日以後に最終異動日等から九年を経過することとなる預金等について適用する」と定めています。施行日は2018年1月1日です。
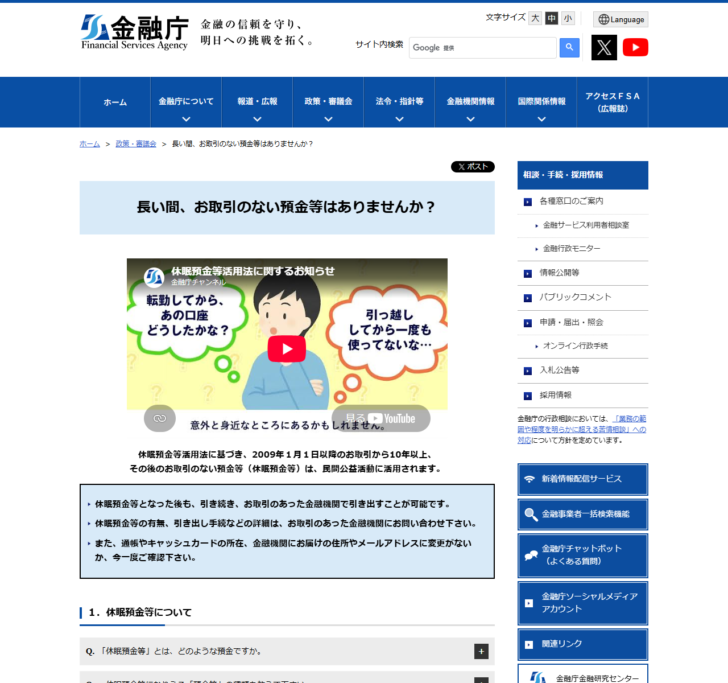
9年をさかのぼると2009年1月1日になります。金融庁の案内も、この日を起点として次のように書いています。
休眠預金等活用法に基づき、2009年1月1日以降のお取引から10年以上、その後のお取引のない預金等(休眠預金等)は、民間公益活動に活用されます。休眠預金等となった後も、引き続き、お取引のあった金融機関で引き出すことが可能です。
移管されたあとに受け取る方法
債権が消滅すると聞くと取り戻せないように思えますが、法律はその先を用意しています。法第7条第2項は、預金者だった者が預金保険機構に申し出れば、元本相当額に主務省令で定める利子相当額を加えた金銭の支払を請求できると定めています。これが休眠預金等代替金です。
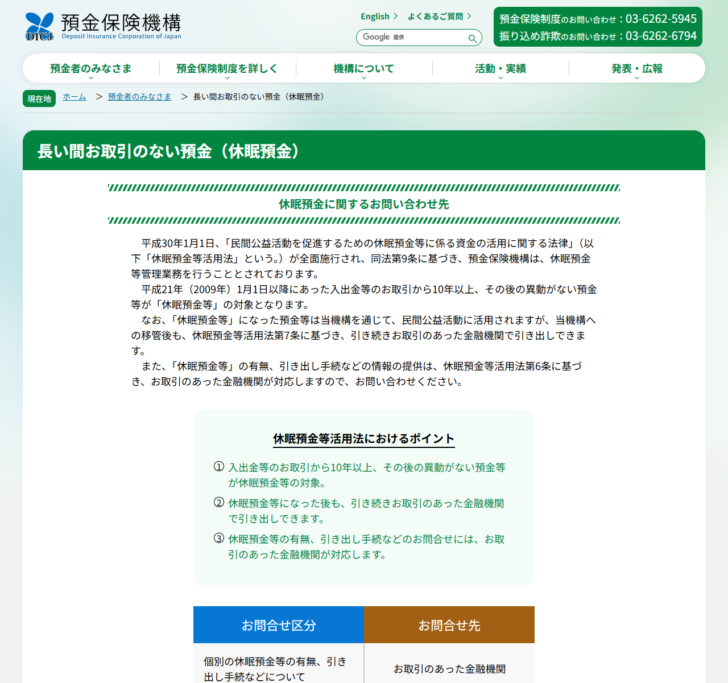
手続きの窓口は、法第7条第4項により、預金保険機構から支払等業務の委託を受けた金融機関を通じて行うことになっています。実務上は、元の取引があった金融機関の窓口へ行くという形になります。預金保険機構も、長い間取引のない預金についての案内ページを置いています。
| 項目 | 納付前(休眠預金等になる前) | 納付後 |
|---|---|---|
| 金融機関に対する預金債権 | ある | 消滅する(第7条第1項) |
| お金を受け取る権利 | 預金の払戻し | 休眠預金等代替金の請求(第7条第2項) |
| 請求先 | 取引のある金融機関 | 預金保険機構(委託を受けた金融機関を通じて) |
| 加算されるもの | 約定の利子 | 主務省令で定める利子に相当する金額(利子等の生じない預金はゼロ) |
法人の口座で特に注意するところ
法人ならではの詰まりやすい点
通知が届く住所が古い
法第3条第2項の通知は、預金者が金融機関へ通知した住所または本店の所在地へ発すれば足ります(施行規則第7条第2項)。本店を移転したのに届出を出していないと、通知は旧住所へ発せられます。
代表者が交代している
請求するのは「預金者等であった者」、つまり法人そのものです。代表者が替わっていても法人が同じなら請求できますが、現在の代表者であることを示す書類が必要になります。手続きの要否は金融機関へ確認してください。
あらかじめの委任は原則できない
法第7条第3項は、代替金の支払の申出について、金融機関が預金者からあらかじめ委任を受けることを原則として禁じています。例外は施行規則第15条の条件を満たす場合だけです。
決済用預金も対象
法第2条第2項の「預金等」には、一般預金等だけでなく決済用預金(利息が付かない当座預金など)も含まれます。利子等の生じない預金の代替金に加算される利子相当額はゼロと定められています。
口座を使い続けている会社にとっては、年に何度も入出金があるので関係のない話です。問題になるのは、法人を残したまま事業を止めた場合、事業部門ごとに作った口座を使わなくなった場合、そして複数行に口座を持っていて1行だけ動いていない場合です。法人口座そのものの作り方や維持費については、法人口座とは?銀行が確認するのは法律で決まった4項目で整理しています。口座維持手数料の有無は銀行で分かれ、楽天銀行は口座維持手数料が年額0円という例もあります。
よくある質問
残高が0円の口座も対象になりますか
法第4条第1項は「現に預金者等が有する当該休眠預金等に係る債権の額に相当する額」を納付すると定めています。残高が0円なら納付する金額もありません。ただし手続きの流れ自体は残高の有無で変わらないので、口座がどうなるかは金融機関の取扱いを確認してください。
法人が解散した後の口座はどうなりますか
この記事では確認できませんでした。法律は預金者等を法人か個人かで区別していませんが、清算が結了した法人の口座の扱いは、法の条文からは読み取れません。取引のあった金融機関に確かめてください。
公告はどこで見られますか
施行規則第6条第1項は、公告の方法を電子公告と定めています。銀行であれば会社法第2条第34号に規定する電子公告で、各金融機関のウェブサイトに掲載されます。公告は開始後2か月を経過する日まで続きます。
通帳の記帳だけで10年のカウントは止まりますか
施行規則第4条第3項第1号は、預金者等の申出による通帳の発行・記帳・繰越を挙げています。ただしこれは法第2条第4項第2号の事由にあたり、金融機関が行政庁の認可を受けたものについて異動として扱われる仕組みです。記帳が有効かどうかは金融機関ごとの取扱いになるため、残高照会とあわせて行うのが確実です。
移管された後の請求に期限はありますか
法第7条第2項には期限の定めがありません。金融庁の案内も「休眠預金等となった後も、引き続き、お取引のあった金融機関で引き出すことが可能です」と書いています。
代替金にはどれくらい利子が付きますか
法第7条第2項は「主務省令で定める利子に相当する金額」とし、利子等の生じない休眠預金等についてはゼロと定めています。具体的な率はこの記事では確認していません。
出典
- e-Gov法令検索「民間公益活動を促進するための休眠預金等に係る資金の活用に関する法律」(第2条の定義、第3条の公告と通知、第4条の納付、第7条の債権消滅と代替金、附則第2条の経過措置)
- e-Gov法令検索「民間公益活動を促進するための休眠預金等に係る資金の活用に関する法律施行規則」(第4条の異動事由、第6条の公告の方法、第7条第4項の1万円、第15条の委任)
- 金融庁「長い間、お取引のない預金等はありませんか?」(2009年1月1日以降の取引から10年、移管後も引き出せること)
- 預金保険機構「長い間お取引のない預金(休眠預金)」(休眠預金等管理業務の案内)