信用金庫で法人口座を作ろうとすると、銀行には出てこない言葉が並びます。会員、出資金、地区、員外。どれも信用金庫法に根拠がある仕組みで、知らずに窓口へ行くと「出資をお願いします」と言われて面食らいます。口座を開くだけなのか、将来の融資まで見ているのかで必要なことが変わるので、条文と各金庫の公表内容でその分かれ目を整理しました。
条文と各金庫の公表で確認できる点
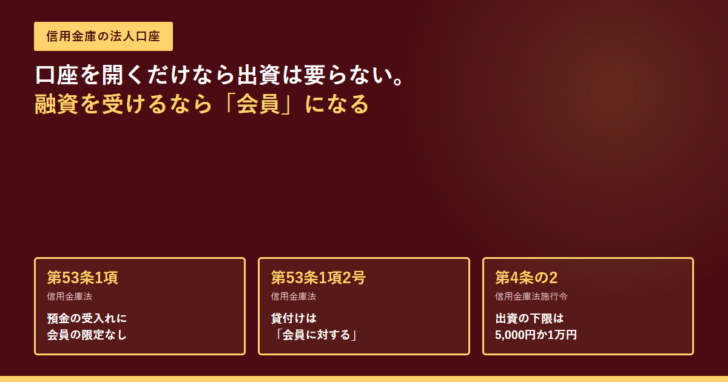
- 信用金庫法第53条第1項は、信用金庫の業務として「預金又は定期積金の受入れ」と「会員に対する資金の貸付け」を並べています。預金の側に会員という限定が付いていないのが、この制度の出発点です。
- 会員になれるのは、その金庫の地区内に住所・事業所がある人などです。ただし常時使用する従業員が300人を超え、かつ資本金等が9億円を超える法人は除かれます(同法第10条第1項ただし書と施行令第4条)。
- 出資の下限は政令で決まっています。東京都の特別区や人口50万以上の指定市に主たる事務所を置く金庫の会員は1万円、それ以外は5,000円です(施行令第4条の2)。
- 実際の金額は金庫ごとに違います。高崎信用金庫は1口50円で最低5,000円(100口)、西武信用金庫は200口1万円から、網走信用金庫は最低5千円以上で法人には原則3万円をお願いしていると公表しています。
- 出資金は預金保険の対象外で、すぐには払い戻せません。高崎信用金庫と西武信用金庫はいずれも、換金に申込みから最長1年6か月かかる場合があると書いています。
- 会員以外への貸付けは可能ですが、施行令第8条第2項により貸付け・手形割引の総額の20%が上限です。
口座と融資で、条文の書き方が違う
まず業務の条文を読みます。信用金庫が何をできるかは信用金庫法第53条第1項に4つ並んでいて、ここに答えが出ています。
信用金庫法 第53条第1項
信用金庫は、次に掲げる業務を行うことができる。/一 預金又は定期積金の受入れ/二 会員に対する資金の貸付け/三 会員のためにする手形の割引/四 為替取引
1号の預金には「会員に対する」という限定がありません。2号の貸付けと3号の手形割引にだけ付いています。つまり、預金口座を開く行為そのものは会員資格と切り離されていて、融資を受けるところで会員が必要になります。西武信用金庫も「原則として、貸出は会員に限られます」「融資をお受けになられる方は、原則として会員となっていただきます」と書いており、条文の構造と一致します。
| 項目 | 銀行 | 信用金庫 |
|---|---|---|
| 組織 | 株式会社 | 協同組織の非営利法人 |
| 出資者の呼び方 | 株主 | 会員 |
| 議決権 | 持株数に比例 | 1会員1票 |
| 営業の範囲 | 制限なし | 定款で定める地区 |
| 預金の受入れ | 制限なし | 会員の限定なし(第53条第1項1号) |
| 貸付けの相手 | 制限なし | 原則として会員(同項2号) |
| 出資の性質 | 上場株式は市場で売買できる | 売買市場がなく、預金保険の対象外 |
口座の維持手数料や振込手数料で選ぶなら、メガバンクやネット銀行との開設しやすさの比較も合わせて見てください。信用金庫の強みは手数料の安さではなく、地区内の事業者として付き合いを作れることにあります。
会員になれる法人の線引きは「300人かつ9億円」
会員資格は信用金庫法第10条第1項にあります。地区との関係があれば原則として資格があり、大きくなりすぎた事業者だけが外れる書き方です。
信用金庫法 第10条第1項(抜粋)
信用金庫の会員たる資格を有する者は、次に掲げる者で定款で定めるものとする。ただし、第一号又は第二号に掲げる者に該当する個人にあつてはその常時使用する従業員の数が三百人を超える事業者を除くものとし、第一号又は第二号に掲げる者に該当する法人にあつてはその常時使用する従業員の数が三百人を超え、かつ、その資本金の額又は出資の総額が政令で定める金額を超える事業者を除くものとする。
この「政令で定める金額」が9億円です(信用金庫法施行令第4条)。法人の場合は従業員300人超と資本金9億円超の両方に当てはまって初めて除外されるので、従業員が400人でも資本金が5億円なら会員になれます。個人事業者の場合は従業員300人超だけで除外されます。
| 立場 | 地区との関係 | 除外される条件 |
|---|---|---|
| 法人 | 地区内に事業所がある | 従業員300人超 かつ 資本金等9億円超 |
| 個人事業者 | 地区内に住所・居所または事業所がある | 従業員300人超 |
| 個人(勤労者) | 地区内で勤労に従事している | 事業者としての除外規定は当たらない |
| 地区外の事業者 | なし | そもそも資格が無い |
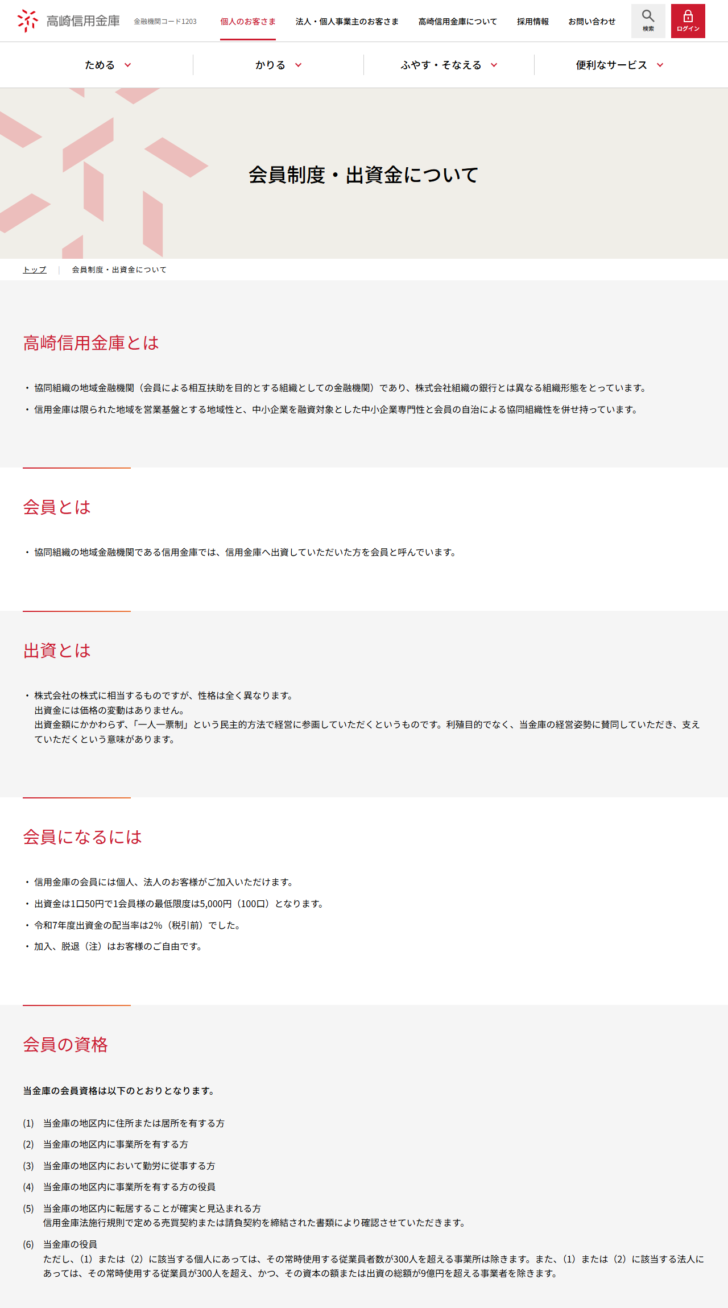
注意したいのは「地区」です。信用金庫は定款で営業の地区を定めていて、その外に事業所しかない法人は会員になれません。本社の所在地だけでなく、支店や事業所が地区内にあるかどうかで判断が変わります。
出資金は政令の下限と、金庫ごとの実額で二段になっている
会員になるには出資が必要です。信用金庫法第11条第1項は「出資一口以上を有し」と定め、その金額の下限を政令に委ねています。
| 区分 | 政令の下限 | 金庫が公表している額 |
|---|---|---|
| 特別区・人口50万以上の指定市に主たる事務所がある金庫の会員 | 1万円 | 西武信用金庫は1口50円で200口1万円から |
| その他の金庫の会員 | 5,000円 | 高崎信用金庫は1口50円で最低5,000円(100口) |
| 法人へのお願いとして別に設けている例 | 政令の下限は上記のとおり | 網走信用金庫は最低5千円以上で、原則として個人1万円・法人3万円 |
| 信用金庫連合会の会員 | 10万円 | 信用金庫が加入する側の話 |
同じ法律の下でも、窓口で求められる金額は金庫ごとに違います。法人には個人より多めの出資をお願いしている金庫があるので、事前に金額を確かめてから行くほうが話が早く進みます。出資の1口の金額は均一でなければならず(第11条第3項)、1会員の出資口数は総口数の10%を超えられません(同条第4項)。
出資金は預金ではない。戻るまでに時間がかかる
もっとも誤解されやすいのがここです。出資金は預け入れたお金ではなく、金庫への出資です。性質がまったく違います。
出資金は預金保険の対象外です。高崎信用金庫は「出資金は預金保険法の対象商品ではなく元本を保証するものではありません」と明記しています。預金のように保護されるものではないと理解したうえで出す必要があります。
すぐには現金に戻りません。脱退は原則として持分を他の人へ譲渡する形で行い、譲受人が現れなければ金庫が譲り受けます。高崎信用金庫も西武信用金庫も、換金に申込みから最長1年6か月かかる場合があると書いています。さらに西武信用金庫は、融資を受けている間は原則として脱退できないとしています。
配当はありますが保証されたものではありません。高崎信用金庫の令和7年度の配当率は2%(税引前)でした。配当金には原則20.42%の源泉所得税がかかります。
法人の資金繰りの観点では、出資金は「拘束される資金」として扱うのが妥当です。運転資金を薄く回している段階で3万円を1年半固定することの意味は、金額以上に大きいことがあります。
会員でなくても借りられる枠は、総額の20%まで
「会員にならないと借りられないのか」という疑問には、施行令に答えがあります。信用金庫法第53条第2項が会員以外への貸付けを認めていて、その中身を施行令第8条第1項が10の類型で列挙しています。
会員以外にも貸せる主な場合(信用金庫法施行令第8条第1項)
預金を担保にする場合
会員以外の人に対し、その預金または定期積金を担保として行う貸付け。
卒業会員への貸付け
一定期間会員だった事業者が、300人・9億円の基準を超えて脱退した場合。金融庁長官が定める期間内に限る。
資格はあるが未加入の人
会員たる資格を持つ人に対し、金融庁長官が定める金額の範囲内で行う貸付け。
地方公共団体・金融機関
地方公共団体への貸付けや、金融機関に対する貸付け・手形割引。
ただし枠があります。施行令第8条第2項は、第1号から第6号までと第9号の貸付け・手形割引の合計額を、その信用金庫の貸付け・手形割引の総額の20%以内にすると定めています。金融機関向け(第10号)は分母から除かれます。枠の中で順番待ちになるため、会員になるほうが確実です。
法人口座の開設に用意する書類
必要書類は金庫ごとに案内されています。福井信用金庫は、法人の口座開設について6点を挙げています。
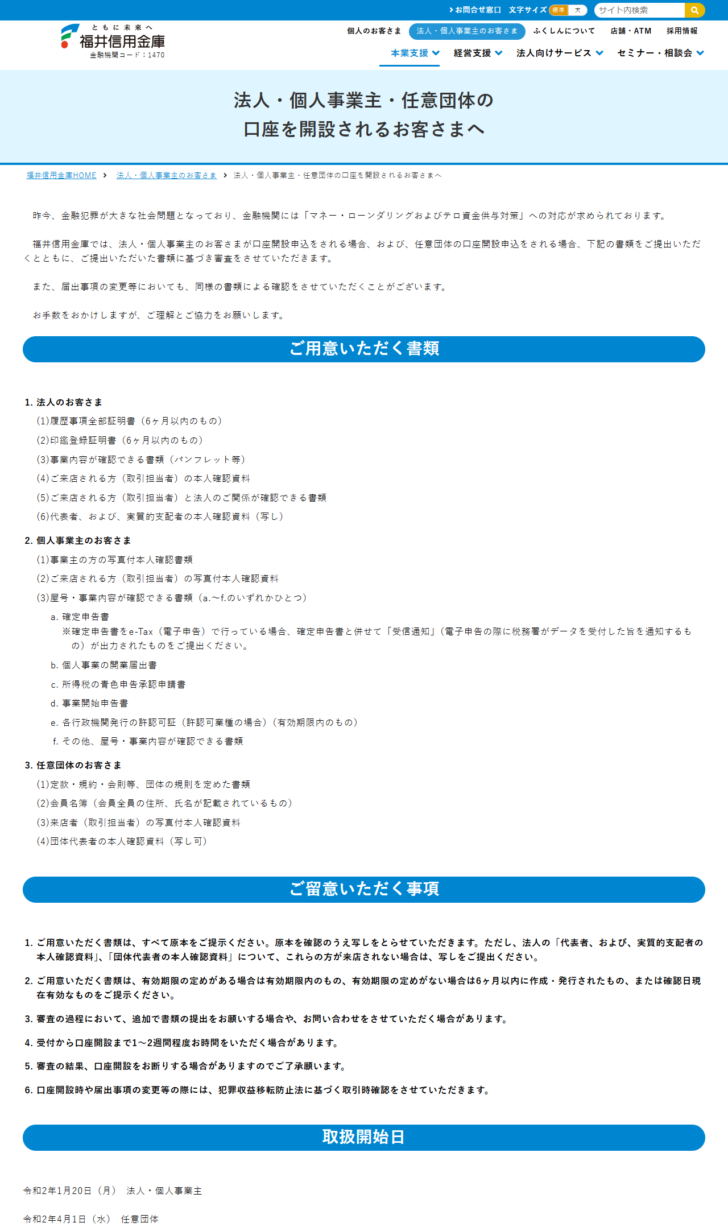
| 書類 | 条件 |
|---|---|
| 履歴事項全部証明書 | 6か月以内のもの |
| 印鑑登録証明書 | 6か月以内のもの |
| 事業内容が確認できる書類 | パンフレット等 |
| 取引担当者の本人確認資料 | 来店する人のもの |
| 取引担当者と法人の関係が確認できる書類 | 来店する人が代表者でない場合に必要 |
| 代表者および実質的支配者の本人確認資料 | 写し。来店しない場合は写しを提出 |
同じ金庫の留意事項には、書類は原則として原本を提示すること、有効期限の定めがないものは6か月以内に作成・発行されたものであること、受付から開設まで1〜2週間程度かかる場合があること、審査の結果として開設を断る場合があることが書かれています。実質的支配者の確認は犯罪収益移転防止法に基づく取引時確認で、これは銀行でも同じです。ネット銀行の必要書類と見比べると、印鑑登録証明書を求めるかどうかで差が出ます。
信用金庫を選ぶかどうかの判断
手数料の表だけで比べると、信用金庫はりそな銀行のようなサービス込みの料金体系ともネット銀行とも比べにくい位置にあります。判断は、何を目的に口座を作るかで変わります。
目的から見た判断の順序
地区内で長く事業を続ける前提があるなら、会員になって取引実績を積む意味はあります。網走信用金庫は、会員には窓口やATMの為替手数料、貸金庫手数料が優遇されるといった特典があると案内しています。逆に、全国に展開する予定があったり、数年で規模が大きくなる見込みがあったりするなら、300人・9億円の線で会員資格を失うことまで見ておく必要があります。
出典
- e-Gov法令検索 信用金庫法 — 第10条第1項の会員資格と除外規定、第11条の出資(1口以上、政令で定める金額以上、1口の金額の均一、総口数の10%の上限、会員の責任は出資額が限度)、第13条の加入、第16条の自由脱退、第53条第1項の4業務と第2項の会員以外への貸付け
- e-Gov法令検索 信用金庫法施行令 — 第4条の9億円、第4条の2の出資下限(1万円・5,000円・10万円)、第8条第1項の会員以外への貸付けの10類型、第8条第2項の20%の上限
- 高崎信用金庫 会員制度・出資金について — 1口50円・最低5,000円(100口)、令和7年度の配当率2%(税引前)、会員資格の6条件と除外、預金保険法の対象外であること、換金に最長1年6か月かかる場合があること、配当金に原則20%の税金がかかること
- 西武信用金庫 会員制度と普通出資 — 1口50円・200口1万円から、貸出は原則として会員に限られること、融資を受ける人は原則として会員になること、融資中は原則として脱退できないこと、換金に最長1年6か月かかる場合があること、2024年8月1日から出資証券を不発行としていること、配当金に20.42%の源泉所得税がかかること
- 網走信用金庫 相続や出資に関する手続き・その他のご質問 — 最低5千円以上で原則として個人1万円・法人3万円の出資、融資にあたっては会員になる必要があること、会員への為替手数料・貸金庫手数料の優遇、出資証券を発行していないこと
- 福井信用金庫 法人・個人事業主・任意団体の口座を開設されるお客さまへ — 法人の必要書類6点、原本提示と6か月以内という条件、受付から開設まで1〜2週間程度、審査の結果として開設を断る場合があること、犯罪収益移転防止法に基づく取引時確認