法人カードの利用明細書では仕入税額控除を受けられない|国税庁は「請求書等に該当しない」と回答。帳簿だけでよい10類型と1万円未満の少額特例
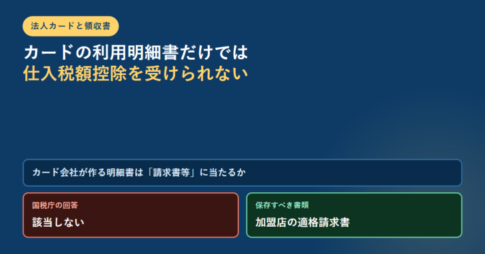
「法人カードで払えば領収書は不要」という理解は、消費税の仕入税額控除については成り立ちません。国税庁の質疑応答事例「クレジットカード会社からの請求明細書」は、カード会社が交付する請求明細書について、カード加盟店が作成・交付する書類ではなく加盟店の氏名または名称および登録番号が記載された書類にも該当しないため、消費税法第30条第9項に規定する請求書等には該当しないと回答しています。保存すべきは加盟店から受領した適格請求書等です。ただし国税庁タックスアンサーNo.6496は、税込3万円未満の公共交通機関の運送や自動販売機での購入など10類型について帳簿のみの保存を認めており、基準期間の課税売上高が1億円以下(または特定期間5,000万円以下)の事業者が令和5年10月1日から令和11年9月30日までに行った税込1万円未満の課税仕入れにも少額特例があります。保存期間は原則7年間です。